“O mercado é um pêndulo que balança eternamente entre o otimismo quase delirante e o pessimismo injustificado.” Benjamin Graham
O Bradesco passou anos sendo tratado como o patinho feio da Faria Lima, e agora tem voltado aos holofotes, recebendo as famigeradas recomendações “outperform”.
De renegado à top pick. Essa dicotomia resume a percepção do mercado frente ao Bradesco nos últimos anos.
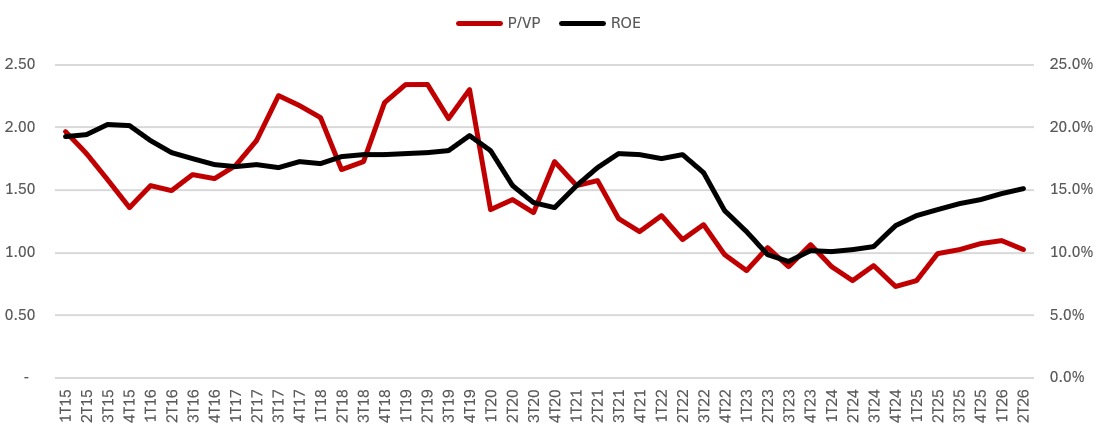
Apesar da alta superior a 50% das mínimas de 2025 até hoje, o mercado ainda precifica o Bradesco, um dos dois maiores bancos privados do país, a ~ 0,95x o patrimônio líquido.
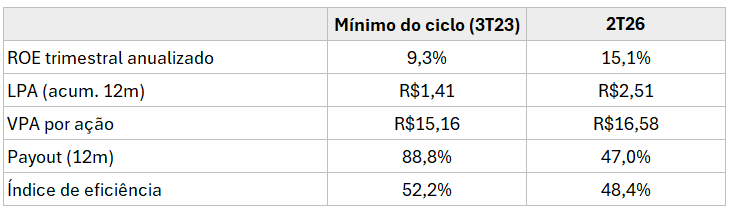
A empresa passou praticamente dois anos inteiros (de 4T22 a 1T25) negociando abaixo do valor patrimonial, com mínimas de 0,73x em plena crise de crédito corporativo de 2023, quando o banco reconheceu bilhões em perdas com grandes devedores (Americanas, Light, e outros) e o ROE trimestral chegou a bater 9,3%.
RI Bradesco - Elaboração Própria
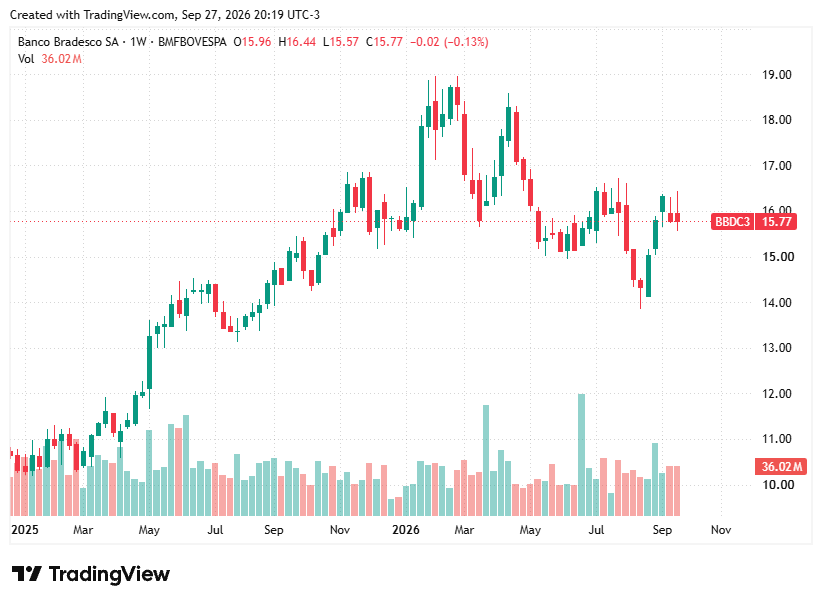
Depois de passar um ano inteiro (2T25 a 1T26) negociando acima do valor patrimonial, dando sinais de que o mercado já vinha precificando a recuperação, a ação caiu de volta para baixo de 1x o patrimônio há algumas semanas:
BBDC3 - Trading View
Só que a situação de hoje é bem diferente da vista em 2023.
O resultado do último trimestre, divulgado em ago/26, trouxe um ROE de 16,2%, com lucro líquido de R$7,1 bilhões (+16,2% a/a).
O lucro por ação (acumulado em 12 meses) saiu de R$1,41 no fundo do poço (3T23) para R$2,51 agora (+78%).
E, entre um trimestre e outro, duas coisas mudaram a forma do mercado olhar para o banco:
em fev/26, o Bradesco consolidou todos os seus negócios de saúde dentro da Odontoprev, agora rebatizada de Bradsaúde S.A. (SAUD3), que passou a ter preço de mercado próprio; e,
em ago/2026, o banco anunciou um aumento de capital de até R$ 10 bilhões via oferta de direitos, cuja liquidação final está prevista para 30/09/2026.
Diante desse cenário, as perguntas que buscarei responder nesta edição são:
Ao comprar ações do Bradesco hoje, qual o retorno anual implícito a ação me entregaria?
Considerando a Bradsaúde marcada a mercado e o Bradesco Seguros no seu múltiplo histórico, qual seria o valor justo de BBDC3/BBDC4 se o múltiplo da operação bancária convergir (total ou parcialmente) para sua média histórica?
O que você verá nesta edição
Entenda a reorganização societária e o aumento de capital
Os preços dos três negócios dentro do Bradesco
A conta feita pelo CEO na última teleconferência
O múltiplo implícito que chama atenção
A trajetória de recuperação pós-crise
Bradsaúde: o ativo que virou vitrine
O aumento de capital: reforço ou diluição?
Retorno implícito e re-rating
O que sustenta a tese e o que a comprometeria
Conclusão
Caro(a) leitor(a),
Essa edição contempla um conteúdo bastante denso. Portanto, se você não tiver tempo para ler tudo agora, sugiro favoritar esse e-mail ou abrir a página dessa edição direto no Substack (botão abaixo) e salvá-la nos seus favoritos.
Assim você garante que conseguirá ler e absorver tudo com calma, no seu tempo.
Boa leitura.
Entenda a reorganização societária e o aumento de capital
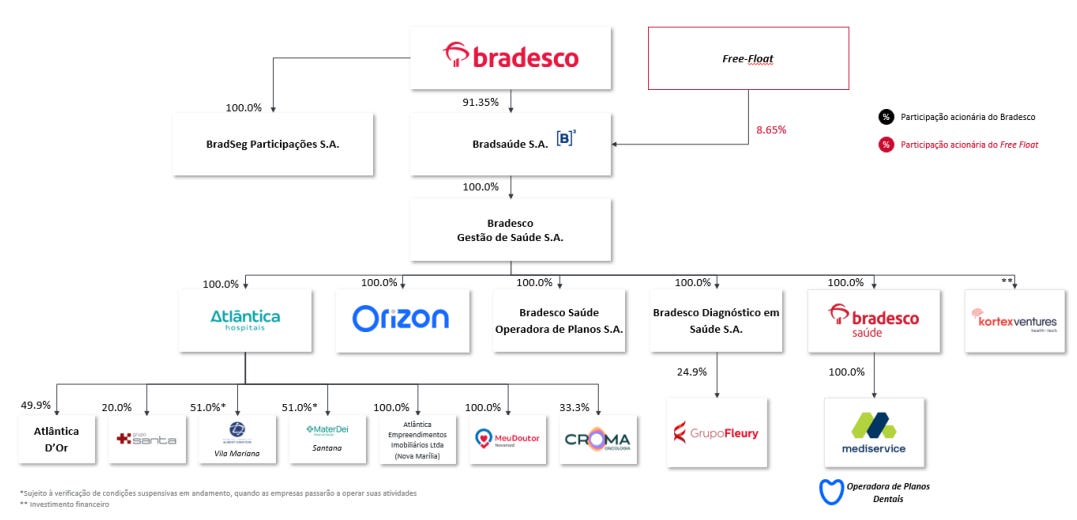
Até fevereiro de 2026, a estrutura de saúde do Bradesco era um emaranhado de participações indiretas:
Bradesco Saúde
Mediservice
Bradesco Diagnóstico (dona de ~25% do Fleury)
Atlântica Hospitais (incluindo parceria com Rede D’or)
Orizon (healthtech)
Odontoprev (ODPV3, com o Bradesco controlando 53,6%)
Assim, o Fato Relevante que anunciou a reorganização societária em 27/02/2026, descreveu uma operação em três atos:
cisão parcial da Bradseg, jogando as ações da Odontoprev e da BGS (a holding que detém Bradesco Saúde, Mediservice, Atlântica, Orizon e a fatia no Fleury) direto para dentro do Bradesco;
incorporação das ações da BGS pela Odontoprev, a valor de mercado, negociada por um comitê independente com opinião externa independente do Citigroup;
contribuição da carteira odontológica da Odontoprev para a Mediservice, com a companhia (agora renomeada Bradsaúde S.A.) virando a holding consolidadora de todo o ecossistema de saúde do banco.
Como resultado, o Bradesco passou a deter 91,35% da Bradsaúde(SAUD3), negociada na B3 desde então.
Ecossistema de saúde do Bradesco após a reorganização societária - RI Bradesco
Já sobre o aumento de capital, em agosto de 2026, o Bradesco anunciou uma oferta de direitos de subscrição de até R$10 bilhões, com direito proporcional de 5,72% sobre as ações existentes, a R$15,43 por ação ON e R$17,64 por ação PN, além de um piso de R$8 bilhões (mínimo para homologação parcial), garantido pelos controladores.
A etapa de preferência, encerrada perto de 25/09/2026, atingiu 66,5% de subscrição (~R$6,66 bi de R$10 bi, ou 402,4 milhões de 604,85 milhões de ações-alvo), e a liquidação final está marcada para 30/09/2026.
Assim, os números desse estudo assumem o cenário base de 100% de subscrição. , mas tratarei os detalhes e as implicações na sequência.
Os preços dos três negócios dentro do Bradesco
O estudo que eu já tinha feito anteriormente para o Bradesco e compartilhado por aqui, dividia o lucro da companhia em dois blocos, seguindo o próprio padrão de divulgação trimestral do banco:
Segmento Financeiro (~64% do lucro histórico)
Segmento Segurador (~36%).
Essa era uma simplificação razoável quando o negócio de saúde ainda não tinha preço a mercado próprio, mas agora tem.
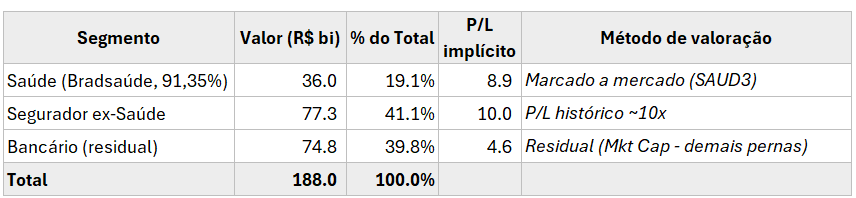
Por isso, fiz a decomposição abaixo em três partes:
Duas considerações importantes:
Como o Bradesco ainda reporta só dois segmentos gerenciais (Financeiro e Segurador), a Bradsaúde consolidada está hoje embutida dentro do “Segurador”. Assim, para não contar o mesmo lucro duas vezes, estimei o lucro atribuível ao Bradesco na Bradsaúde (rodando o resultado do 2T26 em regime anualizado, ×4) e subtraí esse valor do lucro do segmento Segurador antes de aplicar o múltiplo de 10x ao que sobra.
O valor do braço Bancário, nessa conta, é residual por definição, ou seja, é tudo que sobra depois de separar as outras duas pernas ao preço/múltiplo que cada uma tem hoje.
Vale notar também que o Market Cap considera as duas classes de ações separadamente (BBDC3 e BBDC4) e já incorpora a quantidade de ações pós-aumento de capital no cenário base (cerca de 11,18 bilhões de ações , sendo 5,60 bi ON + 5,58 bi PN), 5,7% acima da base antes do aumento.
A conta feita pelo CEO na última teleconferência
Marcelo Noronha, CEO do Bradesco
Em determinado momento da teleconferência de resultados do 2T26 (06/08/2026), o atual CEO, Marcelo Noronha, apresentou uma leitura de soma das partes muito parecida com a que apresentei na tabela acima.
Para entender a lógica dele, organizei a conta que ele fez em dois momentos:
No passado (fevereiro de 2026):
O market cap total do Bradesco estava em torno de R$ 214 bilhões e a participação na Bradsaúde representava cerca de R$ 14 bilhões.
Subtraindo o ecossistema de saúde do total, o restante do banco (o valor residual) era precificado pelo mercado em aproximadamente R$ 200 bilhões.
No presente:
A mesma participação na Bradsaúde saltou para perto de R$ 42 bilhões na bolsa (considerando preço de SAUD3 à época da teleconferência e a fatia de 91,35% do Bradesco).
O resultado dessa balança é que, ao descontar o preço a mercado da Bradsaúde do total do grupo, o valor residual implícito do braço bancário caiu de ~R$ 200 bilhões para a faixa de R$ 140 bilhões, uma ordem de grandeza que conversa diretamente com os R$ 74,8 bilhões que encontrei na tabela anterior, considerando a desvalorização e o ajuste de capital subsequentes.
Isso não significa uma coincidência exata de metodologia, já que as datas-base e as premissas divergem.
Mas a fala do CEO chama atenção para essa discrepância entre o valor da Bradsaúde e o encolhimento implícito do valor “residual” atribuído à operação bancária.
O múltiplo implícito que chama atenção
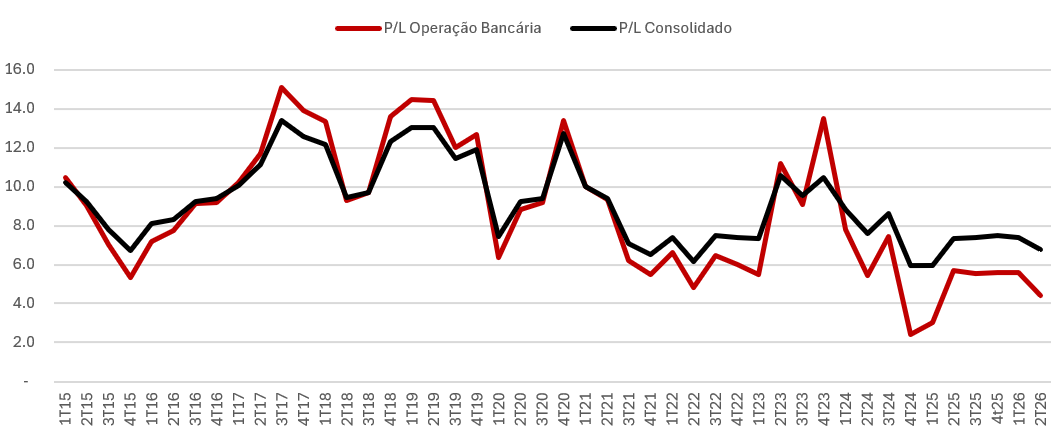
O lucro da operação bancária nos últimos 12 meses (3T25 a 2T26), aplicado ao valor residual de R$74,8 bi, implica um P/L de 4,6x.
Para efeito de comparação, a média histórica do P/L do braço bancário do Bradesco, calculada ao longo de toda a série 2015–2T26 (incluindo os anos de crise), é 8,8x.
RI Bradesco - Elaboração Própria
Ou seja, o banco, isolado da seguradora e do ecossistema de saúde, está sendo negociado com um desconto de ~48% em relação à sua média histórica de 11 anos, um período que já inclui 2015-2016 (recessão + impeachment), 2020 (pandemia) e 2023 (crise de crédito corporativo).
Vale uma ressalva dessa avaliação: ela não prova/garante que a operação bancária deva valer 8,8x lucro.
Ela apenas prova que é isso que o mercado pagou, em média, nos últimos 11 anos, incluindo os piores momentos do ciclo.
Se o desconto de hoje for justificado (juros mais altos por mais tempo, um mercado que não confia na recuperação, um ROE estrutural mais baixo, a perda de share para as fintechs etc), ele pode continuar assim indefinidamente.
A trajetória de recuperação pós-crise
RI Bradesco - Elaboração Própria
Duas considerações rápidas sobre essa tabela:
A primeira é que o ROE de 15,1% que uso no modelo interno (LPA acumulado 12 meses ÷ VPA de fim de período) não é o mesmo número que o banco divulga como ROAE (16,2%, que anualiza o trimestre e usa patrimônio médio). Essa diferença é só de convenção de cálculo, não uma inconsistência, e os dois apontam para a rentabilidade no melhor nível do ciclo pós-crise e acima do custo de capital estimado (~14,5%).
A segunda é sobre a qualidade do resultado. Na teleconferência de 2T26, a administração destacou que a carteira de crédito cresceu 11,6% a/a concentrada em linhas de crédito com garantia real, a margem financeira (NIM) ficou estável em torno de 9,1%, e o custo de risco permaneceu contido.
Isso é importante porque reforça que a recuperação de ROE não é um efeito de um trimestre isolado (reversão pontual de provisão, por exemplo), e sim uma tendência que já dura vários trimestres, sustentada por crescimento de carteira com perfil de risco mais conservador.
A crise de 2023 foi um problema de crédito corporativo mal provisionado (Americanas foi o caso mais citado, mas não o único), que forçou o Bradesco a reconhecer perdas em bloco e derrubou o lucro por ação sem, no primeiro momento, cortar o dividendo por ação na mesma proporção. Por isso o payout chegou a quase 90% no pior trimestre: o banco manteve a distribuição enquanto o numerador (lucro) afundava.
A recuperação desde então tem sido gradual e consistente: ROE subindo trimestre a trimestre, eficiência melhorando, e o payout voltando a um patamar mais sustentável perto da média histórica de 11 anos (~41%).
Bradsaúde: o ativo que virou vitrine
O braço de saúde merece atenção separada porque é, ao mesmo tempo, a mais “nova” do trio e a que teve o resultado mais conturbado no trimestre mais recente.
A Bradsaúde reportou lucro líquido de R$ 1,11 bilhão no 2T26, alta de 24,8% ante o 2T25.
Receita de R$13,87 bilhões (+10,8%), base de 13,6 milhões de beneficiários.
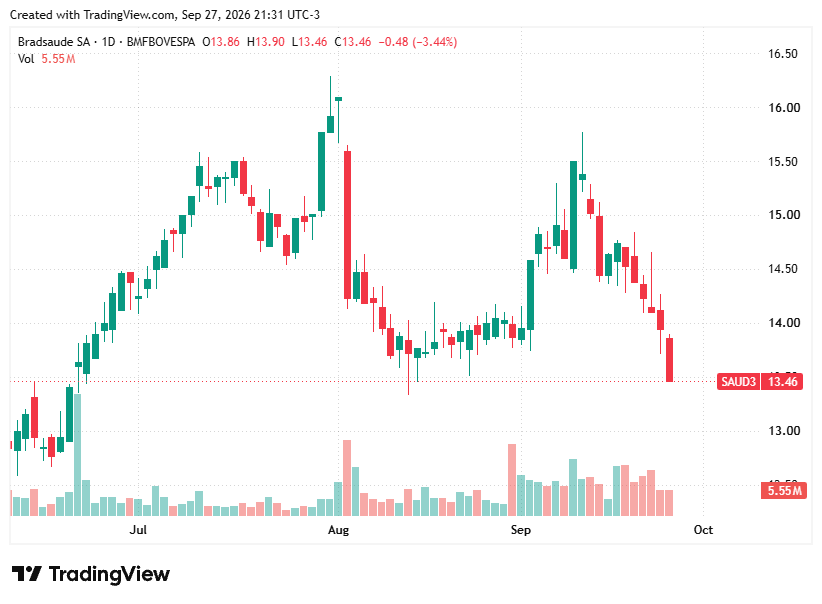
Só que a ação caiu mais de 11% no pregão de divulgação do resultado, porque a sinistralidade (quanto a operadora gasta com atendimento médico em relação ao que arrecada em prêmios) subiu de 82,2% no 2T25 para 83,8% no 2T26.
SAUD3 - Trading View
O mercado leu isso como um sinal de que a melhora operacional pode não ser sustentável.
Analistas do BTG e do Santander classificaram a qualidade do resultado como “inferior ao esperado”.
O CEO da Bradsaúde, Carlos Marinelli, saiu a público dizer que “não dá para simplesmente assumir que a variação de um trimestre vai se repetir pelos próximos 12 meses”, citando sazonalidade de consumo em saúde e judicialização como fatores estruturais do setor.
Para a minha conta de soma das partes, isso impacta de duas formas.
Primeiro, porque o valor que atribuí ao negócio de Saúde (R$36,0 bi, 91,35% de um Market Cap de SAUD3 de R$39,4 bi) já é o preço que o mercado está pagando depois dessa queda (dos ~R$ 16 para os ~R$ 13), ou seja, já reflete algum desconto por essa incerteza, não é um número otimista.
Segundo, porque o lucro anualizado que uso para estimar quanto desse lucro pertence ao banco (R$4,06 bi/ano, sobre uma base de só dois trimestres de histórico consolidado) é uma simplificação frágil por natureza, visto que um único trimestre ruim de sinistralidade mudaria esse número de forma material.
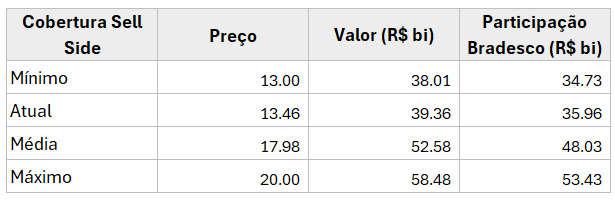
Os analistas sell-side precificam SAUD3 entre R$ 13 a R$ 20, com a média apontando para R$ 17,98.
Isso implica em um valor para a participação equivalente do Bradesco entre ~R$ 35 bi e R$ 54 bi:
Investing - Elaboração Própria
Assumindo o preço de BBDC constante, quanto maior o valor de mercado da Bradsaúde, menor o preço implícito para as demais operações do Bradesco.
O aumento de capital: reforço ou diluição?
Se a ação está mesmo descontada, por que o Bradesco está emitindo novas ações, diluindo o acionista atual?
Relembre os termos resumidos do aumento de capital, já mencionados anteriormente nessa edição:
oferta de direitos de até R$10 bilhões (piso de R$8 bilhões garantido pelos controladores para homologação parcial)
a R$15,43/ação ON e R$17,64/ação PN, ambos abaixo da cotação atual de mercado (R$15,77 e R$17,88, respectivamente)
a diluição no cenário base (100% subscrito) é de 5,72%
no cenário mínimo (R$8 bi, ~80% do valor máximo), 4,58%
A etapa de preferência, encerrada perto de 25/09/2026, teve adesão de 66,5% do valor máximo, um número razoável, mas não pleno
a liquidação final ocorre em 30/09/2026, ainda pendente na data desta edição
A justificativa da administração é de reforço de capital regulatório, não de necessidade de caixa para operação.
A gestão também citou a redução do peso de créditos tributários na base de capital como um fator motivador, e apresentou o compromisso dos controladores com o piso de R$8 bi como sinal de confiança.
A leitura cética que tenho é que o capital regulatório mais forte é, pelo menos em teoria, positivo para a solidez do banco e para sua capacidade de crescer a carteira de crédito sem comprometer limites regulatórios.
Mas diluir a base acionária, num momento em que até a própria administração faz questão de destacar que a ação está descontada, é uma escolha que merece ceticismo.
Se o banco realmente achasse a própria ação tão barata quanto a conta de soma das partes sugere, a alternativa natural seria recomprar ações, não emitir.
A explicação de “capital regulatório” é plausível, mas não é a única leitura possível, e o investidor deveria julgar por si se a explicação é suficiente para compensar a diluição.
Para refletir:
Será que há algum movimento de M&A no radar do Bradesco ou da Bradsaúde para uso desse capital?
Importante:
O Laboratório do Investimento está fazendo aniversário e, até amanhã, 30/09/26, os planos estão com 30% de desconto.
Ao invés de eu tentar te convencer a assinar, veja o que outros assinantes estão dizendo:
Portanto, escolha seu plano e aproveite:
Mensal
Acesso a todas aos estudos e análises pagas (teses, valuation, carteira pessoal, índice de ações LabInvest) e à Oficina de Finanças Corporativas, enquanto sua assinatura estiver ativa.
Anual
Mesmo acesso completo do mensal, com o acesso à Oficina garantido por pelo menos 12 meses.
Desconto adicional de 20% em relação ao mensal
Mentoria Individual
Tudo do plano anual + orientação individual comigo pra aprofundar seus estudos, seu processo de análise e a construção de teses e valuations.
Rodei dois exercícios separados para este estudo de valuation do Bradesco, cada um isolando e respondendo a uma pergunta diferente:
Retorno implícito
Ao comprar ações do Bradesco hoje, qual o retorno anual implícito a ação me entregaria?
Re-rating da operação bancária
Considerando a Bradsaúde marcada a mercado e o Bradesco Seguros no múltiplo histórico de 10x, qual seria o valor justo de BBDC3/BBDC4 se o múltiplo da operação bancária convergir (total ou parcialmente) para sua média histórica?