
Em 2026, até o momento, o índice de instituições financeiras da bolsa brasileira (IFNC) sobe cerca de 14%. No mesmo período, a BDR do Nubank (ROXO34) cai “só” 24%. E a BDR do Banco Inter (INBR32) despenca perto de 40%:
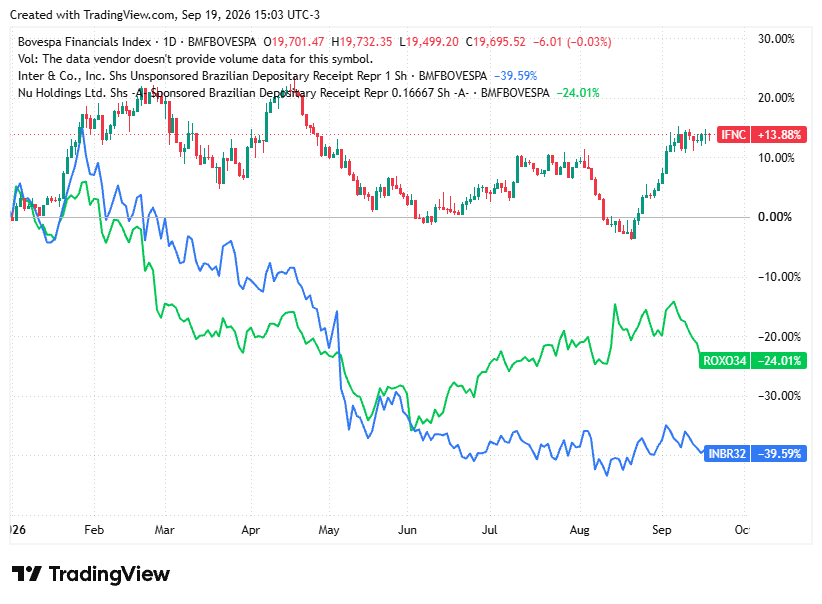
A leitura do mercado sobre INBR32, portanto, parece mais negativa do que a imposta sobre o segmento e sobre seu principal par.
O Inter anunciou, ainda em 2023, o ousado plano “60-30-30”, com a promessa de se tornar mais rentável do que os grandes bancos até 2027.
Faltando seis trimestres de resultados até o fim do prazo original do plano, o panorama atual é o seguinte:
Plano 60-30-30
60 milhões de Clientes → no 2T26, alcançou 45,3 milhões (75,5% da meta para o final de 2027)
Índice de eficiência de 30% → no 2T26 alcançou 42,1%*
ROE de 30% → no 2T26 alcançou 16,3%
*Quanto menor o índice, melhor. Portanto, ainda faltam 12,1% para atingimento da meta.
Além das métricas acima, o ROE almejado, segundo o plano original, seria sustentado por um lucro líquido de R$ 5 bilhões e uma carteira de crédito de R$ 100 bilhões.
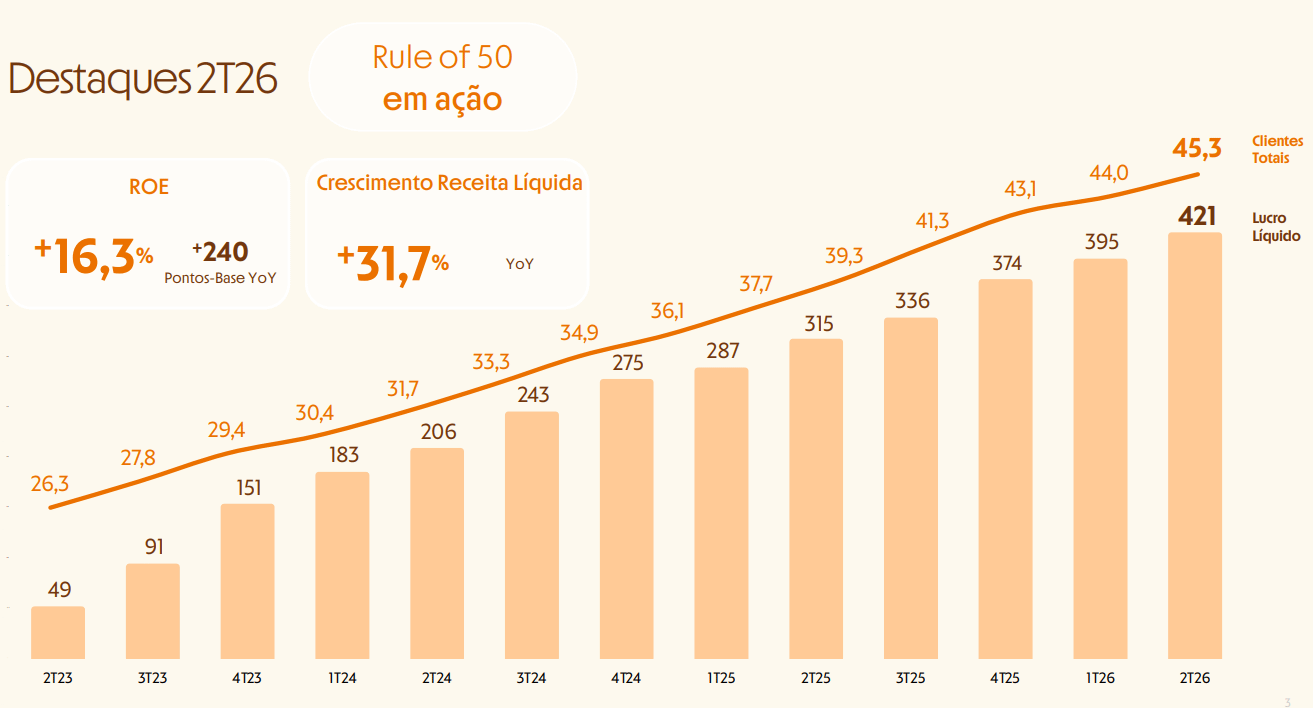
A empresa fechou o 2T26 com lucro de R$ 421 milhões, o que representaria um lucro anualizado de ~R$ 1,7 bilhões, e uma carteira de crédito bruta de R$ 51,9 bilhões.
Portanto, apesar do prazo “estar batendo à porta”, as métricas entregues pela companhia ainda estão distantes dos alvos originais do plano 60-30-30.
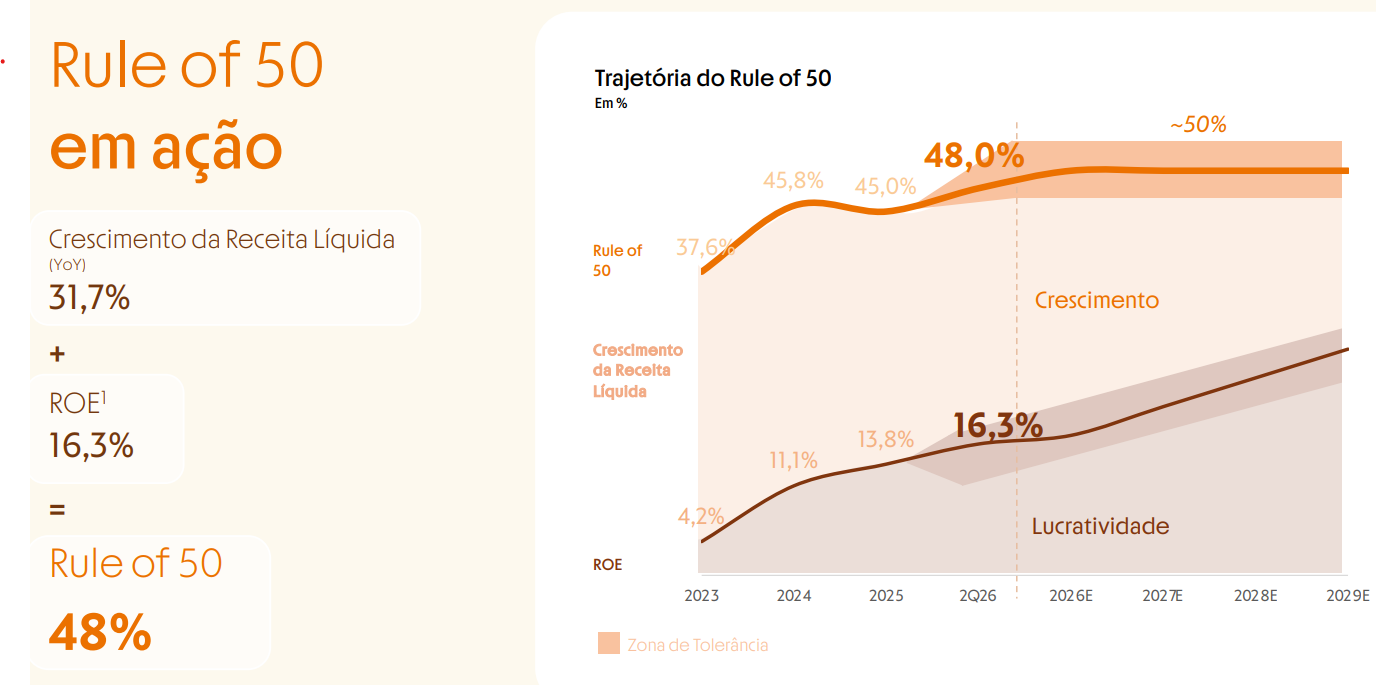
Apesar isso, no último resultado divulgado (2T26), a administração anunciou ter batido a “Regra dos 50” (crescimento de receita + ROE somando 48%, próximo da marca simbólica de 50 que o mercado usa para bancos de alto crescimento):
Diante desse contexto, essa edição se concentra em estudar se a queda recente vista no preço das ações do Inter é coerente com o que a empresa tem entregue, ou se estaríamos diante de uma oportunidade.
O que você verá nesta edição
De conta digital gratuita a banco completo: a trajetória até aqui
A Regra dos 50 e a curva do ROE
A disputa inevitável: Inter vs Nubank vs bancões
Valuation pelo Modelo de Retorno Excedente
Não invista antes de reconhecer e saber sobre isso
O que sustenta a tese e o que a comprometeria
De conta digital gratuita a banco completo: a trajetória até aqui
Apesar de ter se popularizado na última década, a história do Inter se iniciou em 1994, em Belo Horizonte (MG), com a fundação da Intermedium Financeira.
A linha do tempo resumida dos pouco mais de 30 anos após a fundação inclui alguns marcos relevantes na evolução do modelo de negócio:
1994 - Fundação
1999 - Crédito para empresas
2001 - Crédio consignado
2007 - Crédito imobiliário
2008 - obtenção de licença de banco múltiplo, concedida pelo Banco Central do Brasil
2012 - Inter Seguros
2013 - Inter DTVM
2015 - Primeira conta corrente 100% digital e isenta do Brasil
2016 - Alcance de 80 mil clientes digitais e lançamento do APP
2017 - Mudança de marca: Intermedium → Banco Inter
2018 - IPO na B3
2019 - Lançamento do Super APP
2020 - Inter Asset e serviços de Wealth, Management e Travel
2022 - Listagem na NASDAQ e lançamento da Conta Global
2023 - Lançamento do plano 60-30-30
2024 - Inter Pag (aquisição da Granito)
Após migrar, em 2022, sua estrutura societária para uma holding, a Inter&Co, redomiciliada nas Ilhas Cayman e com listagem na NASDAQ, hoje tem suas ações INTR negociadas em dólar na bolsa americana, e o BDR INBR32 replicando essa ação aqui no Brasil.
Está em andamento, no momento, a transição dos BDRs Patrocinados (32) para Não Patrocinados (34). O ticker INBR32 deixará de existir e será substituído pelo INBR34. Ambos os ativos representam exatamente a mesma fatia da empresa (paridade de 1 BDR para 1 ação Classe A negociada na Nasdaq sob o ticker INTR).
O Inter nasceu, portanto, como um dos primeiros bancos 100% digitais do Brasil, usando a conta gratuita como porta de entrada para os clientes.
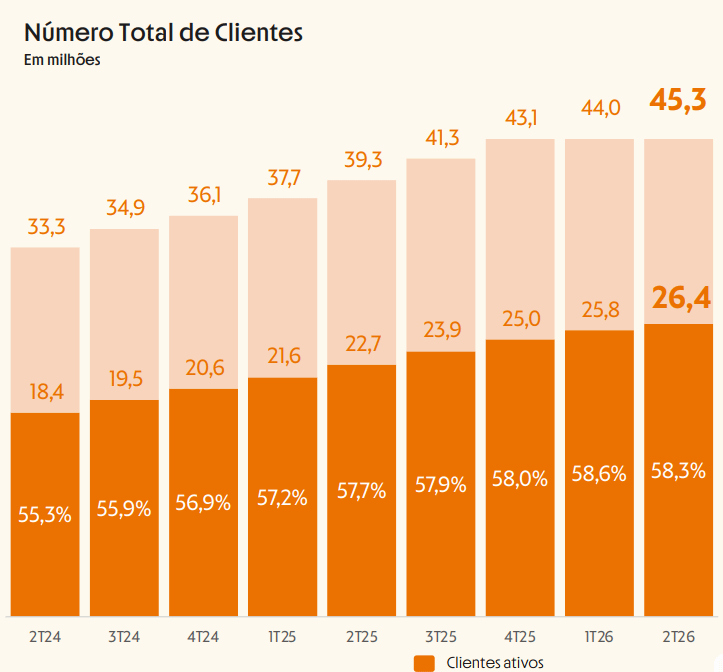
O crescimento de base de clientes foi rápido: a companhia foi de 13,5 milhões de clientes ativos para 26,4 milhões em poucos anos, com 45,3 milhões de clientes totais no 2T26.
Historicamente, as fintechs focaram no crescimento acelerado do número total de contas. Mas hoje, o mercado exige rentabilidade, deslocando o foco totalmente para a taxa de ativação.
O Inter define um “Cliente Ativo” como:
“(…) um cliente em qualquer data que foi a fonte de qualquer quantia de receita nos últimos três meses e/ou um cliente que usou produtos nos últimos três meses.”
Assim, apesar do crescimento acelerado no nº total de clientes, é importante destacar que o percentual de clientes ativos do Inter está “estagnado” em 58% há ~4 trimestres consecutivos.
Para efeito de comparação, cerca de 85% da base de clientes do NuBank no Brasil é ativa mensalmente.
Em termos de rentabilidade, até 2022, o Inter teve vários trimestres de ROE negativo. A empresa investiu pesado na aquisição de cliente e expansão de produto (conta, cartão, investimentos, seguros, Inter Shop) antes de conseguir monetizar essa base de forma consistente.
Por outro lado, de 2023 para cá, a trajetória de crescimento do lucro e do ROE foi impressionante.
É essa performance financeira que irei explorar nas seções seguintes.
A Regra dos 50 e a curva do ROE
Dois números contam boa parte da trajetória recente do Inter: ROE e Índice de Eficiência.
O índice de eficiência (quanto a empresa gasta para gerar cada real de receita) caiu de forma quase ininterrupta, e o ROE cresceu muito.
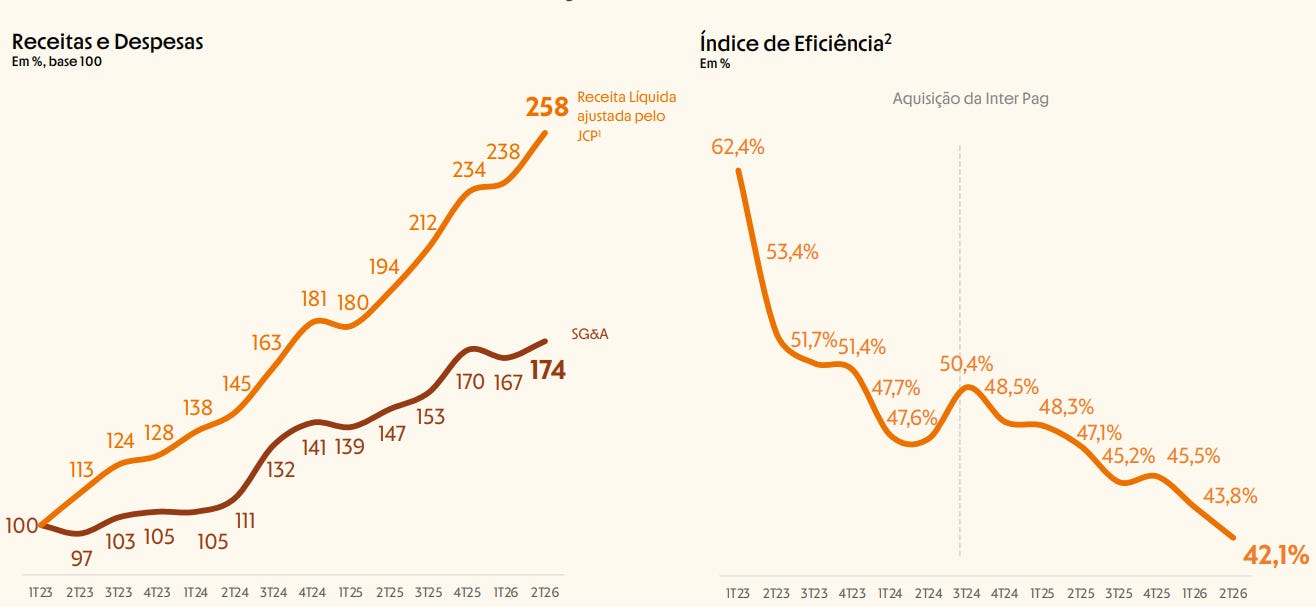
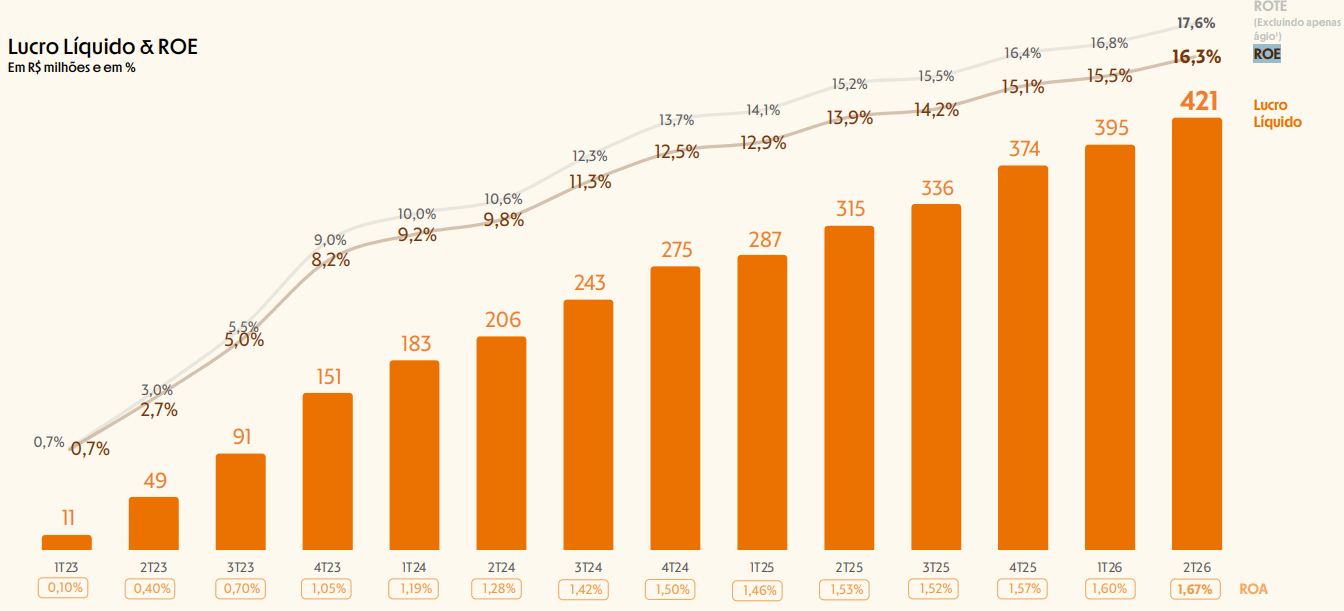
Isso foi resultado de uma alavancagem operacional: a base de clientes e a infraestrutura já estavam montadas, e cada real adicional de receita passou a exigir cada vez menos custo incremental.
O plano de crescimento que a administração descreve atualmente tem três frentes específicas:
Crédito consignado privado, citado como a “próxima fronteira” de penetração de crédito na base de clientes; é um produto de menor risco relativo (desconto em folha) que ainda representa fatia pequena da carteira, mas que, segundo release, tem capacidade de entregar um ROE marginal de 30%;
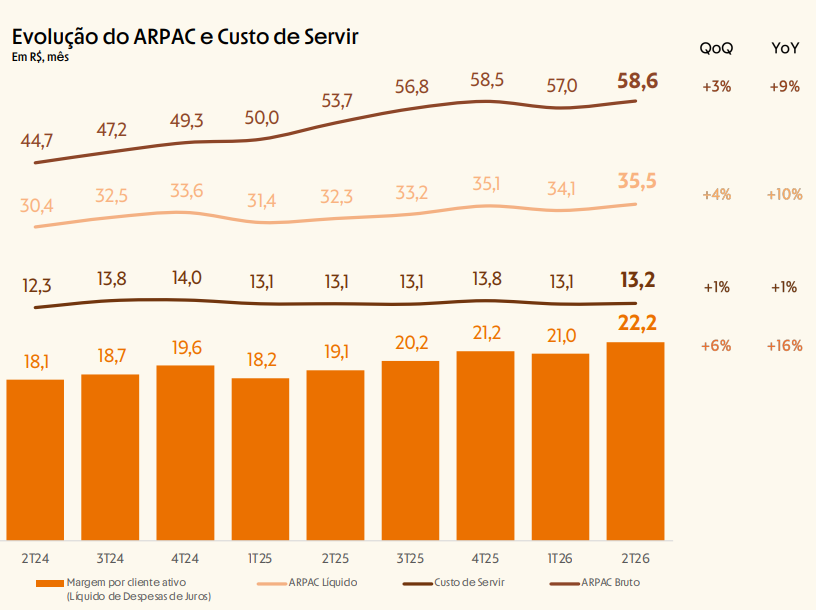
ARPAC em alta (receita média por cliente ativo), batendo recorde a cada trimestre, sinal de que o cross-sell (venda cruzada) de produtos está funcionando, não só a aquisição de clientes novos:
RI Inter “Neutralidade de capital”, frase específica usada pelo CEO João Vitor Menin no release do 2T26: o crescimento da carteira de crédito já se autofinancia via lucro retido, sem precisar de captação externa ou diluição de acionistas.
Esse último ponto é o mais relevante para a avaliação do valuation, porque significa que o Inter não precisa mais escolher entre crescer e preservar o balanço, pelo menos não no ritmo atual.
O que ainda não está claro é se o atual patamar do ROE é estrutural, se é o teto de um ciclo de ganho de eficiência que, por definição, não se repete indefinidamente, ou se ele ainda tem “fôlego” para alcançar os almejados 30% do plano 60-30-30.
A disputa inevitável: Inter vs Nubank vs bancões
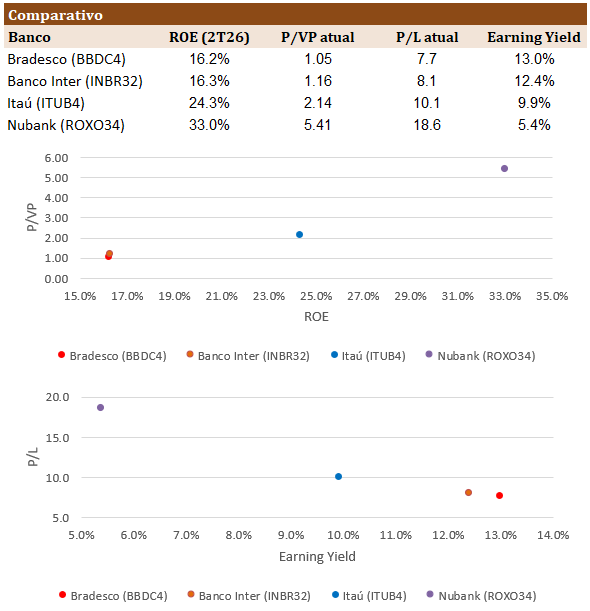
Colocando alguns indicadores lado a lado, o mercado parece estar precificando os quatro nomes abaixo de forma bem consistente/coerente:
Destaco:
o ROE do Inter (16,3%) está praticamente empatado com o do Bradesco (16,2%), e os múltiplos sobre patrimônio também estão próximos (1,05x a 1,16x);
Apesar disso, são teses completamente diferentes: Bradesco é um bancão quase centenário em recuperação de rentabilidade após anos de crise; o Inter é um banco digital ainda em fase de escala;
Apesar disso, o mercado está pagando múltiplos similares pelos dois, simplesmente porque, hoje, a rentabilidade entregue é parecida;
Por outro lado, Itaú entrega ROE bem mais alto (24,3%) com um múltiplo bem mais alto, e o Nubank está em “outro nível”, com ROE de 33% e P/VPA de ~5x;
O mercado paga um prêmio enorme em Nubank por uma rentabilidade que já é o dobro da do Inter, com crescimento de base de clientes ainda maior.
Então, para mim está claro que o mercado não está “sendo injusto com o Inter”.
Penso que o Inter provavelmente só vai ser reprecificado de forma consistente se/quando conseguir elevar o patamar do seu ROE, saindo da vizinhança do Bradesco (banco maduro, crescimento baixo) e caminhando na direção do Itaú ou do Nubank.
Portanto, vale reconhecer os dois campos de batalha em que o Inter está competindo ao mesmo tempo hoje:
contra o Nubank, na aquisição e monetização de cliente digital (onde o Nubank tem mais escala e um ROE hoje muito mais alto); e
contra os bancões, na confiança e na oferta completa de produtos financeiros (onde Itaú e Bradesco têm décadas de relacionamento e capital muito mais barato de captar via correntistas antigos).
A questão então é saber a que preço INBR se tornaria uma oportunidade, mesmo diante dessas batalhas.
Em vez de eu tentar te convencer a assinar, veja o que outros assinantes estão dizendo:
Aproveite para assinar com 30% de desconto (somente até 30/09/26) e libere seu acesso à parte mais valiosa dessa edição:
Valuation pelo Modelo de Retorno Excedente (inclusive acesso à planilha de valuation utilizada)
Não invista antes de reconhecer e saber sobre isso
O que sustenta a tese e o que a comprometeria