

“Todo esse ciclo de investimentos colocou a Klabin num momento de colheita. Quem estiver na companhia vai se beneficiar”
Cristiano Teixeira, CEO da Klabin, em teleconferência no dia 06/08/2025
Nessa edição, apresento um estudo do retorno esperado para diferentes cenários projetados para a Klabin nos próximos anos.
A pergunta que guia esse avaliação é:
Após o fim do seu maior ciclo de investimentos, até onde pode chegar a geração de caixa da Klabin e como isso poderia se refletir em uma eventual reprecificação de suas ações?
A resposta foi dividida tem três partes:
o caixa gerado hoje ainda está deprimido;
o cumprimento do guidance oficial de CAPEX é fundamental;
o upside potencial da ação depende do free cash flow yield (FCL Yield) que o mercado estaria disposto a pagar (ou receber, dependendo do ponto de vista).
Ao final do estudo, comparo o resultado obtido com o que o preço de hoje já embute.
O que você verá nessa edição
Ponto de partida: o caixa de hoje ainda não sustenta a tese
Fluxo de caixa livre do acionista projetado para 2029
Histórico de free cash flow yield e upside potencial da ação
O impacto do preço da celulose
Retorno anualizado pela abordagem de yield: nominal e real
Cruzando com o DCF completo: o que preço atual já embute
O que precisa acontecer, o que invalida e o que acompanhar
Ponto de partida: o caixa de hoje ainda não sustenta a tese
O FCL ajustado da própria Klabin (líquido de juros, IR, capital de giro e capex, antes de dividendos e projetos especiais) somou R$ 40 milhões nos últimos 12 meses (4T25 a 3T26). Sobre um valor de mercado de ~R$ 21,6 bilhões, isso é um yield de 0,2%. Três meses antes, o mesmo indicador estava em R$ 704 milhões (3,1%).
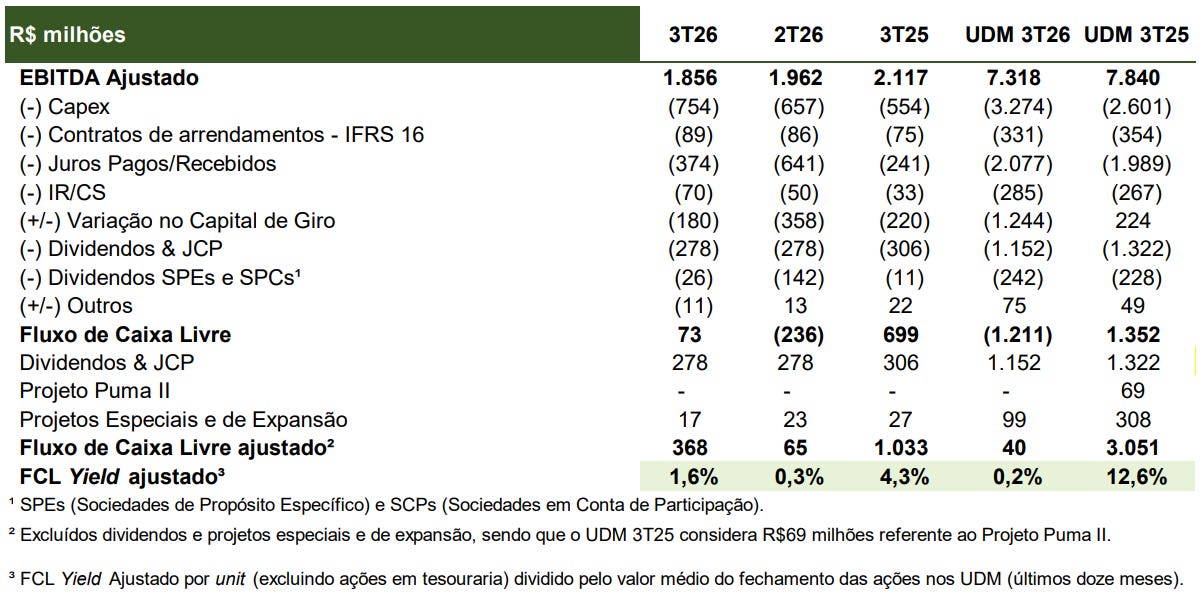
A trajetória trimestral, porém, mostra uma melhora (com possível impacto de sazonalidade):
-R$ 291 mi no 4T25
-R$ 102 mi no 1T26
+R$ 65 mi no 2T26
+R$ 368 mi no 3T26
Dois itens ajudaramos o último trimestre: os juros pagos foram de R$ 374 mi (contra R$ 641 mi no 2T26; no 3T25 também foram baixos, R$ 241 mi, o que sugere um efeito de calendário) e o consumo de capital de giro caiu para R$ 180 mi.
O que explica o número dos últimos 12 meses: capex de R$ 3,27 bi, juros líquidos de R$ 2,08 bi, consumo de capital de giro de R$ 1,24 bi (um ano antes, o capital de giro tinha liberado R$ 224 mi) e um EBITDA ajustado de R$ 7,32 bi, 6,7% abaixo dos R$ 7,84 bi de um ano atrás.
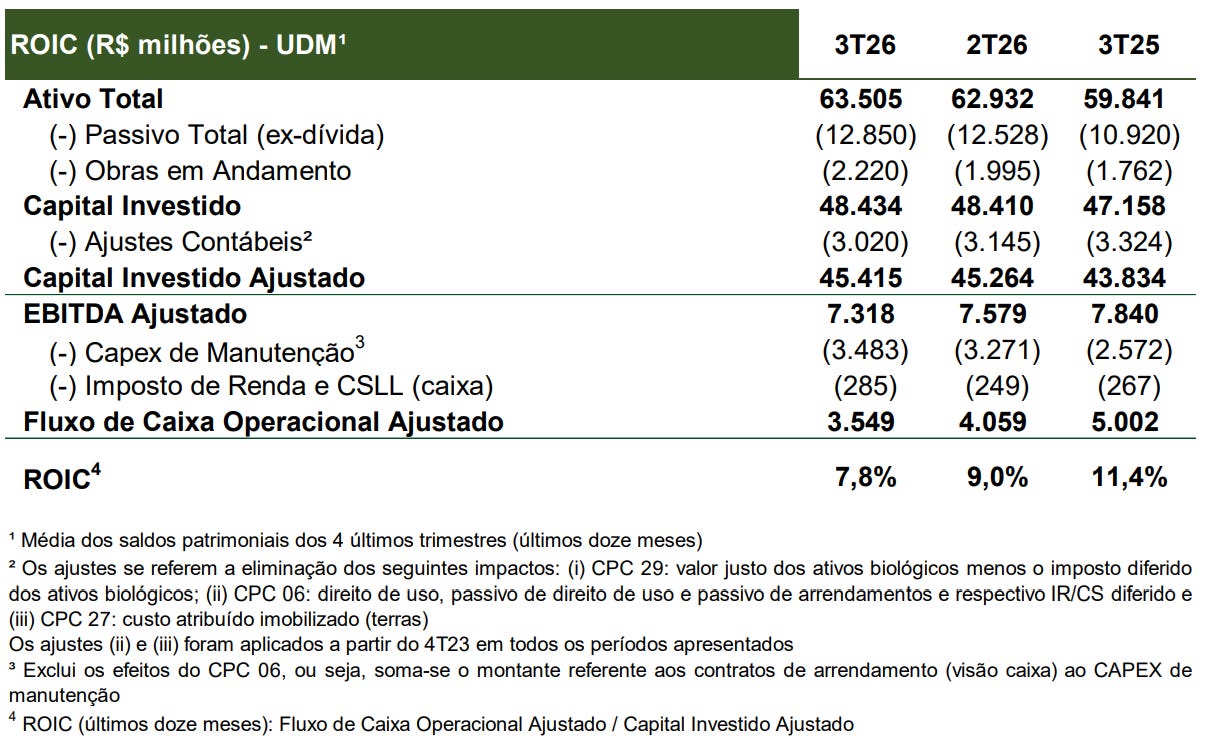
O ROIC ajustado divulgado caiu para 7,8%, abaixo do WACC mediano histórico de 9,0% e dos 9,5% que assumo no meu estudo da empresa. Ou seja, pela métrica da companhia, hoje a Klabin remunera o capital investido abaixo do seu custo e destrói valor.
A tese, portanto, se ancora na condição de que esse cenário mudará quando o CAPEX arrefecer e caminhar em direção a faixa mais baixa do guidance, conforme comentarei na próxima seção.
Fluxo de caixa livre do acionista projetado para 2029
No Fato Relevante de 09/12/2025, a Klabin projetou CAPEX de R$ 3,3 bi em 2026, R$ 2,8 bi em 2027, R$ 2,5 bi em 2028 e R$ 2,0 a 2,5 bi no longo prazo. O CAPEX dos últimos 12 meses (R$ 3,27 bi) está, portanto, alinhado com a trajetória prevista para 2026, mas sobra pouco “saldo” para o 4T26.
Considerando o modelo de valuation que eu utilizo para acompanhar a empresa, já apresentado por aqui em edições anteriores (acessar última edição relacionada), tenho o cenário abaixo para o fluxo de caixa livre do acionista (FCLE) estimado para 2029:
Black November LabInvest
Aproveite para assinar com 30% de desconto (somente até 30/11/26) e libere seu acesso à parte mais valiosa dessa edição:
Fluxo de caixa livre do acionista projetado para 2029
Histórico de free cash flow yield e upside potencial da ação
O impacto do preço da celulose
Retorno anualizado pela abordagem de yield: nominal e real
Cruzando com o DCF completo: o que preço atual já embute
O que precisa acontecer, o que invalida e o que acompanhar
Clique no botão abaixo e veja todos os benefícios da assinatura: