

Na última segunda-feira, tudo mudou.
A semana começou de forma completamente atípica e, mesmo sabendo da possibilidade, o que aconteceu no dia 26 de outubro de 2026 não era o esperado.
Ainda assim, a capacidade de nos adaptarmos rapidamente a novos contextos e ambientes é parte indissociável da natureza humana.
Por isso, é hora de se readaptar. Coisas muito boas virão adiante.
26/10/2026: o dia em que tudo mudou (para melhor). O dia em que nasceu meu primeiro filho.
Dedico a ele, portanto, esse pequeno trecho, como lembrança de um dia tão especial.
Mas esse texto não é sobre ele. É sobre o que aconteceu com a bolsa naquela mesma segunda-feira.
Após o resultado do 1º turno, a bolsa brasileira negociava como se o Brasil estivesse em vias de se tornar a Suíça ou a Noruega. No primeiro pregão após o 2º turno, a expectativa do mercado mudou completamente de direção.
Por isso, faço questão de começar essa edição repetindo um trecho que escrevi no artigo enviado por aqui no dia 06/10, logo após o resultado do 1º turno:
“(…)
Lembre-se de que o período eleitoral ainda não acabou, o próximo governo ainda não está definido e o mundo vive uma época muito esquisita, de conflitos bélicos, econômicos e muitas incertezas. Então, certamente ainda haverá turbulências. A bolsa não vai subir para sempre.
Além disso, seja qual for sua ideologia política e seja qual for o próximo governo, o Brasil continuará sendo o Brasil.
Temos nossas vantagens competitivas, bem como nossas fragilidades, e elas não mudarão do dia para a noite.”
[Trecho retirado da seção “Cuidado com o ego e com o viés da projeção” do artigo “Já é hora de realizar o lucro?”]
Pois bem, pouco mais de 20 dias se passaram e aqui estamos.
O Brasil continua sendo o Brasil. E não seria diferente.
Em grande parte, seguimos sujos do banho de sangue que presenciamos no pregão de segunda e que ainda respinga nos pregões seguintes.
No dia 26/10, o Ibovespa fechou o dia despencando ~14% em reais e ~20% em dólar.
Entre as empresas mais alavancadas e sensíveis a juros, houve quedas superiores a 50%. Algumas elétricas, que muita gente acreditava serem sempre defensivas, chegaram a cair quase 30%. Do outro lado, algumas poucas empresas com receita em dólar foram as únicas a fechar em alta.
Diante desse contexto, nessa edição explico as minhas decisões para o presente e para o futuro, bem como as respectivas justificativas. Detalho também como pretendo agir daqui para frente em relação à minha carteira de ações.
O que você verá nessa edição
Expectativas, expectativas e expectativas
A nossa inegável aversão à perda
Três princípios para manter a cabeça (e a carteira) no lugar
O que eu fiz antes do 2º turno
O que eu farei daqui para frente
Onde eu errei, e o que isso me custou
A visão da minha carteira após a queda
Minha estratégia pessoal de alocação para as próximas semanas
Conclusão
Expectativas, expectativas e expectativas
Assim como na alta, na queda também precisamos separar o que tem fundamento do que não tem.
A maior parte da alta generalizada da bolsa brasileira nas últimas semanas não estava ancorada em uma melhora estrutural dos resultados e dos fundamentos das empresas. E o mercado sempre esteve ciente disso.
O que vimos foi apenas uma série de empresas subprecificadas sendo reprecificadas por uma expectativa de juros futuros menores. No pregão do dia 26, essa expectativa mudou de direção, de forma abrupta.
A imagem abaixo ilustra isso de forma bem simples e clara. Ela mostra a taxa de juros de 10 anos do Brasil:
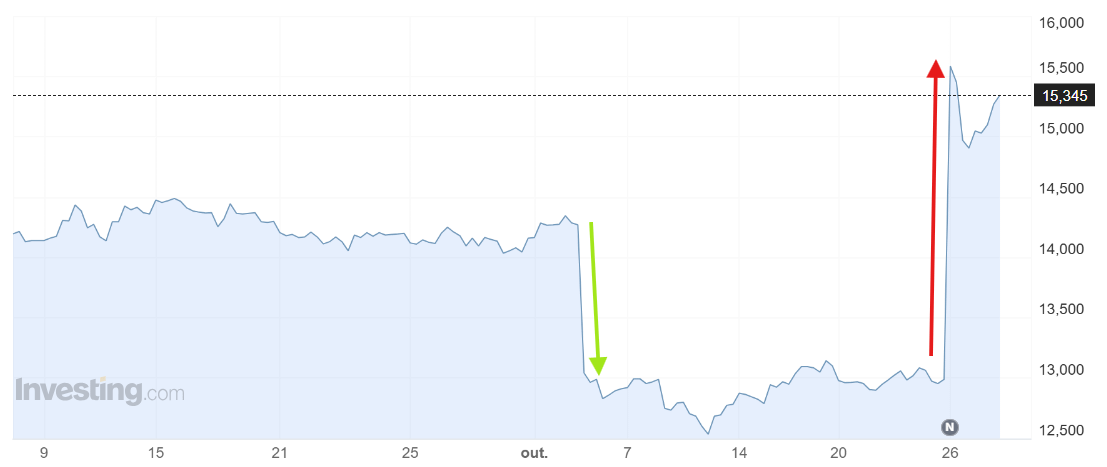
Após o primeiro turno das eleições presidenciais (seta verde), a perspectiva de vitória de um candidato de direita e com aparente perfil “pró-mercado” provocou um forte alívio na curva de juros futuros.
Diante da expectativa de maior rigor fiscal e de uma eventual agenda de privatizações ou reformas estruturais, o mercado reduziu os prêmios de risco exigidos nos contratos de longo prazo, o que levou a um fechamento (queda) expressivo das taxas futuras.
Esse movimento se inverteu drasticamente (seta vermelha) após a confirmação da vitória do candidato de esquerda.
O receio de uma guinada em direção a maiores gastos públicos, flexibilização das regras fiscais e maior intervencionismo estatal reacendeu os prêmios de risco e empurrou a curva de juros futuros, também de forma abrupta, para patamares elevados.
Em resposta a essa expectativa de um custo de capital maior, a bolsa sofreu uma forte derrocada, castigada pela saída de capital estrangeiro, pela migração massiva de capital para a renda fixa e, naturalmente, pela compressão dos múltiplos das empresas listadas*.
*Vale destacar que, quanto menor o custo de capital, menor a taxa de desconto aplicada sobre os fluxos de caixa futuros das empresas e, consequentemente, maior o valor presente desses fluxos, resultando em um maior valor justo para as ações. Quando o custo de capital sobe, ocorre o inverso.
Daqui até o fim do ano, minha expectativa é de mais um longo período de volatilidade, com rumores e definições sobre a equipe ministerial e as políticas econômicas do novo/velho governo, que ainda carregam muita incerteza.
A nossa inegável aversão à perda
Daniel Kahneman e Amos Tversky mostraram que, para a maioria das pessoas, uma perda pesa aproximadamente o dobro de um ganho do mesmo tamanho. Talvez isso explique o sentimento atual da grande maioria dos investidores.
Nas últimas semanas, a alta pareceu uma confirmação das nossas teses. Na sequência, a queda parece uma sentença irrevogável.
“Ganhar dinheiro na bolsa quando tudo sobe não é o mais complexo dos desafios.”
[Trecho retirado da seção “Cuidado com o ego e com o viés da projeção” do artigo “Já é hora de realizar o lucro?”]
As duas leituras vêm do mesmo viés: assumir que uma queda (ou alta) no preço de uma ação implica, ou explica, necessariamente uma queda (ou aumento) no valor do negócio.
Para separar as coisas, em momentos como esse, de elevação abrupta nos juros futuros, cabe usarmos três perguntas:
A tese do negócio mudou?
Não: é oscilação.
Sim: reavaliar a posição.
O custo de capital normalizado da empresa mudou de forma estrutural?
Não: é oscilação.
Sim: o valor justo cai e é preciso refazer as contas.
A empresa opera muito alavancada (endividamento alto)?
Não: sem risco extra claro na tese.
Sim: reavaliar a posição.
A segunda pergunta é a que mais confunde e, por isso, merece um comentário adicional.
O que vimos até agora foi a curva de juros futuros voltando para onde estava antes da eleição (na realidade, subiu um pouco mais do que o patamar anterior). E, antes da eleição, o meu valor justo para as empresas que acompanho e compartilho por aqui era praticamente o mesmo que tenho hoje.
Se o resultado das eleições tivesse sido outro, a expectativa das taxas futuras também teria mudado, mas eu teria cautela ao projetar uma melhora estrutural a partir apenas de uma expectativa. Por isso, nos meus estudos, costumo usar um custo de capital normalizado, ao invés de recalcular a taxa de desconto e o valor justo a cada movimento na curva de juros de longo prazo.
O mercado faz esse “ajuste” no preço todos os dias, porque todo dia é uma nova oportunidade de compra e venda para alguém. Mas, para uma estratégia de longo prazo, na minha opinião, essa dinâmica não faz sentido. Eu só reavalio a taxa de desconto dos estudos quando (e se) o custo de capital normalizado mudar de forma estrutural, por exemplo, com uma mudança duradoura do regime fiscal/monetário ou uma alteração relevante na estrutura de capital.
Esse método tem dois limites que faço questão de esclarecer:
Normalizar não é fechar os olhos: se o custo de capital mudar de forma estrutural, o valor justo precisa ser recalculado.
A normalização protege o valuation, não o fluxo de caixa: uma empresa que precisa refinanciar dívida com juros altos por mais tempo sofre no resultado, o que reflete em uma geração de caixa livre menor, mesmo que o custo de capital normalizado não mude. É por isso que a terceira pergunta existe.
Por fim, vale lembrar que uma queda no preço só vira perda permanente de capital em duas situações:
você vende, por necessidade ou por pânico;
o fundamento da tese muda de forma permanente.
Se o desespero bateu em você no pregão de segunda, talvez seja hora de rever a alocação. Vale para você e vale para mim: as grandes quedas são um teste de alocação.
Três princípios para manter a cabeça (e a carteira) no lugar
Abaixo, elenco três princípios importantes para mantermos a sanidade em momentos como esse (certamente essa não será nossa última experiência desse tipo):
Dolarização, direta ou indireta: empresas com receita em dólar amortecem momentos como esse. Quando o câmbio sobe, parte da conta se compensa. Além disso, essas empresas costumam depender menos do mercado doméstico. Por isso, é fundamental ter uma parcela da carteira dolarizada, seja diretamente (via empresas globais/internacionais) ou indiretamente (via empresas nacionais com receita dolarizada).
Comprar barato é a única garantia que temos: o preço sempre vai oscilar. O que está sob nosso controle é quanto pagamos e a parcela de caixa que mantemos. Não podemos abrir mão da margem de segurança, é ela quem nos protege em situações como essa. Comprar barato significa conhecer muito bem o valor justo do ativo, para ter a tranquilidade de seguir posicionado enquanto o preço não caminha até o valor.
Método vs. mercado: quem vive o mercado o dia inteiro tem mais dificuldade de não agir como ele. Por isso, é preciso ter regras bem definidas antes dos movimentos bruscos: tamanho máximo por posição, caixa mínimo e “preço teto” (preço que garanta uma margem de segurança mínima frente ao valor justo do ativo). Ter um método agnóstico às nossas emoções é fundamental.
O que eu fiz antes do 2º turno
Ao longo de outubro, realizei algumas posições da carteira, inclusive zerei a que ocupava a 3ª maior posição.
Eu não tinha uma previsão de queda abrupta para o curto prazo. Mas tentei “seguir o método” e realizei o que havia passado do tamanho desejado e do valor que eu considerava justo. Ainda assim, em alguns casos, como comentarei adiante, “deixei passar”, e agora estou lidando com as consequências.
Pelas minhas contas, as vendas realizadas antes do resultado do 2º turno reduziram em cerca de um quinto o efeito da queda de segunda-feira na minha carteira. Mas isso não eliminou a perda, até porque o cenário eleitoral concretizado não era o meu cenário base.
Como não fiz aportes com “dinheiro novo” desde agosto/26, meu caixa, somado às vendas realizadas em outubro, está em ~25% atualmente.
Agora, chegou a hora de estudar e começar a usá-lo.
O que farei daqui para frente
As piores decisões (e as mais caras) costumam ser tomadas no calor do momento. Por isso, estou me apegando estritamente ao meu método, e a nada além dele.
Para explicar como estou desenhando a estratégia dos próximos movimentos, dividi essa seção em três partes:
Onde eu errei, e o que isso me custou
A visão da minha carteira após a queda
Minha estratégia pessoal de alocação para as próximas semanas
Começando pelos erros: