
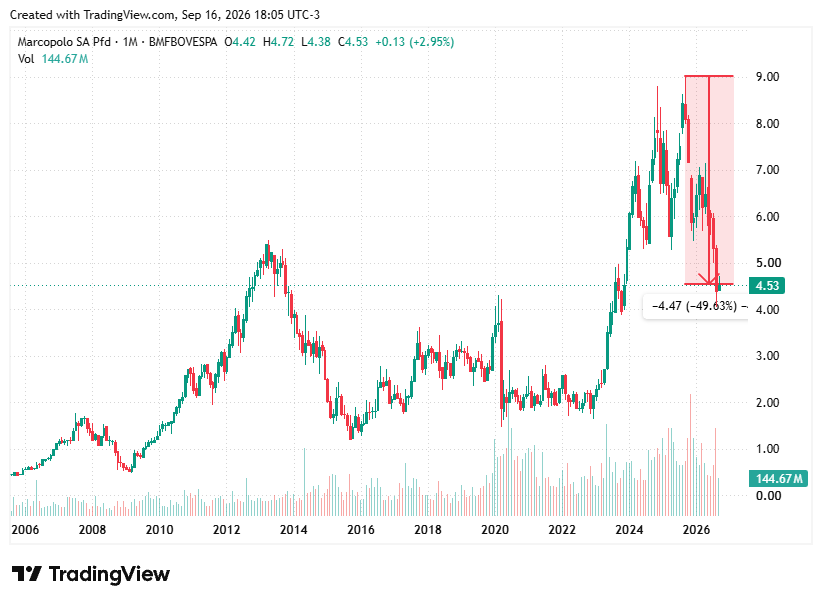
Nos últimos meses, os acionistas de Marcopolo tem amargado uma desvalorização de ~50% no preço das suas ações, vendo POMO4 despencar da região dos quase R$ 9 para os atuais ~R$ 4,50 na data em que escrevo essa edição (16/09/26):
O papel ganhou bastante popularidade e atraiu muitos investidores pessoa física depois de realizar distribuições consideráveis de proventos nos últimos anos:
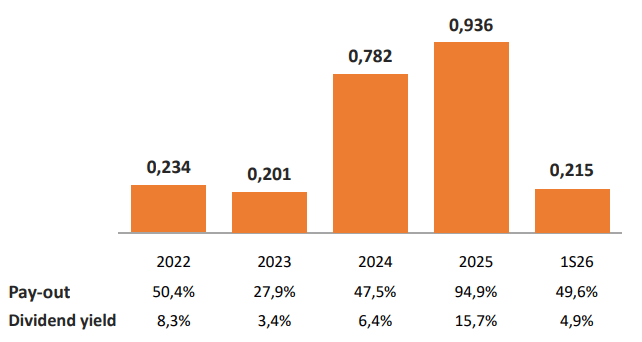
O problema é que a maior parte dessa atração se origina a partir de dois fatores perigosos:
A perpetuação dos dividendos no patamar visto recentemente;
O viés de ancoragem, que faz com que os investidores se apeguem à expectativa de que a ação irá voltar, em algum momento, para o preço atingido anteriormente (condição para a qual não há qualquer tipo de garantia).
Dito isso, o objetivo dessa edição é estudar o valor intrínseco da Marcopolo, a fim de conseguir avaliar e calcular o valor justo para POMO4, bem como entender quais incertezas podem interferir no caminho da empresa nos próximos anos.
O que você verá nesta edição
Entenda a companhia
Histórico de produção e crescimento
Impacto da fase 13 do Programa Caminhos da Escola
Valuation de POMO4
O ônus e o bônus do crescimento
A tese de envelhecimento da frota brasileira
O nível sustentável de proventos
Insiders e fundos comprados POMO4
O que sustenta a tese e o que a compromete
Entenda a companhia
A Marcopolo é uma empresa multinacional brasileira, considerada uma das maiores fabricantes de carrocerias de ônibus do mundo e a líder absoluta do setor no Brasil.
Fundada em 1949 na cidade de Caxias do Sul (RS), originalmente sob o nome de Nicola & Cia, a companhia começou como uma pequena oficina artesanal e expandiu-se globalmente.
O nome atual foi adotado na década de 1970, inspirado no famoso explorador veneziano Marco Polo, simbolizando o forte espírito de internacionalização da marca.
A empresa passou por diversas reorganizações societária, entradas e saídas de sócios e integrou dezenas de joint ventures ao redor do mundo (Argentina, México, Colômbia, África do Sul, China, Rússia, Egito, Índia), várias das quais foram desfeitas ao longo do caminho.
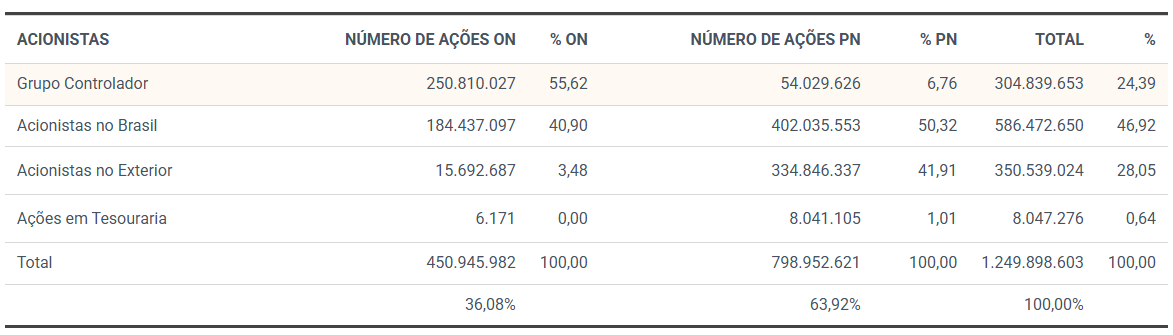
A família fundadora, os Bellini, segue no controle e na presidência do conselho até hoje, com a cadeira de CEO alternando entre executivos da família e de fora dela nas últimas três sucessões:
Principais negócios e marcas
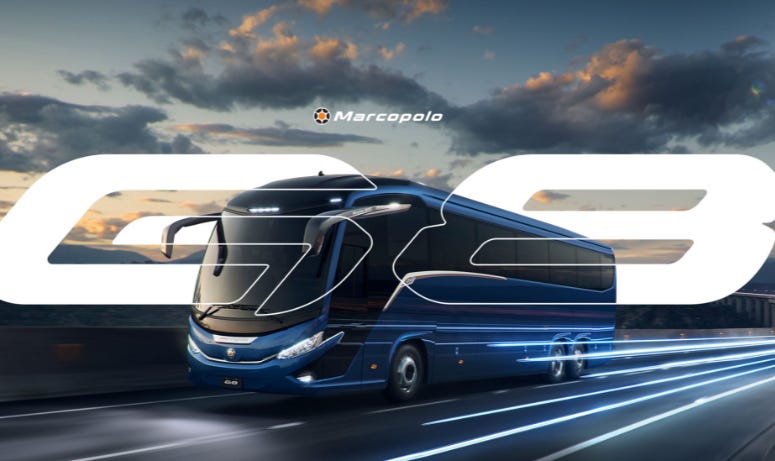
Marcopolo
Com 77 anos de existência, é referência mundial na fabricação de carrocerias de ônibus e no desenvolvimento de soluções de mobilidade alinhadas aos mais modernos conceitos de sustentabilidade.
Com produtos rodando em mais de 120 países nos cinco continentes, a Marcopolo se destaca pelo amplo portfólio de produtos.
Volare
Líder de vendas em seu segmento, a Volare é uma divisão de negócios focada na produção de micro ônibus voltados para o transporte escolar, fretamento executivo, transporte urbano e projetos especiais, tendo inclusive já produzido unidades elétricas para projetos fora do Brasil.
Criada em 1998, possui ampla rede de concessionários e uma forte tradição em versatilidade e proximidade com os clientes.
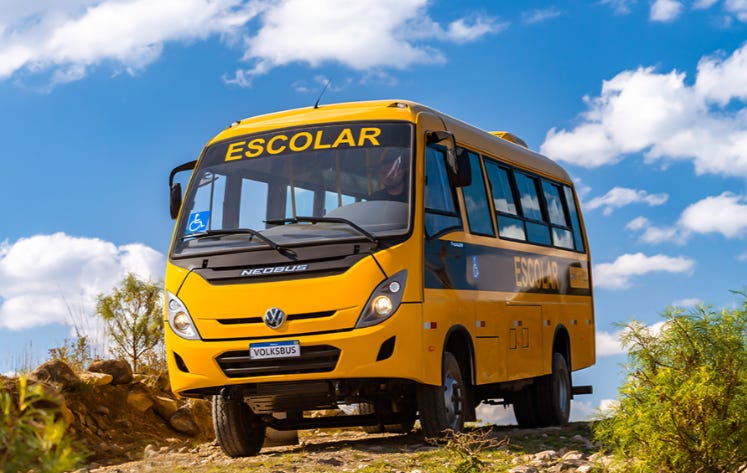
Neobus
Unidade de negócios focada em atender projetos governamentais, a Neobus possui em seu portfólio os micro ônibus Thunder e Thunder Midi.
São soluções de mobilidade projetadas com a segurança e robustez necessária para o transporte de criança e adolescentes em idade escolar.
Histórico de produção e crescimento
Em termos de unidades produzidas, a Marcopolo caiu de mais de 20 mil unidades em 2014 para 8.810 em 2016, quase metade, em meio à recessão doméstica daquele período:
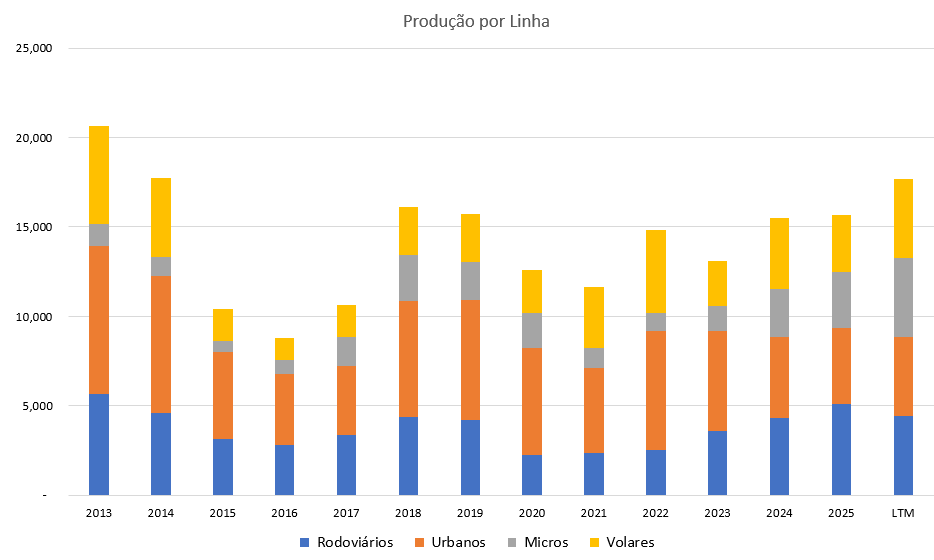
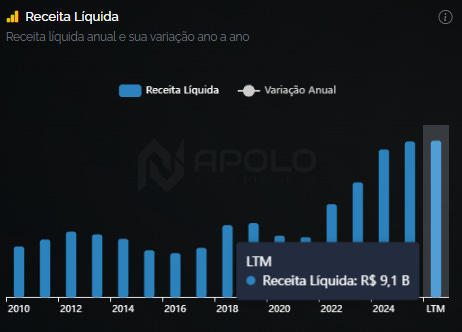
Depois da recuperação do volume em 2018 e 2019, a pandemia cortou a receita de R$4,31 bilhões (2019) para R$3,59 bilhões (2020), queda de 16,8%.
A recuperação seguinte foi consistente, alcançando receita de R$9,06 bilhões em 2025.
Já em termos de unidades produzidas, 2025 (15.678) ficou praticamente empatado com 2019 (15.706).
Ou seja, mesmo cinco anos depois, a empresa vendeu basicamente o mesmo volume de ônibus.
O gráfico abaixo consolida o histórico de produção por linha do 1T13 até o 2T26, trimestre a trimestre:
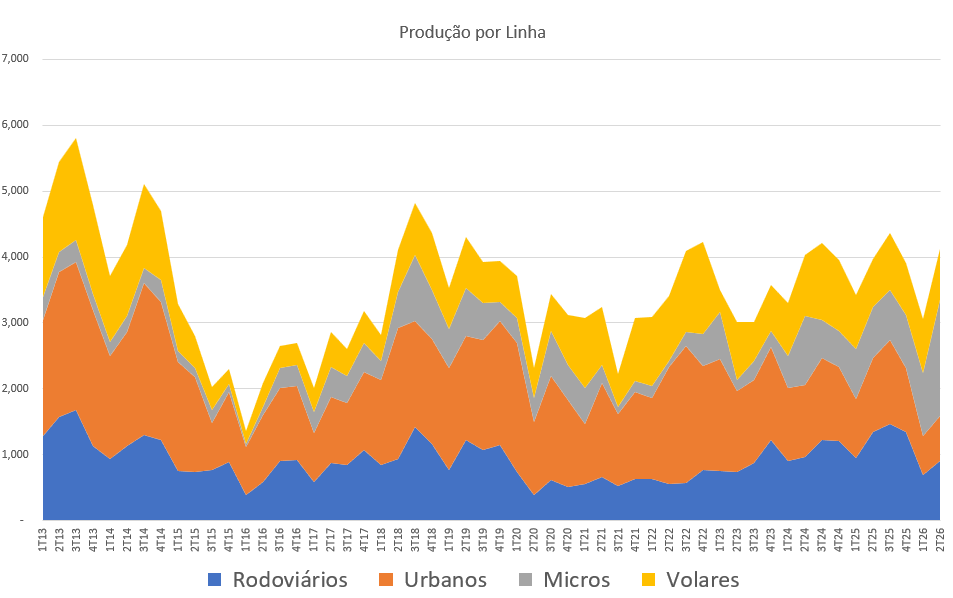
Portanto, quase todo o salto de receita de R$4,3 bilhões para R$9,1 bilhões visto nesse período veio de preço e mix, não de mais unidades saindo da fábrica (logicamente isso não invalida o crescimento).
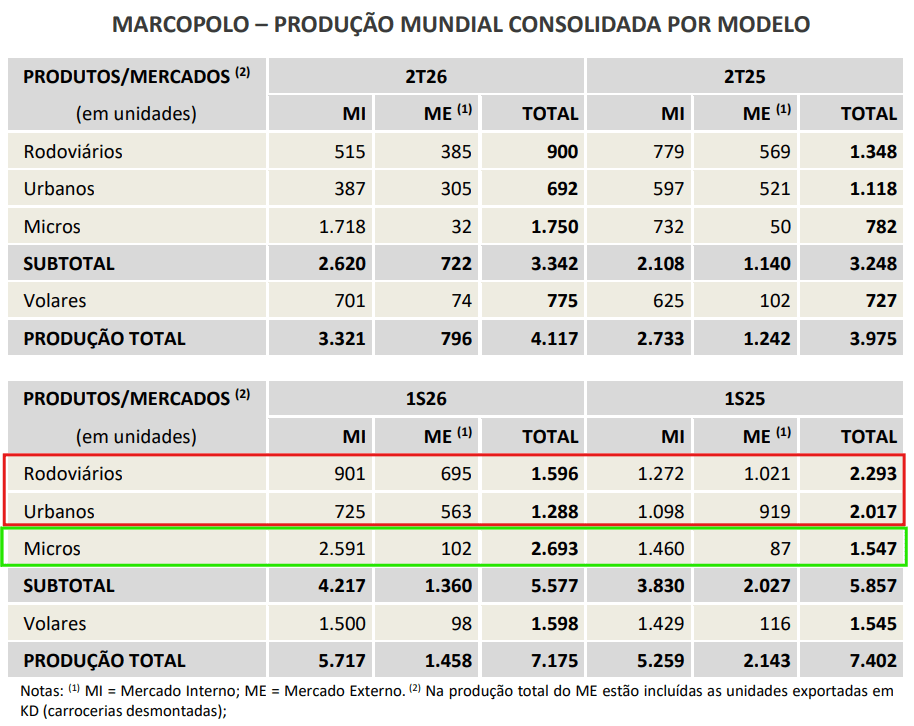
Atualmente os Rodoviários e Urbanos são os segmentos de maior ticket e maior margem, e eles caíram entre 30% a 40% em volume no semestre.
Já nos Micros, o segmento de menor ticket, cresceu mais de 70%, puxado por entregas remanescentes da Fase 12 do Caminho da Escola e por pedidos do Ministério da Saúde.
Caminho da Escola
O Programa Caminho da Escola é uma iniciativa do governo federal criada em 2007 para renovar, padronizar e ampliar a frota de veículos de transporte escolar da rede pública.
O objetivo é garantir que os estudantes cheguem à sala de aula todos os dias, com foco em alunos que moram em zonas rurais, áreas ribeirinhas e locais de difícil acesso.
No programa, tanto os estados quanto os municípios recebem repasses de recursos federais (como do FNDE), financiamentos ou verbas próprias.
Impacto da fase 13 do Programa Caminhos da Escola
Quando o release do 2T26 saiu, a Fase 13 do Caminho da Escola ainda era uma “incógnita”: a licitação tinha sido realizada em 14/04/2026, a Marcopolo se habilitara a entregar até 7.210 unidades, mas a homologação seguia pendente, e isso já afetava a própria projeção de produção da empresa para o 3T26.
Seis semanas depois, no Marcopolo Day (15/09/2026), a companhia confirmou vitória em 12 lotes do certame, com até 7.210 unidades das marcas Neobus e Volare, e entregas previstas para 2026 e 2027.
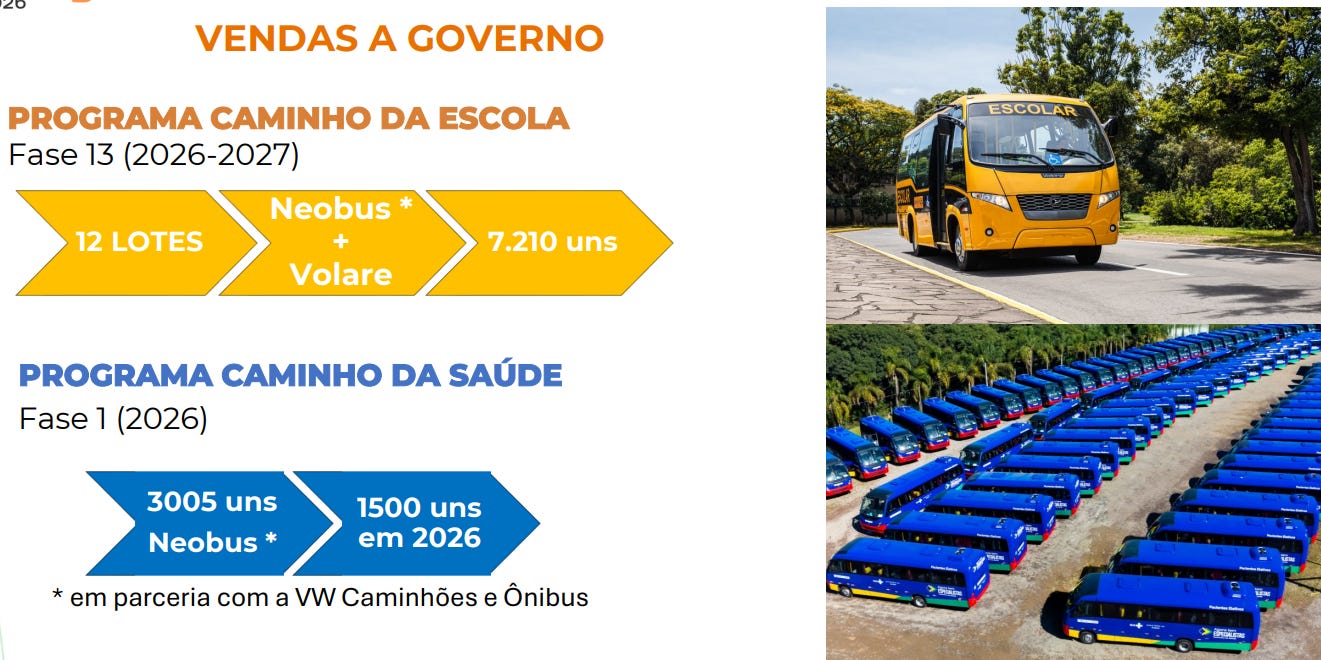
Ou seja, o principal catalisador de curto prazo que eu esperava ver decidido nos próximos trimestres já foi decidido e a favor da empresa.
E mesmo assim, a ação segue “amassada”.
Se o mercado já sabia (a notícia circula desde junho) que a Marcopolo tinha praticamente garantido um volume relevante de receita para 2026-2027, e a ação caiu do mesmo jeito, a preocupação predominante parece realmente ser a expectativa para mix, margem, e a demanda privada de rodoviário/urbano.
Com o cenário traçado, a pergunta que tentarei responder a seguir, com ajuda dos números, é quanto desse quadro já está no preço, e quanto de recuperação adicional (rodoviário/urbano voltando ao padrão histórico) seria necessário para o preço atual fazer sentido.
Há margem de segurança ao comprar POMO4 hoje?
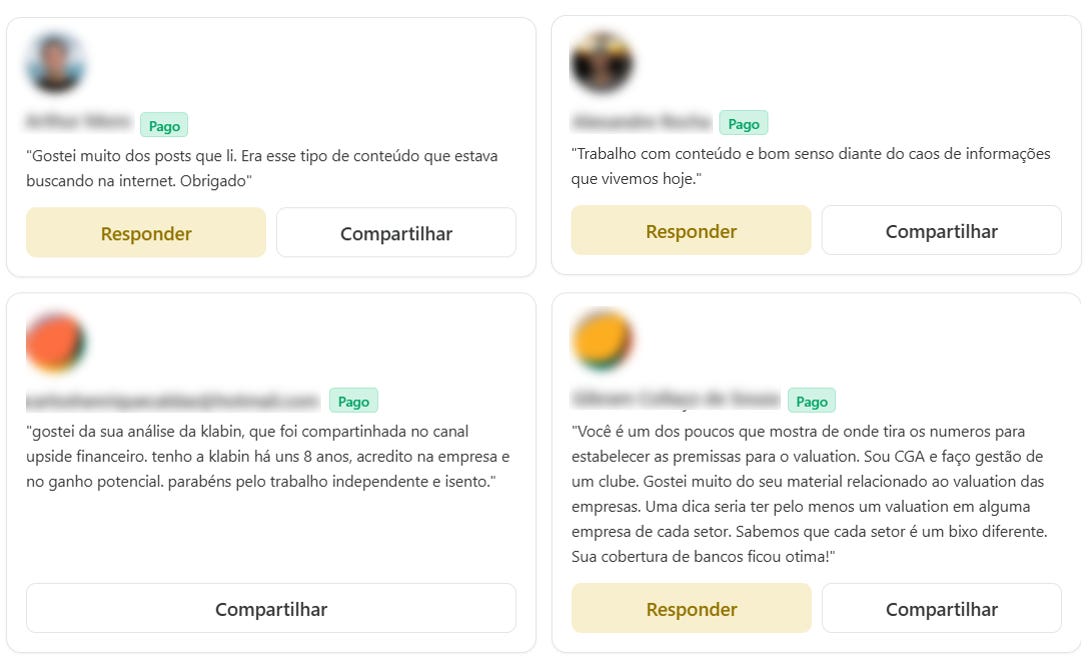
Em vez de eu tentar te convencer a assinar, veja o que outros assinantes estão dizendo:
Aproveite para assinar com 30% de desconto (somente até 30/09/26) e libere seu acesso à parte mais valiosa dessa edição:
A tese de envelhecimento da frota brasileira
Valuation de POMO4
O ônus e o bônus do crescimento: capital de giro
O nível sustentável de proventos
Insiders e fundos comprados POMO4
O que sustenta a tese e o que a compromete
A tese de envelhecimento da frota brasileira
Uma dos pilares geralmente associados à tese de investimento em Marcopolo é o envelhecimento da frota brasileira de ônibus.
Então, antes de discutir o valuation de POMO4, vale um “zoom-out” para entender o que os dados do setor nos dizem sobre o ciclo de renovação da frota e onde/como a Marcopolo se encaixa nisso: