

Dia de falar da famigerada NCG, ou Necessidade de Capital de Giro.
Reconheço que, por muito tempo, negligenciei sua importância nas análises e estudos que fiz ao longo dos últimos anos.
Felizmente, percebi, ainda em tempo, o papel central que ela exerce sobre a saúde financeira, sobre o retorno das empresas e sobre sua geração de caixa livre.
O que você verá nesta edição
Simplificar → Entender → Aprofundar
Definição
A dinâmica da NCG
Exemplo prático: calculando a NCG de um negócio
Como a NCG pode destruir negócios
A mecânica por trás da destruição
Conclusão
Simplificar → Entender → Aprofundar
Sei que, para muita gente, esse tema parece avançado demais. Ainda assim, quero cumprir aqui um dos principais propósitos desta newsletter: traduzir finanças corporativas de um jeito que ajude o investidor ou gestor a usar melhor as métricas e os indicadores na tomada de decisão e na gestão do dia a dia.
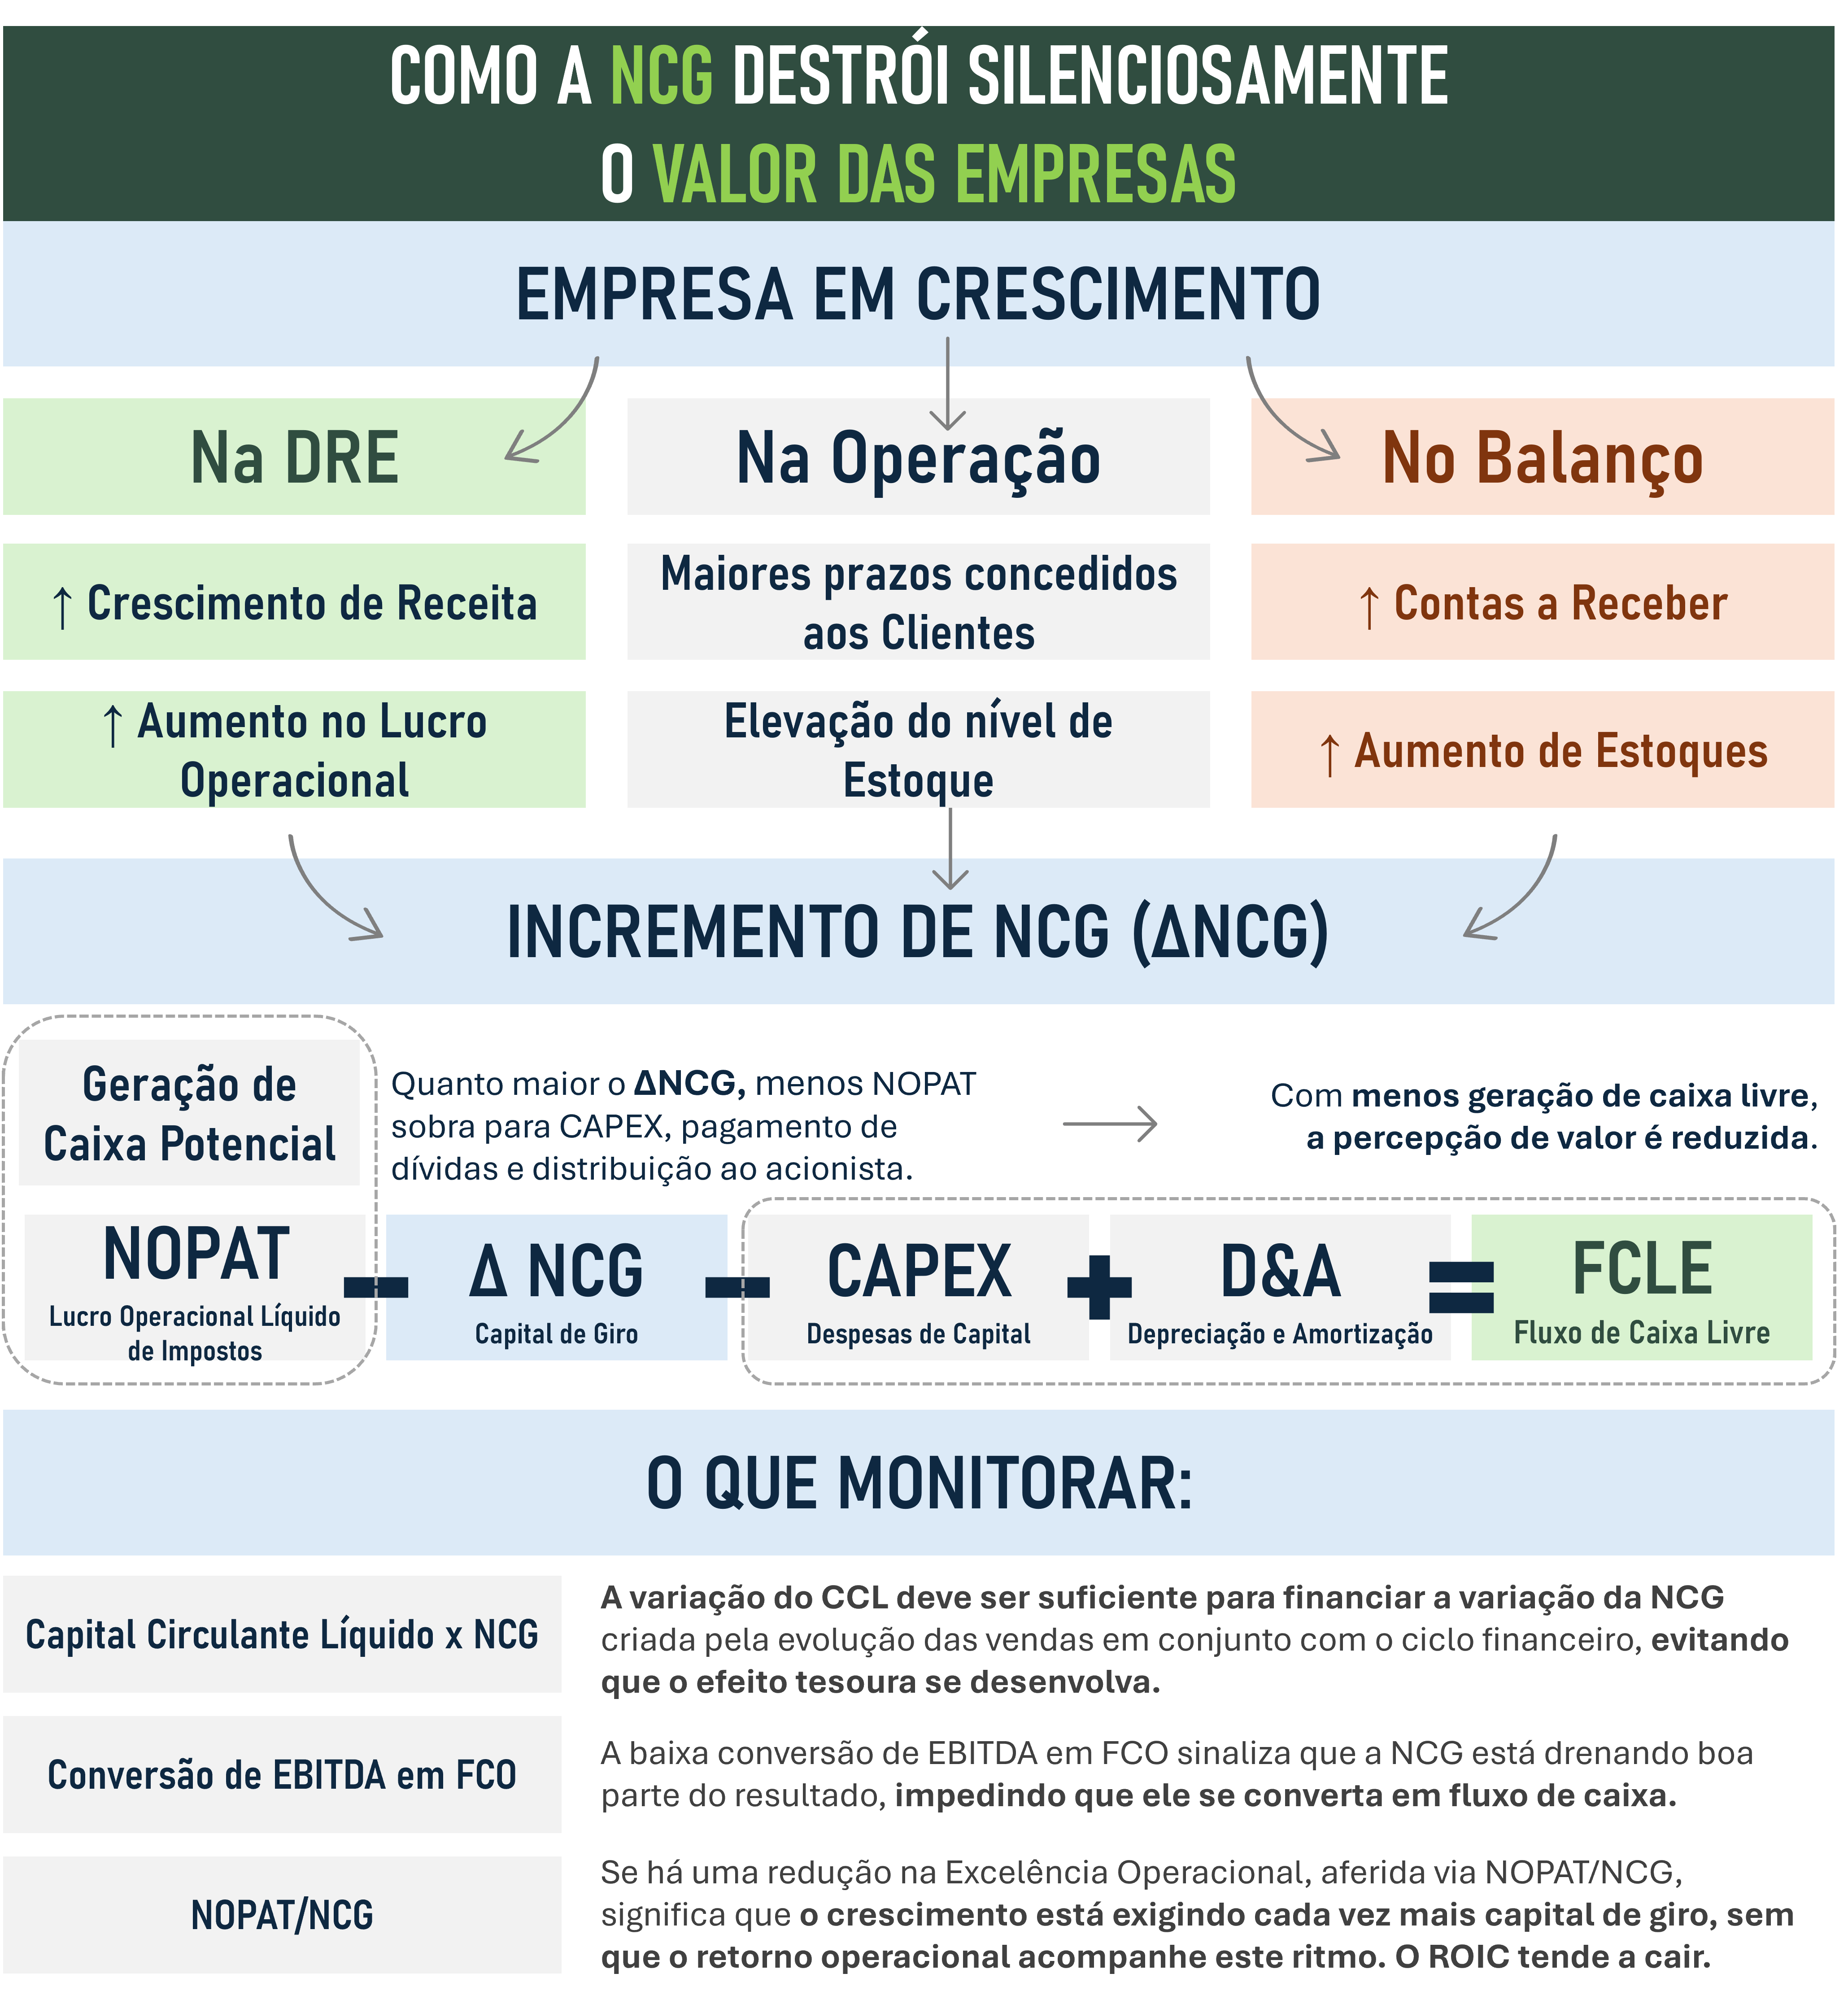
De antemão, deixo o esquema abaixo. Salve-o para consultas futuras, pode ser útil.
Definição
Indo direto ao ponto: a NCG representa os recursos necessários para que a operação consiga rodar. Esses recursos ficam “presos” no ciclo operacional do negócio.
Ela é calculada a partir de contas do balanço patrimonial da companhia:
NCG = Ativo Circulante Operacional (ACO) − Passivo Circulante Operacional (PCO)
Onde, de forma simplificada:
ACO = Contas a Receber + Estoques
PCO = Contas a Pagar (fornecedores, tributos e despesas operacionais)
Na prática, a NCG mede quanto de caixa a operação consome para se manter de pé.
Ela é diretamente influenciada pelos prazos médios de recebimento, estocagem e pagamento, que, em conjunto, formam o chamado ciclo financeiro: o período entre o desembolso para pagar fornecedores e a entrada de recursos das vendas realizadas.
Por isso, existe outra forma de olhar para a necessidade de capital de giro: pela ótica dos prazos.
Ciclo Financeiro = Prazo Médio de Recebimento + Prazo Médio de Estocagem − Prazo Médio de Pagamento
O resultado aqui vem em dias, e não em unidades monetárias. A interpretação prática é simples: por quanto tempo o caixa fica “preso” na operação.
Quanto maior o ciclo, mais capital de giro o negócio exige para continuar funcionando.
Quer dominar a NCG?
A NCG é tema recorrente na Oficina de Finanças Corporativas Aplicadas ao Investimento em Ações. Ela conecta DRE, balanço e fluxo de caixa, e é a base para entender conversão de caixa, ROIC e geração de valor.
Se você quer ir além e aprender tudo isso, escolha seu plano e aproveite.
Mensal
Acesso a todos os estudos e análises pagas (teses, valuation, carteira pessoal, índice de ações LabInvest) e à Oficina de Finanças Corporativas, enquanto sua assinatura estiver ativa.
Anual
Mesmo acesso completo do plano mensal, com acesso à Oficina garantido por pelo menos 12 meses.
Desconto adicional de 20% em relação ao mensal.
Mentoria Individual
Tudo do plano anual, mais orientação individual comigo para aprofundar seus estudos, seu processo de análise e a construção de teses e valuations.
Quer a mentoria com uma condição melhor? Você pode comprar direto pela Hotmart, em até 12x sem juros:
Ficou com qualquer dúvida? É só me chamar no WhatsApp:
A dinâmica
A NCG não é estática. Ela muda conforme a dinâmica do negócio e depende de três variáveis principais:
Estoques: manter produtos parados por muito tempo imobiliza capital. Quando o giro é lento, o dinheiro investido em mercadorias demora a voltar, o que eleva a necessidade de caixa.
Contas a receber: vendas a prazo aumentam o tempo médio de recebimento. A receita até já foi reconhecida, mas o caixa só entra depois. Até lá, a empresa precisa de recursos para sustentar a operação, e a liquidez do presente fica menor.
Contas a pagar: incluem fornecedores, tributos e despesas operacionais. Quanto mais longos os prazos de pagamento, menor tende a ser a NCG, porque o dinheiro tem mais tempo para circular antes de sair do caixa.
Exemplo prático: calculando a NCG de um negócio
Imagine uma empresa com os seguintes números:
200 de estoques
120 de contas a receber
90 de contas a pagar
Aplicando a fórmula da necessidade de capital de giro:
NCG = 200 + 120 − 90 = 230
Esse resultado mostra que a empresa precisa de 230 unidades monetárias para sustentar sua operação sem depender de recursos externos de curtíssimo prazo.
Se o caixa e as fontes de financiamento de longo prazo disponíveis forem menores do que isso, o risco de pressão sobre a liquidez aumenta.
Se, por outro lado, a operação consegue se financiar com folga e ainda reter caixa, a situação é bem mais confortável.
E se a NCG for negativa?
Isso significa que a operação se financia sozinha e ainda gera recursos.
Nesse caso:
a empresa recebe antes de precisar pagar;
fornecedores e outros passivos operacionais financiam o giro;
o crescimento tende a ajudar o caixa, e não a consumi-lo.
É o caso, por exemplo, da Ambev:
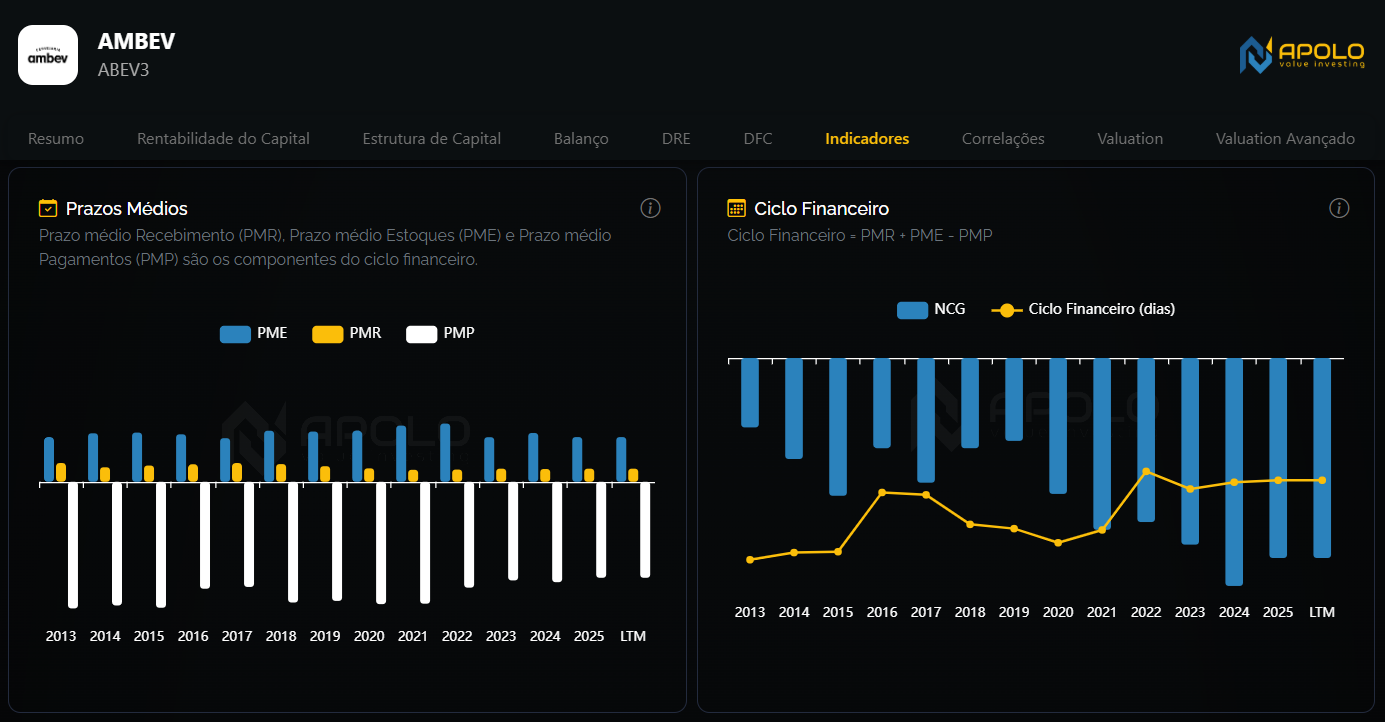
Isso costuma refletir:
forte poder de barganha com fornecedores;
giro rápido de estoques;
recebimento eficiente;
modelo operacional muito forte.
Em termos práticos, quanto mais vende, maior a chance de gerar caixa no giro, em vez de precisar investir nele.
Como a NCG pode destruir negócios
A negligência com a NCG como vetor de geração de caixa e de valor costuma destruir a rentabilidade dos negócios.
Isso porque ela não aparece de forma clara na DRE.
E, mesmo nas maiores empresas listadas do país, muitas vezes não se dá a devida atenção a uma análise combinada de balanço, DRE e DFC.
Nas médias e pequenas, isso costuma ser ainda pior: em muitos casos, as demonstrações financeiras mal são consolidadas e analisadas de forma adequada.
Por isso, entender o impacto da NCG já coloca o investidor ou gestor alguns passos à frente da média.
O problema central é justamente essa baixa visibilidade na DRE: mesmo com crescimento de receita, EBITDA e lucro operacional, a companhia pode estar queimando caixa, porque o resultado está sendo drenado para financiar o capital de giro.
Essa frase resume o que pretendo demonstrar a seguir.
A mecânica por trás da destruição
Antes de seguir, vale conectar as peças:
as vendas de produtos ou serviços geram a receita da companhia;
da receita, são deduzidos os custos e as despesas operacionais associadas à venda e à gestão do negócio;
chega-se ao resultado operacional, o EBIT;
descontando os impostos operacionais, chega-se ao NOPAT.
Aqui vale uma pausa: até este ponto, estamos falando em regime de competência, ou seja, as contas são reconhecidas no momento em que ocorrem, e não no momento em que há a movimentação financeira efetiva.
Por isso, o NOPAT não é caixa. Ele é, no máximo, um “caixa potencial”: carrega um potencial de geração de caixa, mas ainda não representa o caixa gerado de fato.
Para chegar mais perto do caixa efetivo da operação, precisamos ajustar esse resultado.
Uma forma simplificada de pensar o fluxo de caixa livre é:
Fluxo de Caixa Livre = NOPAT + Depreciação e Amortização − ΔNCG − CAPEX
Note que o ΔNCG, isto é, o incremento da necessidade de capital de giro, é um dos principais abatimentos sobre o NOPAT.
Atenção: não estamos falando do capital de giro em si, mas da sua variação, normalmente causada pelo crescimento ou pela piora da eficiência operacional. E, em muitos casos, crescer demanda aumento de NCG.
Então, o que acontece se o ΔNCG for muito expressivo em relação ao NOPAT?
De forma simples, sobra menos caixa para:
cobrir o CAPEX, seja de manutenção ou de expansão;
pagar dívida;
distribuir ao acionista, via dividendos ou recompras.
Em outras palavras: um aumento da NCG exige que a empresa coloque mais dinheiro para financiar a operação, e sobra menos para “o resto”.
Exemplo: mesmo NOPAT, caixa muito diferente
Vamos colocar números nisso. Imagine duas empresas, A e B, com o mesmo resultado operacional, o mesmo CAPEX e crescendo no mesmo ritmo. A diferença está na gestão do capital de giro:
Empresa A: mantém prazos eficientes com clientes, estoques e fornecedores. A NCG sobe de 100 para 105.
Empresa B: para sustentar as vendas, alonga o prazo concedido aos clientes e carrega mais estoque, sem conseguir alongar o prazo com fornecedores. A NCG sobe de 100 para 160.
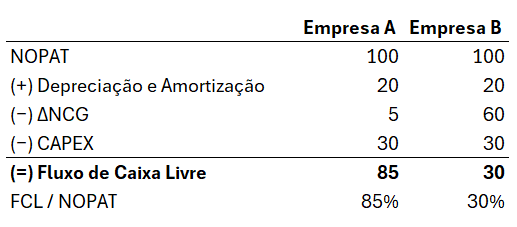
Na DRE, as duas empresas são idênticas. O NOPAT é o mesmo, e quem olhar só para ele não enxerga diferença alguma.
Porém, a empresa A converte 85% do NOPAT em fluxo de caixa livre, enquanto B converte apenas 30%.
Agora imagine que as duas tenham 50 de dívida vencendo ou queiram distribuir 50 aos acionistas. A empresa A paga com folga e ainda sobram 35. B fica com um buraco de 20 e precisa recorrer a mais dívida para cobrir. E, se o crescimento continuar nesse padrão, o buraco se repete no ano seguinte.
É exatamente o que descrevi antes: o resultado operacional existe, mas está sendo drenado para dentro da máquina.
O que costuma acontecer
Já avaliei dados de centenas de empresas ao longo do tempo. E o roteiro costuma ser este:
a empresa cresce suas receitas;
o lucro operacional sobe;
aumentam os prazos concedidos aos clientes;
aumentam os níveis de estoque;
os fornecedores não concedem prazos maiores de pagamento;
o incremento de NCG passa a exigir mais capital alocado na operação;
a empresa recorre a dívida para cobrir o buraco.
Olhando pela ótica da gestão que toma as decisões do negócio, isso normalmente vem acompanhado de:
crédito mais frouxo para sustentar vendas;
pior planejamento de estoques;
alongamento do ciclo financeiro;
baixo poder de barganha com fornecedores;
uma operação cada vez mais pesada em capital.
Essa história se repete até o ponto em que o endividamento (principalmente o de curto prazo) fica tão alto que se torna difícil sustentar a estrutura.
E isso nem sempre é simples de enxergar. As pessoas costumam associar endividamento elevado a um negócio que investe pesado em expansão via CAPEX, imobilizado e similares. Na prática, porém, muitas vezes a NCG é a principal vilã da história.
Os sinais
Felizmente, não é preciso ser nenhum gênio para identificar quando a situação começa a degringolar. A lógica dos indicadores é relativamente simples.
Alguns sinais típicos para acompanhar nas empresas em que você investe ou que gerencia:
Crescimento sendo financiado por capital de giro.
A dívida deixa de financiar expansão produtiva e passa a financiar a operação.
A companhia converte pouco EBITDA em fluxo de caixa operacional.
O ROIC começa a se deteriorar pelo aumento do capital investido em giro, comprimindo o spread de EVA (ROIC − WACC).
A percepção de valor da empresa começa a cair pela redução do fluxo de caixa livre.
Acompanhar esses sinais é uma forma importante de evitar a destruição silenciosa causada pela NCG.
Do contrário, ela age de forma sorrateira:
o problema pode crescer por vários trimestres sem aparecer com clareza na DRE;
o EBITDA pode continuar aparentemente bom;
a fragilidade aparece antes no caixa, na alavancagem e na dependência de funding.
As consequências
Quando essa trajetória é negligenciada, o resultado costuma ser:
a empresa perde capacidade de investir, porque boa parte do caixa potencial é consumida pelo incremento de NCG;
perde capacidade de atravessar crises, porque sustentar a operação passa a demandar muito capital de giro;
fica mais vulnerável a desaceleração de receita ou compressão de margem.
Voltando às empresas A e B do exemplo. A empresa A cresce e converte esse crescimento em caixa. A empresa B cresce no mesmo ritmo, mas vê seu caixa ser drenado pelo incremento de NCG.
Ao longo do tempo, o ROIC de A tende a ser maior que o de B, enquanto B carrega uma estrutura de capital cada vez mais pesada.
Logo, A tem maior potencial de geração de valor para seus acionistas, e tende a ser muito mais promissora no longo prazo.
Conclusão
Espero que, ao final deste texto, tenha ficado mais claro por que monitorar a NCG nas empresas em que você investe, ou sobre as quais toma decisões de gestão, é fundamental.
Reforço que o problema não é crescer. O problema é precisar colocar cada vez mais dinheiro dentro da máquina só para ela continuar rodando.
Em síntese, a NCG destrói valor silenciosamente porque:
consome caixa antes que a fragilidade apareça no lucro operacional;
corrói a conversão de EBITDA em fluxo de caixa operacional;
pressiona o ROIC e reduz o spread de EVA, isto é, a geração de valor;
aumenta a dependência de capital externo;
enfraquece o fluxo de caixa livre;
reduz a percepção de valor do negócio.
Como sempre, não leve nada do que escrevo aqui como recomendação de compra ou venda.
Além disso, este é um exercício metodológico sujeito a erro.
A intenção é documentar meu processo, compartilhar os racionais e destacar os pontos que considero relevantes para quem também gosta de analisar empresas com profundidade.
Não deixe de consultar o disclaimer completo.
Por hoje é só.
Forte abraço e até a próxima.