

No 2T26, o Nubank chegou ao seu primeiro trimestre com lucro líquido acima de US$1 bilhão.
Esse resultado foi acompanhado de um ROE de 33%, com o índice de eficiência em 19,5% e a inadimplência acima de 90 dias alcançando 6,9%.
Esse mesmo trimestre de números fortes, sinalizou que o motor que sustentou boa parte do crescimento até aqui está desacelerando, pelo menos no território brasileiro. A exposição incremental de crédito, a métrica mais adiantada disponível, caiu 23% em dois trimestres.
Em paralelo, a empresa está usando sua base de capital, seus dados e a marca construída no Brasil para replicar o mesmo modelo em outras geografias: México, Colômbia e, mais recentemente, Estados Unidos.
Um rumor de aquisição da fintech Monzo no Reino Unido (seria a primeira quebra do padrão 100% orgânico de crescimento da companhia), gerou volatilidade elevada nas ações na última semana de setembro, mas ele foi oficialmente desmentido pela empresa em comunicado divulgado no dia 30 de setembro de 2026.
O Nubank é hoje um dos nomes brasileiros mais observados pelo investidor estrangeiro.
Ele alterna entre a primeira e a segunda maior posição na composição atual do EWZ (fundo de índice administrado pela BlackRocK e negociado na Bolsa de Nova York. é o “Ibovespa dolarizado”), então tende a receber fluxo estrangeiro também por esse motivo.
Além disso, a tese acaba chamando a atenção dos gringos pelo seu enquadramento: fintech de crescimento atuando em mercados emergentes.
Assim, diante do cenário contextualizado acima, entregando o maior ROE entre os bancos listados (>30%) e com um plano ambicioso de expansão para novas geografias, qual seria o valor justo das ações do Nubank?
O que você verá nesta edição
O modelo de negócio e as geografias
Destrinchando as vantagens competitivas
Avaliando as ameaças à tese
Comentários sobre a estrutura societária
Evolução do lucro
Valuation: método, premissas e resultados
Retorno, eficiência e produtividade do NU vs seus pares
Bônus: a IA do Nubank como motor na concessão de crédito
Conclusão
O modelo de negócio e as geografias
O Nubank é hoje um banco digital com escala plena no Brasil e “réplicas” desse mesmo modelo em estágios de maturidade diferentes em outras quatro geografias.
A companhia segmenta o mercado brasileiro por camada de renda, com produto dedicado a cada faixa. A lista e a imagem abaixo resumem esses segmentos:
• Roxinho para o mass market (144 milhões de adultos endereçáveis, pool de lucro de US$30 bilhões),
• Croma para o super core (lançado em julho de 2026, fora da janela de dados mais recente disponível),
• Ultravioleta para high income (US$21 bilhões de pool, crescendo 41% a.a.) , e
• Nubank PJ para pequenas e médias empresas.
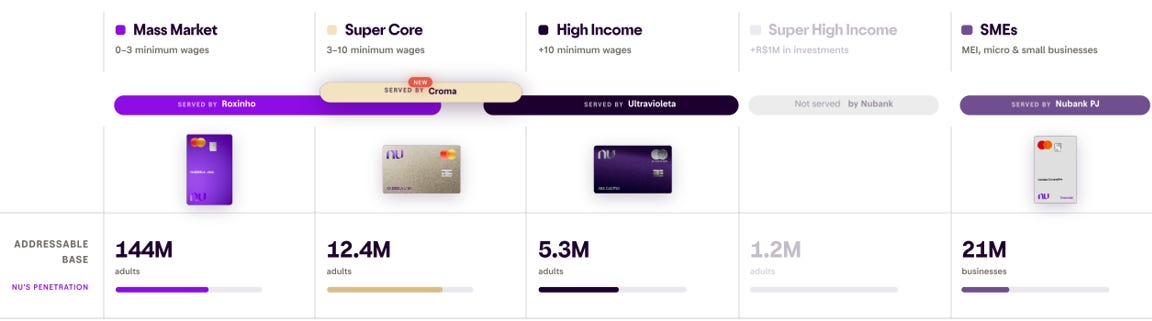
A lógica do modelo de negócio declarada pela própria empresa é capturar o cliente ainda jovem, como sua primeira relação bancária e monetizá-lo ao longo da vida à medida que a renda sobe.
O “Croma” é a solução mais recente, após a companhia identificar uma lacuna nesse modelo. Ela percebeu que os clientes que passavam a ter uma renda mais alta não tinham um produto focado na retenção deles dentro do “ecossistema Nu”.
Fora do Brasil, o estágio de maturidade varia.
O México já tem 16 milhões de clientes, licença bancária completa desde julho/agosto de 2026 e dois trimestres consecutivos de lucro.
A meta de breakeven em seis anos (contra oito no Brasil) é sustentada por um fator sólido o suficiente para torná-la razoável. No mesmo estágio de penetração populacional alcançado no Brasil em 2020, o México hoje tem ARPAC mais que o dobro (US$12,3 contra US$5,6) e custo de atendimento por cliente mais baixo (US$1,2 contra US$1,7).
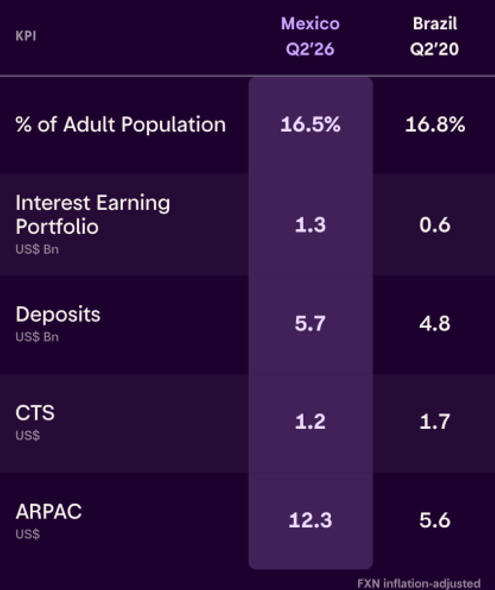
Parte desse ganho de “velocidade” na expansão do ARPAC e do menor custo de atendimento por cliente nessas novas geografias tem sido sustentado pelos resultados da vertical de IA, assunto que será detalhado adiante.
A vertical da Colômbia, ainda incipiente, conta com mais de 5 milhões de clientes, mas é a geografia menos coberta nos materiais disponíveis e ainda não tem licença bancária completa mencionada.
O mercado dos Estados Unidos e o Nu Global foram lançados em 10 de setembro de 2026, dia ‘1’, portanto, com o modelo credit-first via banco parceiro que a administração já usou no Brasil.
Um rumor de aquisição do Monzo no Reino Unido, por algo entre £8 e £10 bilhões, circulou com força na imprensa no final de setembro de 2026. Essa seria a primeira operação de crescimento inorgânico relevante da história da companhia, e o mercado reagiu de forma negativa à especulação.
Entretanto, no dia 30 de setembro de 2026, o Nubank encerrou o episódio com uma nota pública, afirmando que não está buscando uma transação com o Monzo, e que seu “arcabouço de alocação de capital permanece inalterado“, com decisões de investimento baseadas em adequação estratégica, retorno esperado frente ao custo de capital e criação de valor de longo prazo por ação.
Na ocasião, a administração reafirmou ainda que tem como prioridades estratégicas aprofundar a posição no Brasil, escalar México e Colômbia, e construir presença nos Estados Unidos e ao redor do mundo via Nu Global.
Por fim, um ponto de opcionalidade que vale registrar é a NuCel, a operadora de telefonia móvel virtual lançada em setembro de 2025 via parceria com a Claro.
Na parceria, as vendas, o atendimento e a gestão são feitos integralmente pelo Nubank, enquanto a infraestrutura (torres) e sinal ficam a cargo da Claro.
A NuCel cresceu de 60 mil para 1,1 milhão de clientes em onze meses, mas isso ainda representa apenas 0,5% das linhas móveis do país.
Ainda é pouco, mas já suficiente para mexer de forma mensurável na dinâmica competitiva do setor de telecom. Um exemplo disso é o fato de que a TIM perdeu portabilidade líquida de forma acelerada desde que a NuCel escalou.
Ainda não há receita ou lucro divulgado separadamente para o NuCel e o padrão de preço observado (queda de ~40% no custo por GB, sem reajuste de tarifa) é mais consistente com uma ferramenta de aquisição/retenção de cliente do que com uma vertical de lucro autônomo e relevante.
Nesse estudo, por uma escolha, a NuCel é tratada, portanto, como uma margem de segurança qualitativa. Ou seja, há uma evidência real de capacidade de execução em uma categoria adjacente, em um negócio não core-business, que não é tratada como uma linha específica com valor explícito no modelo.
Concluindo essa seção e fazendo um apanhado geral, destaca-se que a segmentação por renda já está mapeada e monetizada com produtos próprios específicos. O negócio no Brasil agora tem mais atributos de uma avenida de extração de valor, do que de uma avenida de amplo crescimento de base.
O México tem repetido o playbook do Brasil com uma vantagem de velocidade que já aparece nos números e pode surpreender, apesar da concorrência que será mencionada adiante.
Por outro lado, a tensão que atravessa toda a tese de negócio é que nenhuma das novas apostas (Croma, EUA, Monzo, apesar de descartado por hora) tem, ainda, um trimestre completo de resultado observável.
Isso significa que boa parte do argumento que sustenta a projeção de crescimento futuro depende de extrapolar uma capacidade de execução comprovada no passado para um contexto novo.
Destrinchando as vantagens competitivas
O moat do Nubank atual é real e mensurável em dois "campos" específicos, e potencialmente frágil em um terceiro, que é justamente aquele para onde a tese de crescimento parece apontar no momento:
