

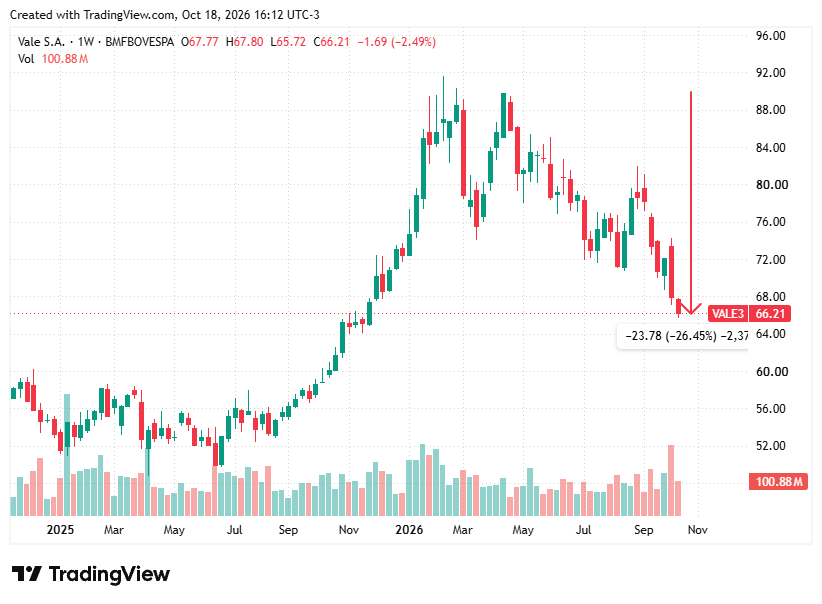
As ações da Vale (VALE3) voltaram para o meu radar.
Os papeis acumulam uma queda superior a 20% desde o pico recente, após uma alta vertiginosa de 2025 para cá.
Em 8 de maio de 2026, publiquei por aqui um estudo sobre a empresa (acesse-o neste link). Na ocasião, apresentei um valuation simplificado para o negócio de minério de ferro e pelotas, que resultava em uma margem de segurança praticamente nula frente à cotação da época.
Nesse mesmo estudo, deixei de fora a avaliação dos negócios relacionados aos metais de transição energética, justamente por ter sido uma avaliação simplificada.
Por isso, nessa edição, decidi elaborar um estudo profundo sobre essa vertical, buscando calcular o valor intrínseco dos negócios de cobre, níquel, cobalto e outros minerais essenciais para a transição energética e revolução tecnológica atual.
O que você verá nesta edição
Sobre a Vale Base Metals (VBM)
O momento do cobre e do níquel
Estudo de valor intrínseco/Valuation
Quanto vale o negócio de minério de ferro
Considerações sobre a taxa de desconto
Quanto o mercado está pagando pela VBM?
Metodologia adotada na minha avaliação da VBM
O valor calculado para a VBM
O valor oculto e o valor por ação
Análise de sensibilidade do valor justo
Cross-check: VBM a 100%
As duas leituras possíveis
Conclusão
Sobre a Vale Base Metals (VBM)
A Vale Base Metals (VBM) é a unidade de metais básicos da Vale, que reúne os negócios de cobre, níquel, cobalto e outros metais do grupo da platina, insumos da transição energética e da eletrificação.
A origem do negócio em si é bem anterior à Vale, que foi fundada em 1942.
Em Sudbury, no Canadá, o níquel começou a ser explorado ainda no século XIX.
Em 1902 foi formada a International Nickel Company (Inco), e a operação se expandiu com o depósito de Thompson (1956), a PT Inco na Indonésia (1968) e a descoberta de Voisey’s Bay (1994).
Em 2004, a própria Vale (até então CVRD) inaugurou a mina de cobre de Sossego, em Carajás (PA).
O ponto de virada do negócio foi em 2006, quando a Vale comprou a Inco, por cerca de US$ 17 bilhões.
A compra trouxe os ativos de níquel do Canadá e da Indonésia, e a PT Inco passou a se chamar PT Vale.
Na década seguinte entraram em operação Onça Puma e a Nova Caledônia (2011), Salobo I (2012), Salobo II e a planta de Long Harbour (2014) e Salobo III (2021).
A companhia tem sede em Londres e centro global de operações em Toronto.
Os ativos estão no Brasil (Carajás), no Canadá (Sudbury, Thompson, Voisey’s Bay) e na Indonésia.
A VBM foi desmembrada da Vale S.A. em 2024. Em 30 de abril do mesmo ano, a Vale realizou a venda de 10% da VBM à Manara Minerals, joint venture entre a Ma’aden e o fundo soberano saudita PIF, por cerca de US$ 2,5 bilhões. A Vale ficou com 90% e o controle.
A aritmética da negociação é simples e refletiria um valor de US$ 25 bilhões para 100% da VBM.
Abaixo alguns números dos últimos 12 meses (3T25 a 2T26), segundo dados do RI da Vale:
Cobre: 399,6 kt produzidas. Salobo (221 kt), Sossego (93 kt) e as minas do Canadá (86 kt, coproduto do níquel).
Níquel: 181,7 kt vendidas, mais subprodutos (cobre, ouro, PGMs, cobalto).
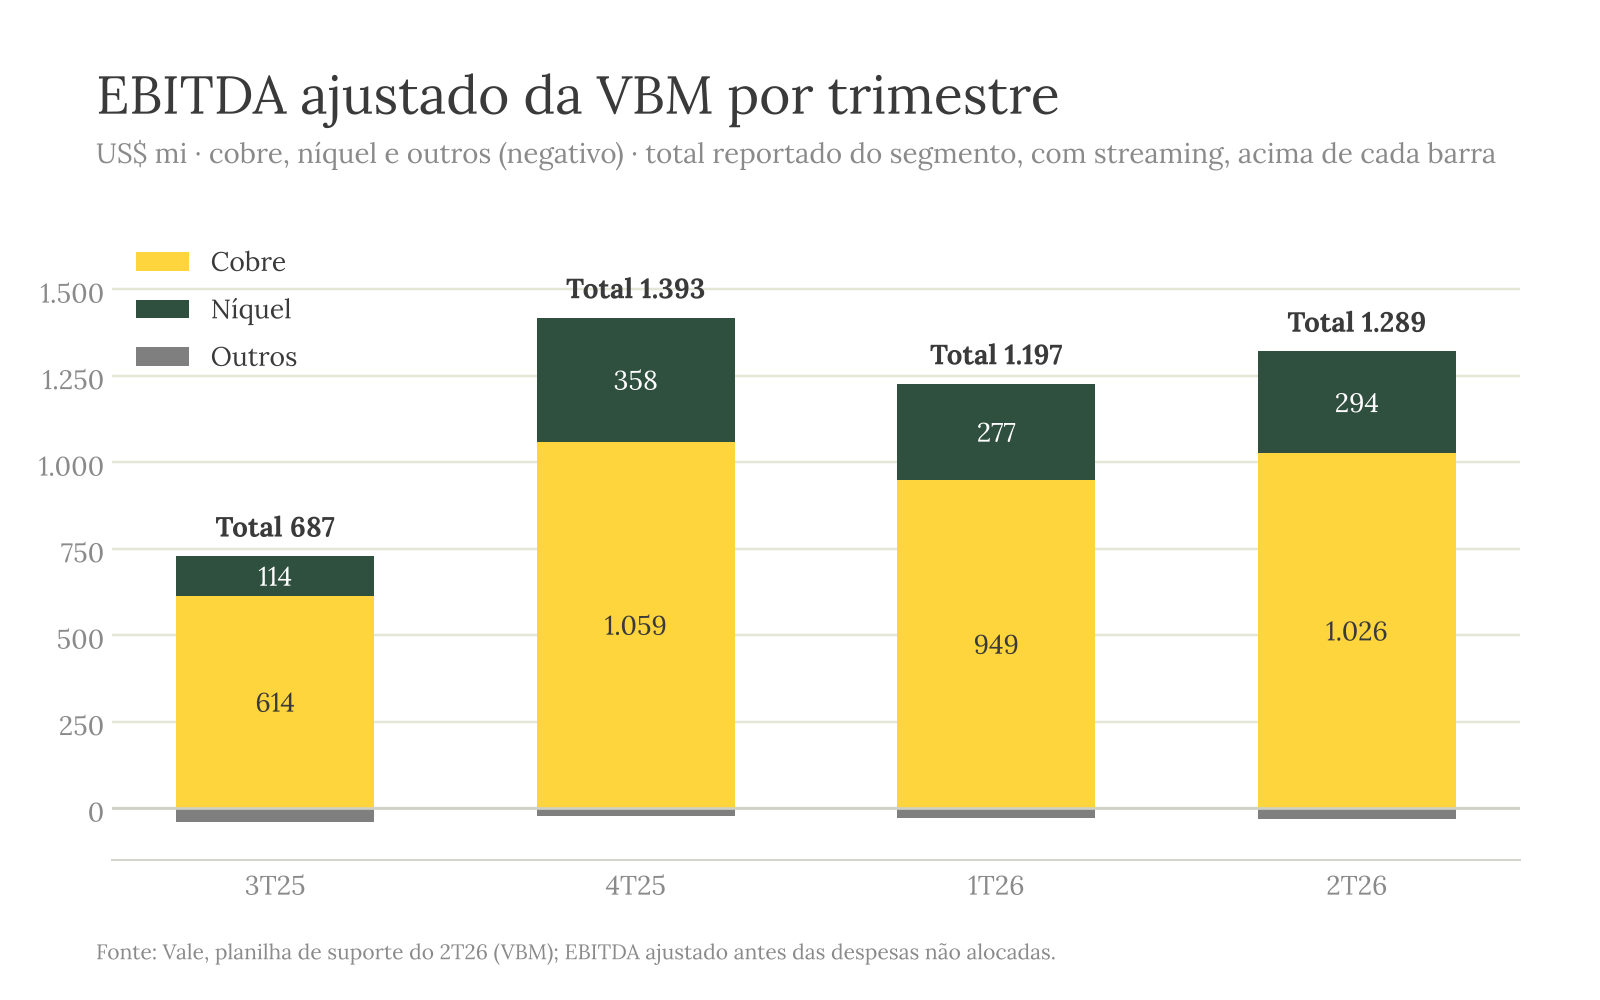
EBITDA ajustado do segmento: US$ 4.566 mi (cobre US$ 3.648 mi, níquel US$ 1.043 mi).
Salobo gerou US$ 830 mi de EBITDA só no 2T26, e US$ 2.865 mi nos 12 meses.
Reservas de cobre: 8,2 Mt contidas (31/12/2025), mais recursos em Hu’u (Indonésia), ainda sem estudo de viabilidade.
Meta da administração: sair de ~380 kt para ~700 kt de cobre.
O momento do cobre e do níquel
A IA é um negócio físico
Independentemente de haver ou não uma bolha no ecossistema de IA, parte dessa história é agnóstica à trajetória do preço das ações.
Data centers precisam de energia, e energia demanda redes, subestações, transformadores e cabos.
A Agência Internacional de Energia (AIE) projeta que o consumo elétrico dos data centers passe de cerca de 415 TWh em 2024 para cerca de 945 TWh em 2030, no cenário base. A própria AIE aponta que os prazos de entrega de transformadores e cabos dobraram nos últimos três anos.
Essa fome por eletricidade se soma a frentes que não dependem do ecossistema de IA: eletrificação da frota, renováveis e reforço de redes.
O Goldman Sachs estima que rede e infraestrutura de energia respondam por mais de 60% do crescimento da demanda de cobre até 2030.
Por que o cobre
Para mover corrente em pouco espaço e com pouco calor (motores, transformadores, barramentos, cabos e racks de servidores), o cobre é muito difícil de substituir.
Uma comparação, só pela ótica da condutividade elétrica:
Prata: é a mais condutora, mas o custo inviabiliza o uso em escala.
Cobre: tem condutividade pouco abaixo da prata, maleabilidade, resistência mecânica e durabilidade contra corrosão. É a base de motores, transformadores, cabos subterrâneos e fiação de data centers.
Alumínio: conduz cerca de 60% do que o cobre conduz e precisa de condutores mais grossos. É leve e barato, e por isso domina as linhas aéreas de longa distância. Se o cobre ficar caro por tempo suficiente, é aqui que a substituição acontece primeiro.
Oferta e preço
Uma mina nova de cobre leva mais de uma década entre descoberta e produção, e os teores (concentração) caem.
Em 2026 a oferta ficou ainda menor por problemas operacionais. A produção mundial de minas caiu 1,1% no 1S26, segundo dados preliminares do ICSG. Houve queda no Chile, na Indonésia e na RD Congo. Diante disso, o preço respondeu e disparou:
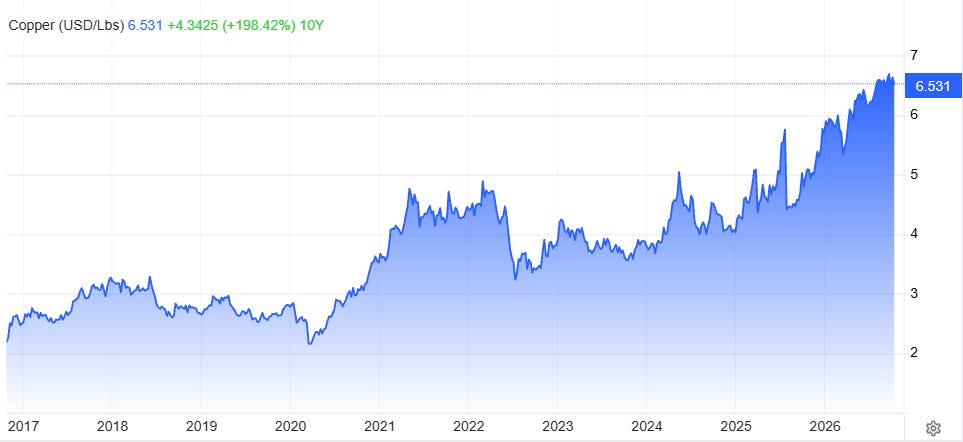
O gráfico acima está cotado em USD/Lbs. Em USD/t, o preço mais recente exibido seria equivalente a ~ US$ 14.400/t.
O preço médio realizado no cobre pela VBM no 1S26 foi de US$ 13.083/t, inferior ao atual no mercado à vista (spot).
Níquel: o movimento oposto
A Indonésia, com mais de 50% da produção mundial, cortou a cota de minério de 2026 para 260 a 270 Mt, contra 379 Mt em 2025.
O INSG projeta déficit de 32 mil t em 2026, o primeiro desde 2021.
O preço subiu a cerca de US$ 19,5 a 20 mil/t entre abril e maio, mas recuou para cerca de US$ 15,3 mil/t em 15 de outubro, uma queda de 20% a 25%:
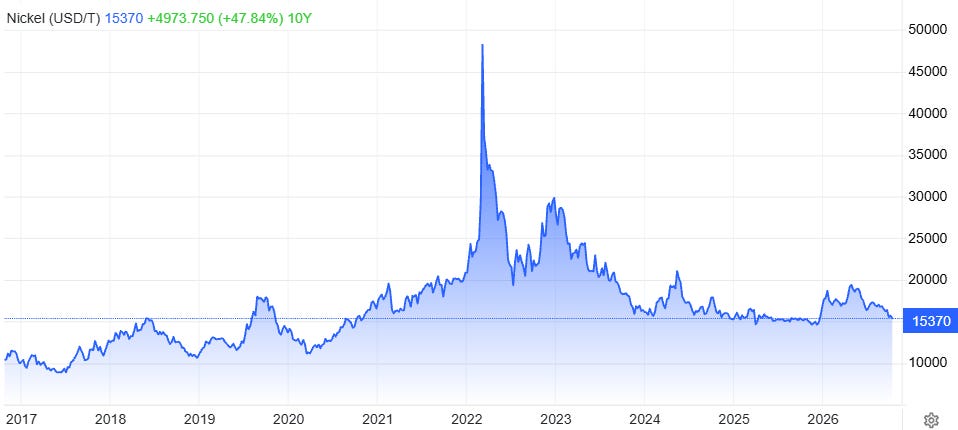
Ou seja, o níquel não acompanhou o cobre, e a tese de eletrificação não bastou para sustentar o preço.
Quanto vale o negócio de minério de ferro
Se você chegou até aqui, esse tema realmente te interessa.
Por isso, tenho uma proposta para você.
Clique em Iniciar Teste no banner abaixo e acesse todo o conteúdo restrito por 7 dias, sem pagar nada.
Modéstia à parte, eu acredito tanto no valor das edições para assinantes que assumo esse risco.
Você não tem nada a perder.
Já usou seu teste grátis e ainda não assinou? Então a hora é agora. As edições anteriores continuam esperando por você.