

Nunca publiquei um estudo dedicado a PRIO (PRIO3) aqui no Laboratório do Investimento (o que é um absurdo, diga-se de passagem).
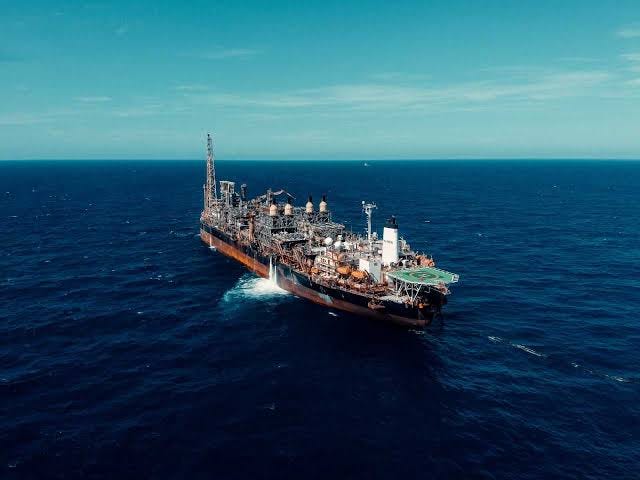
Ela até esteve presente em uma das edições do Radar de Ações e outros artigos em que comentei sobre as junior oils brasileiras, mas merece um lugar de destaque e o momento parece oportuno.
Em junho/26, a empresa concluiu o desenvolvimento de Wahoo, encerrando um ciclo de aquisições e grandes projetos que tem definido a companhia desde 2023: Peregrino, a estabilização de Albacora Leste, e agora Wahoo plenamente operacional.
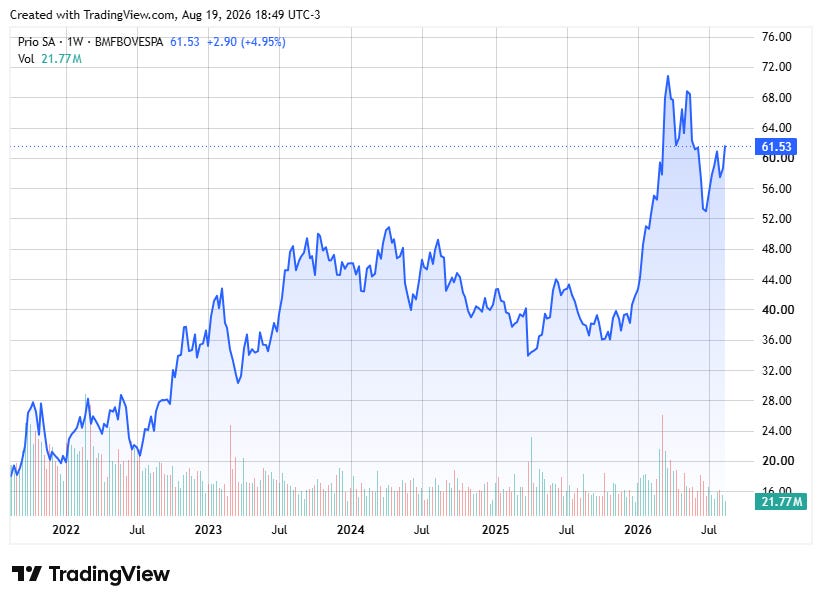
Enquanto isso, PRIO3 está perto de máximas históricas, depois de um 2T26 com três recordes ao mesmo tempo: produção, vendas e EBITDA:
Diante deste cenário, apresentarei nesta edição a minha visão pessoal sobre a empresa, aproveitando para construir e explicar, passo a passo, o meu valuation de PRIO3.
O que você vai ver nesta edição:
O que mudou no 2T26
Por que você deveria estudar a tese agora
Como o modelo foi montado
Confronto do meu modelo com o do mercado
Valor Justo e TIR implícita
O que valida e o que invalida a tese
O que mudou no 2T26
Antes de entrar no modelo, os fatos do último trimestre:
Produção média de 172 mil barris por dia, recorde da companhia;
Já em julho, depois do fim do trimestre, a produção ultrapassou 196 mil barris por dia;
Vendas recordes de 15,3 milhões de barris no trimestre.
EBITDA ajustado (ex-IFRS 16) de US$879 milhões, alta de 218% frente ao 2T25.
Lucro líquido (ex-IFRS 16) de US$413 milhões, alta de 169% frente ao 2T25.
Lifting cost caiu para US$8,9/bbl, 36% abaixo do 2T25, reflexo da otimização de Peregrino (sob operação da PRIO desde novembro/25) e da diluição de custos trazida por Wahoo.
Alavancagem de 1,5x Dívida Líquida/EBITDA ajustado, com recompra de 9,3 milhões de ações no trimestre e amortização integral do bond de 2021.
Em Wahoo, os quatro poços produtores foram conectados ao longo do trimestre, levando o campo a 40 mil barris por dia, sendo este o desenvolvimento mais rápido já entregue integralmente pela própria PRIO;
Em Peregrino, entrou em operação o primeiro poço do reservatório Isolado, levando o campo de volta a um patamar acima de 100 mil barris por dia.
Por que você deveria estudar a tese agora
Considero uma “boa prática” ter exposição ao petróleo na carteira de ações, independente da empresa escolhida.
Dito isso, é importante frisar que essa é a primeira vez em que vou me aprofundo e modelo a PRIO detalhadamente.
E acho que, neste caso, o timing importa: meses atrás, qualquer valuation da PRIO estaria tentando acertar um alvo em movimento.
A participação em Peregrino vinha crescendo e Wahoo ainda era um projeto no papel. Modelar nesse meio-tempo significaria apostar em premissas que a própria empresa ainda estava descobrindo.
Justamente por tanta incerteza, tivemos a oportunidade de ver PRIO3 negociar com 50% de desconto em relação ao preço que negocia atualmente.
De lá para cá, o papel andou muito. Parte sustentado pelo aumento do petróleo, em virtude do conflito EUA x Irã, parte porque muitas das incertezas saíram de cena.
Peregrino agora está 100% incorporado, Wahoo está com os quatro poços produzindo, e a estrutura de custos já teve tempo de se assentar em um novo patamar (dois trimestres completos, 1T26 e 2T26, já refletem essa estrutura).
Portanto, está é a primeira janela em que dá para modelar a PRIO como ela realmente é hoje, de forma clara.
Quem se antecipou e projetou corretamente as premissas “incertas” à época, certamente agora está colhendo os frutos de uma valorização superior a 80% nas ações,
Mas será que o bonde realmente passou?
Ou ainda há margem de segurança e retorno implícito suficiente para justificar a compra de PRIO3 aos preços atuais?
Será que PRIO a R$ 60, com os resultados de hoje, não está mais barata do que PRIO a R$ 35, com os resultados do passado?
Para responder a essas perguntas, recorri à autoridade máxima do investimento em valor: o Sr. Fluxo de Caixa Descontado.
Se você ainda não é assinante, assine para acessar a parte mais valiosa desse estudo:
Como o modelo foi montado
Confronto do meu modelo com o do mercado
Valor Justo e TIR implícita
O que valida e o que invalida a tese