

Na corrida do ouro, ganhou dinheiro quem vendeu pás e picaretas.
O Brasil foi tomado por carros chineses nos últimos anos.
Segundo o portal AutoEsporte, no acumulado do ano até julho de 2026, os veículos chineses somaram 284.878 unidades, considerando carros e comerciais leves.
O crescimento em relação ao mesmo período de 2025 foi de incríveis 146,67%, enquanto o mercado total cresceu 19,03%.
Para além do crescimento, estamos vendo, portanto, uma alteração na composição do mercado.
E o que isso tem a ver com a corrida do ouro, pás e picaretas?
Durante a febre do ouro, poucos garimpeiros ficaram ricos de fato achando ouro.
Por outro lado, Sam Brannan vendeu picaretas e pás. Ele ganhou uma fortuna fornecendo as ferramentas, sem nunca ter garimpado uma única pepita de ouro.
E agora a conexão entre os temas: nos últimos anos, os veículos chineses foram importados, chegaram aos montes em navios e precisaram ser distribuídos pelo território nacional.
Em julho de 2026, a alíquota do imposto de importação para carros eletrificados (elétricos e híbridos) atingiu o teto de 35%, igualando-se aos veículos a combustão e fazendo com que a viabilidade das montadoras chinesas mudasse de “importar” para “produzir aqui”.
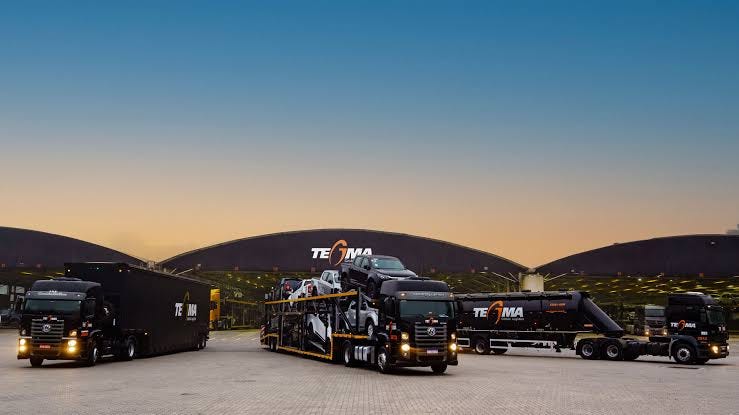
Em meio a esse contexto, investir em Tegma (TGMA3), a maior operadora de logística automotiva do Brasil, seria equivalente a vender pás e picaretas na corrida do ouro?
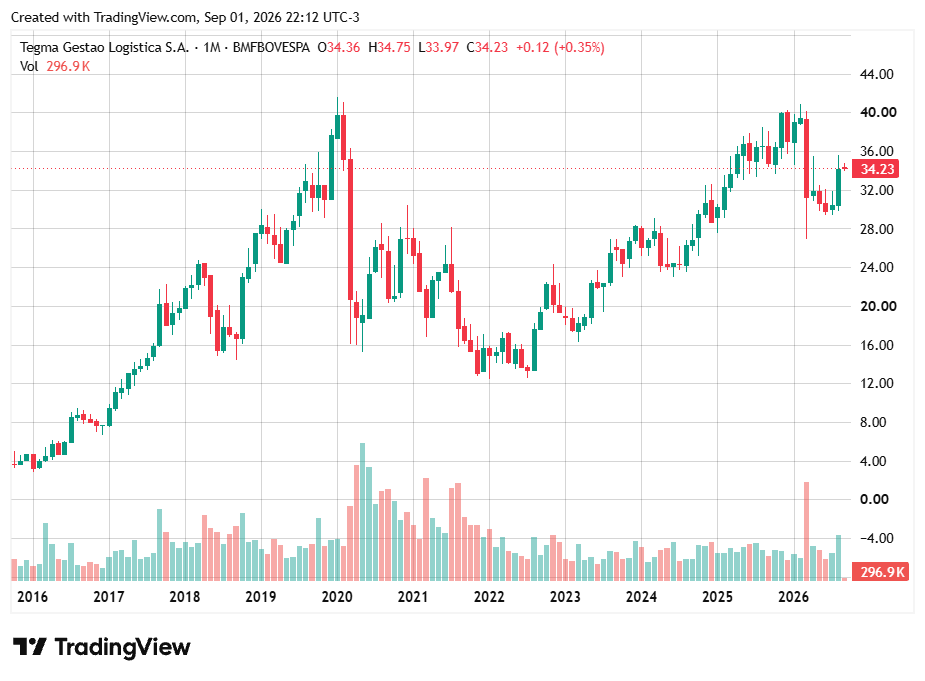
A ação está cotada a ~R$ 34 hoje, com valor de mercado de aproximadamente R$ 2,3 bilhões. No 2T26, a receita líquida alcançou R$ 740 milhões (+36,9% a/a) e EBITDA ajustado de R$ 138,5 milhões (+46,3% a/a), crescendo a um ritmo muito acima do mercado de veículos como um todo, que a Fenabrave projeta em +8,6% para 2026 inteiro.
Para responder à pergunta anterior, estudei a fundo o contexto da Tegma antes de montar seu valuation via fluxo de caixa descontado, projetando três cenários diferentes para o crescimento do setor automotivo brasileiro.
O que você vai ver nesta edição:
Entenda a empresa em poucas palavras
O gatilho chinês em três fases
O paradoxo do market share
Tegma vs ciclo econômico
O que sustenta seu ROIC acima de 20%?
Grandes fundos comprados em TGMA3
Fluxo de Caixa Descontado e Valor Justo para TGMA3
O preço pago pela qualidade
O que sustenta a tese, e o que a invalida
Entenda a empresa em poucas palavras
A Tegma (TGMA3) é uma empresa desconhecida pela maioria dos investidores, mas é uma das maiores operadoras de logística automotiva do Brasil.
Sua principal atividade é o transporte de veículos zero-quilômetro entre montadoras, portos, armazéns e concessionárias.
Resumir a empresa a uma frota de caminhões-cegonha seria uma simplificação excessiva.
A companhia também atua na gestão de pátios, armazenagem, consolidação de cargas, roteirização, rastreamento, transporte de veículos usados, movimentação de motos e logística integrada para setores como químicos, eletrodomésticos e autopeças.
A Tegma possui escala, experiência e relacionamentos de décadas com grandes montadoras.
Por outro lado, seu resultado ainda depende fortemente do ciclo automotivo brasileiro e do desempenho de clientes específicos.
Em 2025, a Tegma transportou aproximadamente 702 mil veículos.
O gatilho chinês em três fases
O crescimento recente da Tegma não veio de mais carros vendidos no BR. Ele vem de dois vetores específicos que a própria administração citou no resultado do 2T26:
Alta de 21% no volume de veículos transportados;
Alta de 8% na distância média percorrida por veículo.
Portanto, o resultado é fruto de um volume crescendo bem mais rápido que o mercado, e cada veículo da frota rodando mais quilômetros.
Isso configura então um fenômeno de mix, não de crescimento orgânico do setor automotivo como um todo.
E a principal causa por trás desse fenômeno é a entrada massiva das montadoras chinesas no mercado brasileiro.
Investiguei melhor o tema e vou tentar deixá-lo o mais claro possível a partir do racional a seguir, organizado em 3 fases, visto que cada fase pode afetar a Tegma de um jeito diferente.
Fase 1: importação pura
Até 2023, com alíquota de importação reduzida ou zerada para elétricos e híbridos, marcas como BYD, GWM e Chery inundaram o mercado brasileiro com carros vindos para cá de navio.
Reportagens do setor citam saltos de volume de importados de 7 mil para 70 mil unidades em um único mês, em determinado momento de 2024.
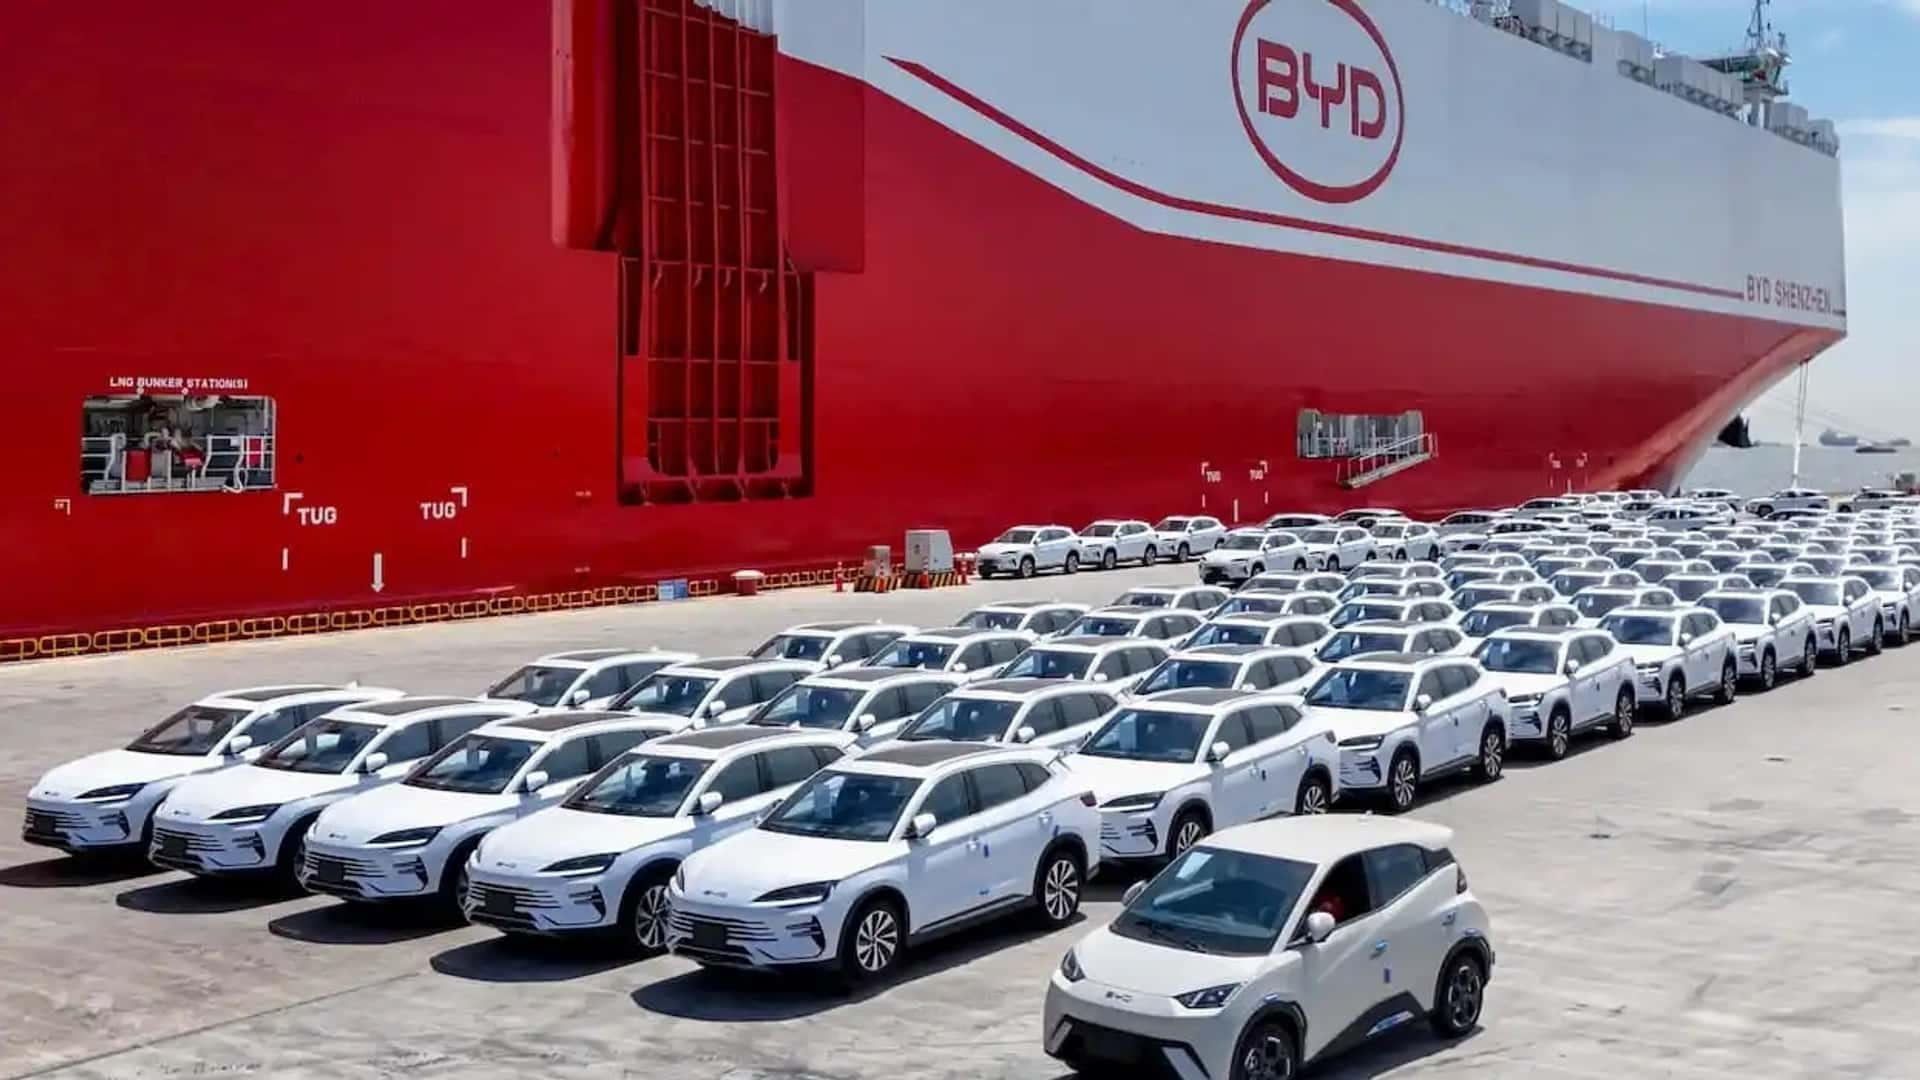
E cada carro importado desse passa por mais etapas logísticas do que um carro nacional que sai direto da fábrica para o pátio de distribuição:
descarga portuária
armazenagem
preparação
distribuição rodoviária até a concessionária
Mais etapas por unidade significa mais receita por unidade para quem presta esse serviço. A Tegma tem, inclusive, uma joint venture (GDL, 50% com a Silotec) especializada exatamente em logística aduaneira.
Fase 2: a corrida contra o relógio tarifário
O governo retomou o imposto de importação sobre elétricos e híbridos em janeiro de 2024, em cronograma de alta gradual até atingir 35% em julho de 2026, equiparando à alíquota de veículos a combustão.
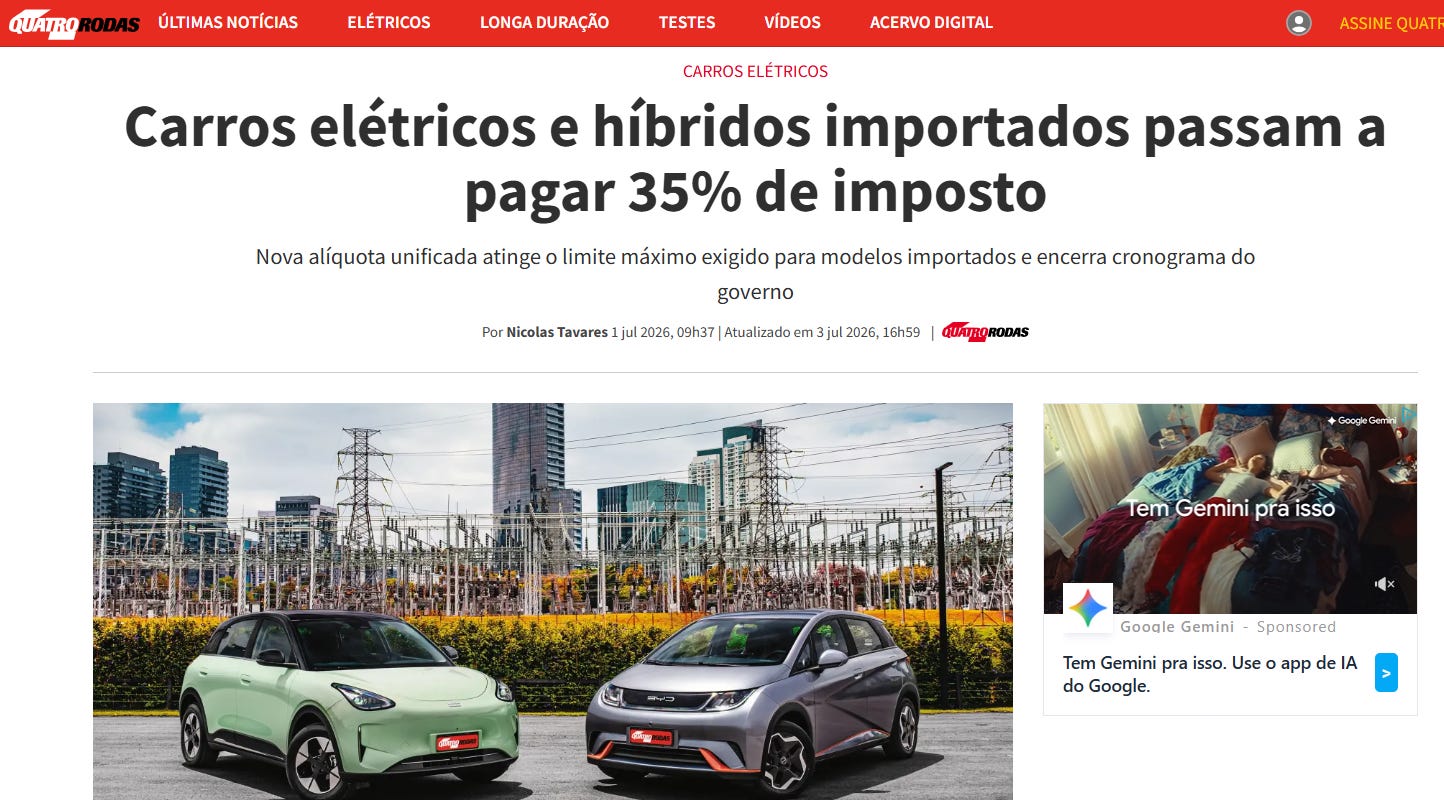
Isso criou um incentivo óbvio para as chinesas anteciparem importações antes do imposto pesar, e explica boa parte da pressão de capacidade relatada em portos como Santos, Itajaí, Suape e Vila Velha ao longo de 2026.
A Tegma capturou parte desse fluxo: investiu R$ 30 milhões em novos pátios e yards perto da fábrica da BYD em Camaçari, mas não tem exclusividade, visto que operadores especializados como a Movecta também estão disputando esse espaço, inclusive usando Suape como alternativa a um porto de Salvador que já opera perto do limite para a própria BYD.
Fase 3: nacionalização
À medida que a tarifa subiu, a viabilidade das montadoras chinesas mudou de “importar” para “produzir aqui”:
BYD (Camaçari-BA, desde set/2025)
GWM (Iracemápolis-SP, na antiga planta da Mercedes, desde ago/2025)
Caoa Changan (Anápolis-GO, 2026)
Outros nomes como Geely, Leapmotor, MG Motor e GAC têm produção prevista para 2026, aproveitando plantas ociosas da Renault, Stellantis e outras.
Quando a produção migra de importada para nacional, o segmento aduaneiro/portuário perde volume, mas o segmento doméstico de distribuição ganha uma fábrica nova para atender.
Sob a ótica da Tegma, isso é benéfico se ela vencer a licitação daquela fábrica especificamente. A administração já disse, em call de resultados recentes, que está “participando ativamente de processos de licitação” nesses novos polos.
Um efeito colateral desse movimento que já apareceu nos números é que, no mesmo 2T26 de crescimento forte, as exportações de veículos fabricados no Brasil caíram 23%, atribuídas pela própria administração à maior competição chinesa e menores compras vindas da Argentina e do Uruguai.
Ou seja, o mesmo fenômeno que traz volume via importação tira volume via exportação para o Mercosul, que tem um mercado historicamente atendido por carros brasileiros e que a Tegma também transporta.
Assim, o retrato que vejo na Tegma é que a receita está subindo muito mais rápido que o mercado de veículos como um todo. Mas isso não significa que ela esteja conquistando mais espaço nesse mercado.
O paradoxo do market share
O market share da Tegma no transporte de veículos vem caindo quase de forma ininterrupta desde 2019, quando estava em 26,7%:
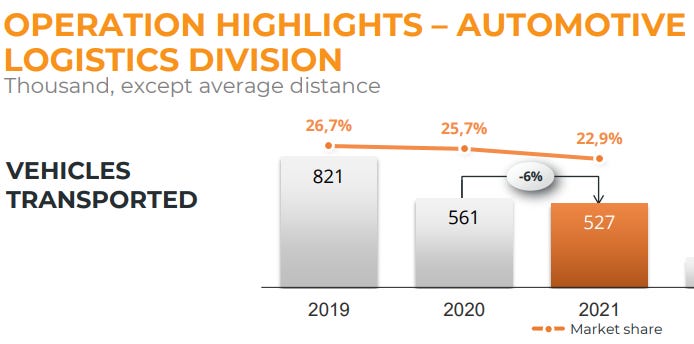
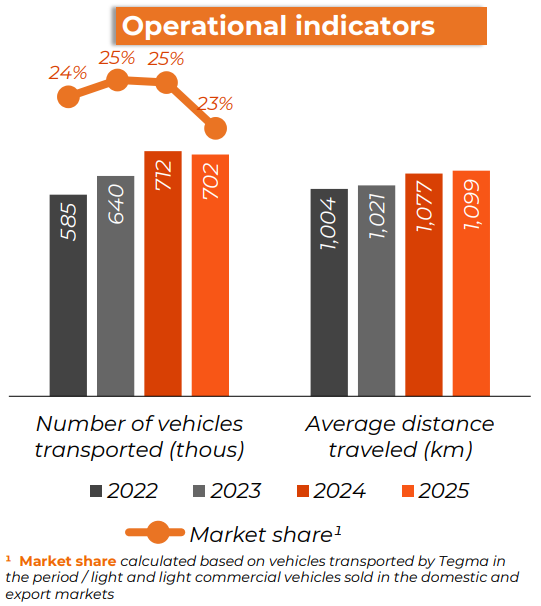
Temos então o seguinte contraste: enquanto a receita é máxima histórica, a fatia da Tegma do “bolo de veículos transportados no Brasil” está na mínima dos últimos anos.
Por mais que a interpretação direta seja negativa, há que se considerar que a companhia está transportando uma fatia menor de um mercado que cresceu mais rápido e ficou mais intenso em logística por unidade.
Ou seja, a rentabilidade e a receita por veículo transportado cresceram mais que o volume relativo capturado.
Vejo, portanto, duas leituras possíveis.
A primeira é que essa queda de share poderia refletr a perda de um ou mais contratos clientes relevantes, algo pontual e potencialmente reversível se a Tegma reconquistar esses clientes ou fechar contrato com uma das novas fábricas chinesas.
A segunda é que o gatilho chinês está concentrado em rotas e portos onde a rede de pátios da Tegma historicamente não é a mais forte (o crescimento dos volumes importados aconteceu via Santos, Itajaí, Suape).
Além disso, o crescimento de receita observado é, em boa parte, repasse de preço (receita por km subiu a um CAGR nominal de cerca de 12% ao ano entre 2019 e 2025, puxado por diesel e inflação pós-Covid) mais do que ganho de volume relativo.
Tegma vs ciclo econômico
A Tegma não tem alavancagem financeira alta, mas tem alavancagem operacional relevante ao ciclo de vendas de veículos.
A recuperação da receita pós-2020 foi bem consistente:
R$ 1,01 bi (2021)
R$ 1,37 bi (2022) +36%
R$ 1,58 bi (2023) +15%
R$ 2,09 bi (2024) +32%
R$ 2,23 bi (2025) +7%
R$ 2,50 bi (LTM) +13%
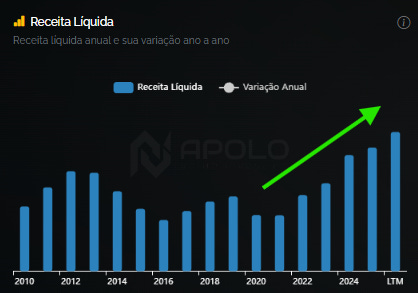
Mas nos últimos dois anos, boa parte dessa recuperação já não é só o ciclo automotivo brasileiro normalizando, foi o efeito chinês descrito na seção anterior, empilhado em cima do ciclo.
Então, para avaliar o futuro da empresa, é necessário avaliar quanto do crescimento projetado depende de o ciclo de juros e crédito no Brasil continuar favorável às vendas de veículos (a Fenabrave projeta 8,6% para 2026, mas esse tipo de projeção setorial historicamente é revisado para baixo quando o cenário de juros piora), e quanto depende da “intensidade logística por veículo” continuar subindo, o que, pela própria natureza do fenômeno (janela de importação fechando com a tarifa de 35% em julho de 2026), tem prazo mais curto de repetição.
O que sustenta seu ROIC acima de 20%?
No longo prazo, é difícil uma ação render muito mais do que o negócio por trás dela rende.
Charlie Munger
Sem dúvidas um dos pontos que mais me chama atenção na Tegma é a trajetória e o patamar atual do seu ROIC (você provavelmente já deve estar cansado(a) de ler sobre a importância desse indicador por aqui, mas é inevitável).
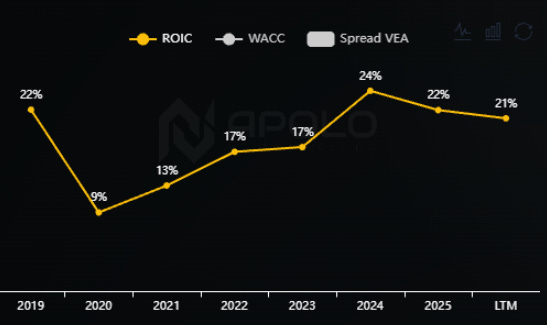
Esse ROIC crescente nada mais é do que o resultado de uma combinação do NOPAT crescendo mais rápido do que o Capital Investido:
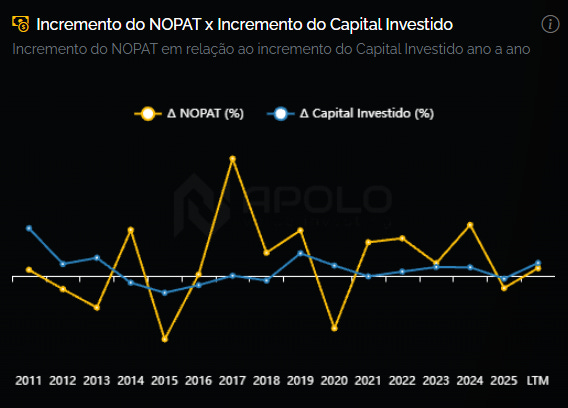
No gráfico acima, sempre que a linha amarela esteve acima da linha azul, o incremento percentual de NOPAT, em relação ao ano anterior, foi superior ao incremento percentual de Capital Investido.
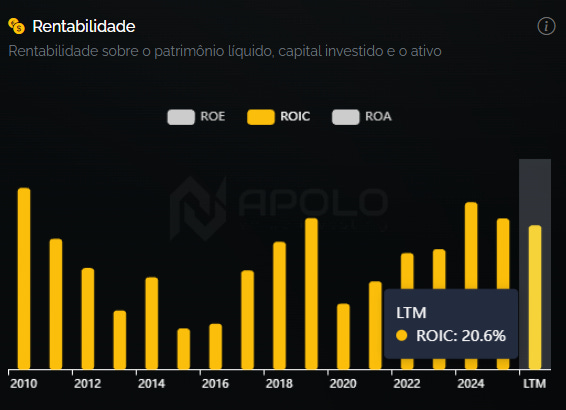
Assim, especialmente após o baque na pandemia em 2020, a Tegma entregou um ROIC que cresceu até um valor máximo de ~24% em 2024, recuando para ~20% atualmente:
Esse aumento na rentabilidade, porém, não foi fruto de uma margem operacional maior, visto que ela permanece relativamente estável desde 2018:
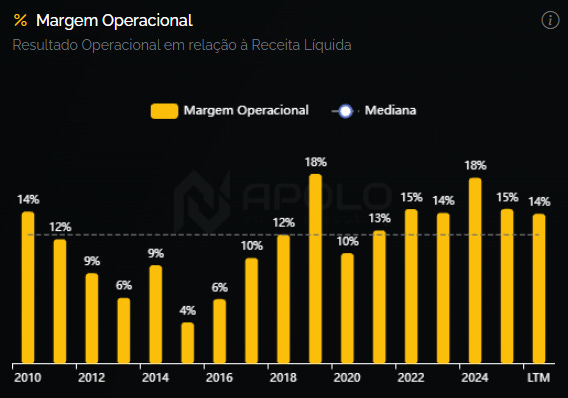
O que realmente sustentou esse aumento no ROIC foi a eficiência na gestão do capital investido.
Isso reflete uma das vantagens do modelo asset-light adotado pela companhia: quase a totalidade da frota da Tegma é terceirizada e a maioria dos pátios é alugada.
Assim, mesmo crescendo receita a um ritmo acelerado, a base de capital investido da companhia, composta pelos ativos não circulantes e a necessidade de capital de giro, não precisou crescer na mesma proporção.

Se você ainda não é assinante, assine com 30% de desconto (somente até 30/09/26) para acessar a parte mais valiosa desse estudo:
Grandes fundos comprados em TGMA3
Fluxo de Caixa Descontado e Valor Justo para TGMA3
O preço pago pela qualidade
O que sustenta a tese, e o que a invalida