

A Tupy, negociada em bolsa sob o ticker TUPY3, é uma fabricante global de componentes estruturais para motores a combustão.
Atua em três continentes, emprega mais de 20 mil pessoas e tem capacidade anual próxima de 1 milhão de toneladas.
Seu foco está na fabricação de blocos, cabeçotes e outros componentes usados em motores, freios, direção, transmissão e aplicações industriais pesadas.

Quem são seus clientes?
O mercado norte-americano é o principal destino da produção. Ele responde por 35% da receita atualmente.
A base de clientes é formada por grandes montadoras, principalmente de veículos pesados, máquinas agrícolas, equipamentos de construção e mineração.
Automóveis de passeio não são o público-alvo. Por isso, a eletrificação dos leves não afeta a companhia de forma relevante.
Ao passo que a eletrificação dos pesados ainda tem uma longa avenida de crescimento pela frente, em virtude das dificuldades (força x tração x capacidade de carga x viabilidade etc).
Portanto, o risco estrutural frente à eletrificação é bem menor do que o senso comum sugere.
Por que me chamou a atenção?
Inicialmente cabe destacar que comecei a acompanhar a empresa recentemente.
Para ser exato, foi no começo deste ano apenas que parei para analisar a tese.
Foi através das lives da Trígono Capital (https://youtube.com/@trigonocapital?si=t8wto5KxmGvhX6I9) que comecei a dar mais atenção para o negócio.
Mas, desde então, apenas mantive no radar.
Porém, com a forte queda nas cotações (foi de R$ 23 para os atuais R$ 12), perdendo quase 50% de valor de mercado em 6 meses, comecei a olhar com outros olhos para a tese.
Simplesmente porque o preço falou mais alto.
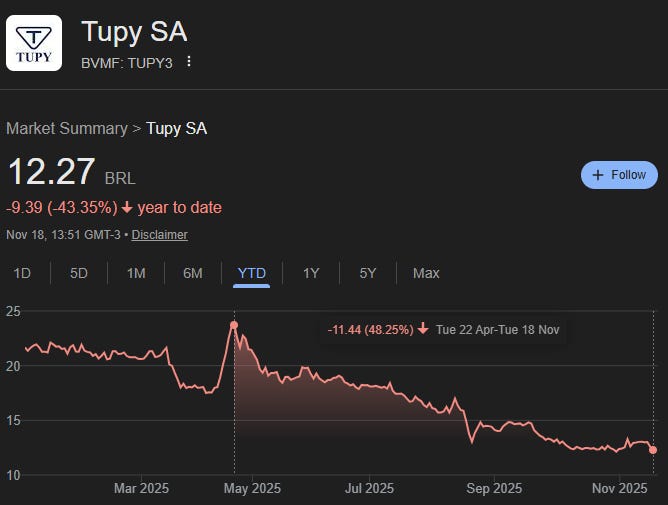
Aqui cabe destacar que não é um excelente negócio sendo negociado a um preço justo (como Buffet preconiza em sua fase mais recente de gestão de portfólio de ações).
Está mais para a fase 1 de Buffett: um negócio ok, mas extremamente descontado, com muito valor intrínseco e ampla margem de segurança.
Como sempre, vale ressaltar: não é (nunca é) uma recomendação.
Evidências
Neste primeiro momento, não vou aprofundar a tese em si, mas destacar as evidências que mostram o possível desconto no preço atual.