

A WEG (WEGE3) negocia atualmente a 32,4 vezes o lucro dos últimos 12 meses atribuível aos controladores (30,3x se você usar o lucro consolidado).
Com um múltiplo tão alto quanto esse, o que a empresa precisa entregar para que essa precificação faça sentido?
Nesta edição, apresentarei um framework prático, usando o LabInvest Data conectado ao Claude, para explorar alguns aspectos fundamentais derivados da pergunta acima.
Para cada etapa desse framework mostrarei:
o prompt;
a resposta;
minha interpretação; e
o gancho para o prompt seguinte.
Sem mais delongas, vamos ao método.
Black November LabInvest
Durante o mês de novembro, você assina o Laboratório do Investimento com até 30% de desconto. Restam apenas 27 dias!
Clique no botão abaixo, veja os benefícios e assine agora mesmo:
O que é um MCP e como funciona o LabInvest Data
Um MCP (Model Context Protocol) é uma conexão entre um assistente de IA, como o Claude ou o ChatGPT, e uma fonte de dados externa.
Ao invés de buscar os dados na Web (outras plataformas, notícias etc), o agente terá uma fonte única e confiável disponível. Assim, a ocorrência de erros na obtenção dos dados tende a diminuir drasticamente.
Além disso, como o dado já vem estruturado e segmentado, pronto para o agente de IA usar, você acaba gastanto menos tokens (3 a 5x de economia) e menos tempo em cada análise.
Se você já sabe como funciona e deseja testar gratuitamente o LabInvest Data MCP, clique no botão abaixo:
Se quiser entender melhor como utilizar a ferramenta e ver seu potencial em um caso prático, continue a leitura e deixe para testar ao final.
Etapa 1 – Um retrato dos múltiplos
Prompt 1
Use o LabInvest Data para me dar um retrato do valuation da WEGE3 hoje, com base no TTM: P/L, EV/EBIT, EV/EBITDA, P/VP, earnings yield e dividend yield. Compare com a série anual da própria WEG desde 2016 (mediana, mínimo e máximo) e diga onde o múltiplo de hoje está.
Retorno (resumido):
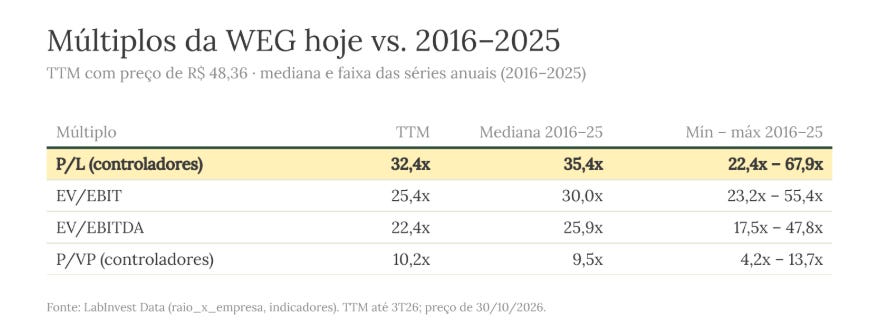
Earnings yield (controladores): 3,1%. Dividend yield TTM: 2,4%.
Interpretação: Em termos de P/L, EV/EBIT e EV/EBITDA a WEG negocia abaixo da própria mediana; o P/VP está um pouco acima. Mas a mediana de dez anos carrega 2019, 2020 e 2021, quando o mercado pagava 45,1x, 67,9x e 38,6x de P/L por uma empresa que tinha ROIC de 14,9%, 18,1% e 22,1% e estava acelerando. Comparar com a própria história é comparar com preços pagos sob outras expectativas e contextos.
Gancho: Os múltiplos de forma isolada não nos dizem se o ativo é caro. Para isso preciso saber o que a empresa entrega de retorno sobre o capital investido.
Tem dúvidas nos conceitos de finanças corporativas?
Eu gravei e disponibilizei um curso de Finanças Corporativas aplicadas ao Investimento em Ações para os assinantes.
Caso queira se aprofundar nos conceitos e ter mais segurança e convicção própria ao analisar e investir, clique no botão abaixo e conheça o curso:
Etapa 2 – O múltiplo alto tem lastro?
Prompt 2
Agora quero saber se esse múltiplo alto tem lastro. Mostre ROIC, margem EBITDA e o custo de capital que o sistema calcula para a WEGE3, de 2016 ao TTM, e o spread ROIC menos WACC. Desde quando o retorno cobre o custo de capital?
Retorno (resumido):
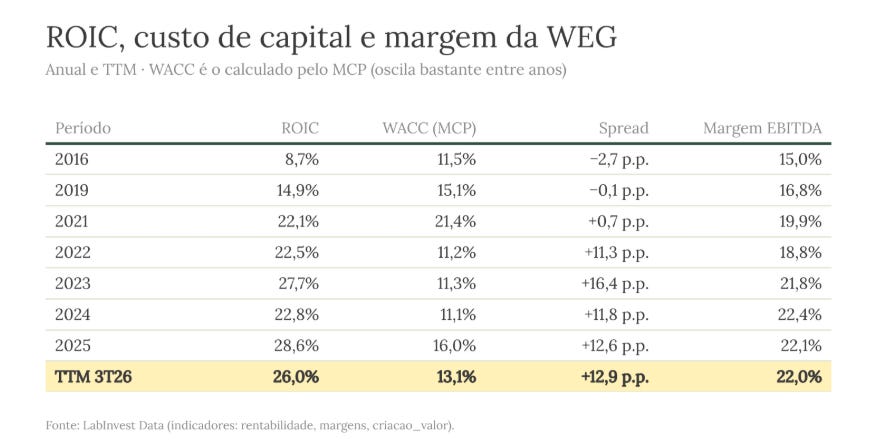
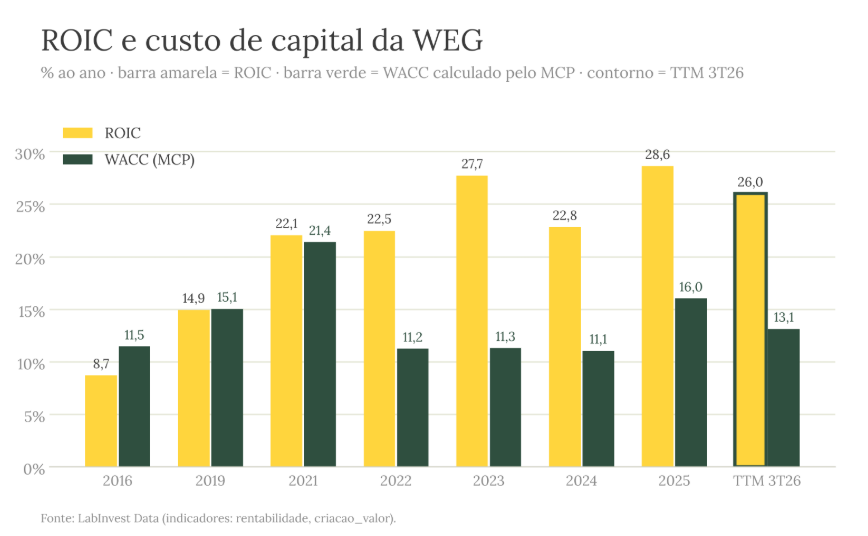
Interpretação: o prêmio tem lastro. O spread de quase 13 p.p. é amplo e se repete desde 2022. Mas a tabela mostra duas coisas que o múltiplo escondia. Primeira: o patamar atual de ROIC é recente. O ROIC médio foi de 11,3% em 2016–19 e de 24,8% em 2021–25. Os 26% de hoje não são o histórico da empresa, e o preço pressupõe que se mantenham. Segunda: o spread de 2021 (0,7 p.p.) parece um ano ruim, mas não foi. O ROIC de 22,1% era então o maior da série. O que comprimiu o spread foi o WACC de 21,4%. Esse WACC reflete o retorno de mercado realizado após o choque de 2020: com taxa livre de risco baixo e retorno de mercado alto, o prêmio de risco medido disparou e levou o CAPM junto. Ou seja, um spread isolado depende tanto da medida de custo de capital quanto da operação. Por isso, nas etapas seguintes, uso um WACC normalizado (12,6%, mediana 2016–25), e não o de um único ano.
Gancho: O ROIC elevado conta boa parte da história. A outra parte depende de quanto dinheiro a empresa consegue reinvestir a esse retorno para sustentar o crescimento.
Etapa 3 – O crescimento acompanha o preço?
Prompt 3
Mostre receita, EBIT e lucro líquido trimestrais da WEGE3 nos últimos 8 trimestres, com variação contra o mesmo trimestre do ano anterior e margem EBIT. Depois compare o crescimento anual composto do lucro por ação de 2021 a 2025 com o de 2023 até o TTM. Use janelas explícitas.
Retorno (resumido):
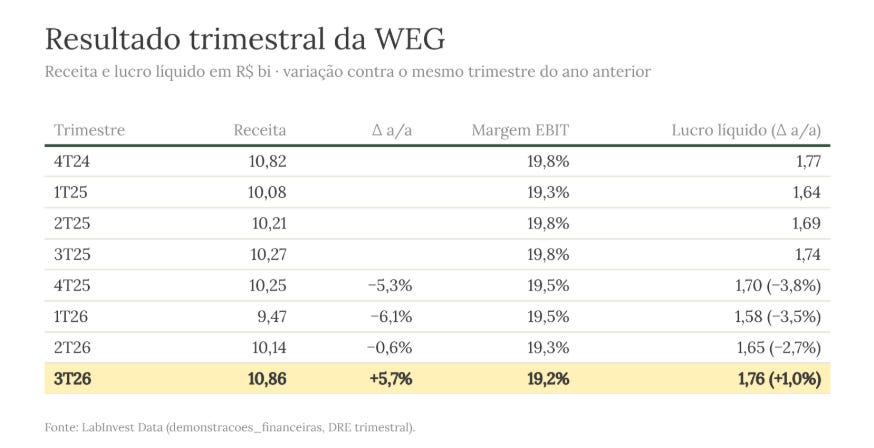
Crescimento composto do lucro por ação (calculado a partir do LPA anual):
16,7% ao ano de 2021 a 2025
7,5% ao ano de 2023 a 2025
4,9% ao ano de 2023 até o TTM (2,75 anos).
A receita de 2023 a 2025 cresceu 12,0% ao ano; a do TTM está 0,2% abaixo da de 2025.
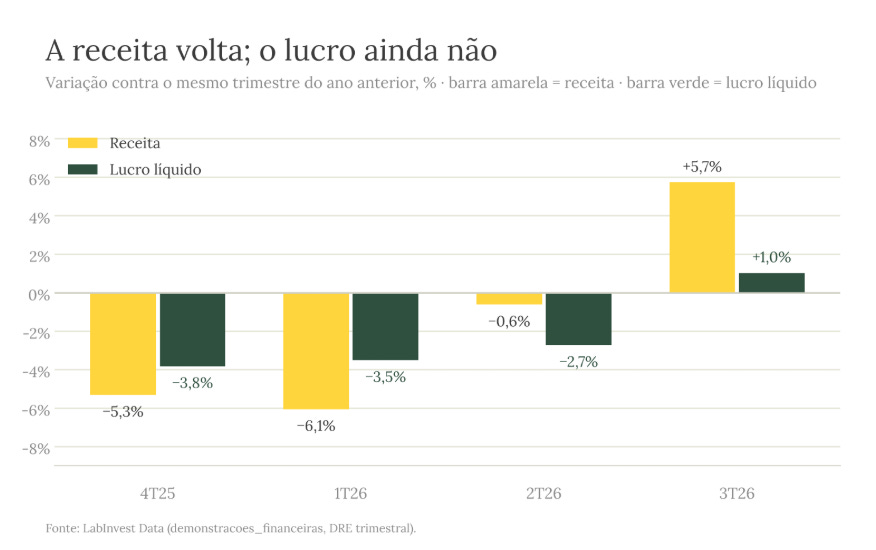
Interpretação: Três trimestres seguidos de queda (4T25 a 2T26) e uma retomada de receita no 3T26 (+5,7%) que ainda não chegou ao resultado: o EBIT subiu 2,2% e o lucro, 1,0%. A margem EBIT de 19,2% no 3T26 é a mais baixa da série de oito trimestres e está 0,7 ponto percentual abaixo da do mesmo trimestre de 2025. Não é um colapso, mas o ritmo que sustentou o múltiplo (LPA crescendo a 16,7% ao ano) não é o ritmo atual.
Gancho: Vale lembrar que lucro não é caixa, e a WEG ainda faz investimentos relevantes (o fluxo de caixa de investimento foi cerca de 2,7 vezes a depreciação no TTM). Então, cabe avaliar quanto do lucro vira caixa de fato.
Etapa 4 – Quando do lucro vira caixa?
Prompt 4
O lucro da WEGE3 vira caixa? Mostre lucro líquido, fluxo de caixa operacional (CFO ou FCO), CFO mais fluxo de investimento e a conversão de EBITDA em CFO de 2021 ao TTM. Depois abra o fluxo de caixa para ver o efeito da variação de capital de giro.
Retorno (resumido):
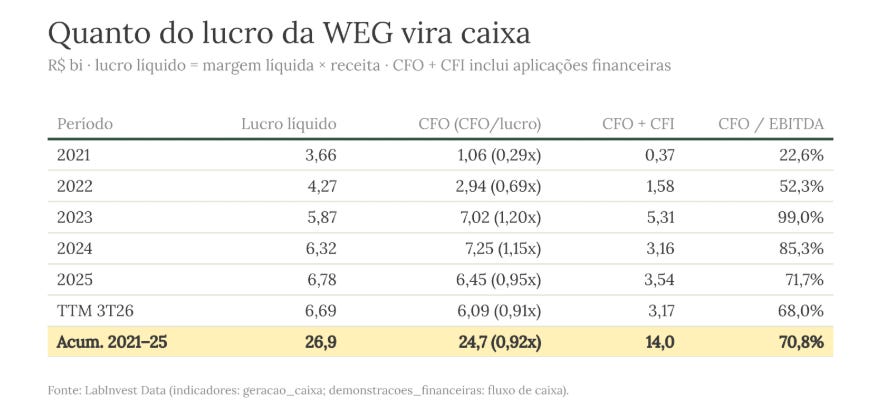
No fluxo de caixa aberto, a linha que o MCP classifica como variação de capital de giro consumiu R$ 15,6 bi entre 2021 e 2025, o equivalente a 38,7% do caixa operacional antes dessa linha (R$ 40,3 bi).
Interpretação: Em cinco anos, 92% do lucro virou caixa operacional, mas só 52% “sobrou” depois do fluxo de investimento (que inclui aplicações financeiras, não só capex). O “pior” ano foi 2021 (CFO de 29% do lucro, com forte consumo de giro) e o melhor foi 2023 (120%), que eu trataria como liberação de capital de giro, não como ritmo normal. A conversão acumulada de EBITDA em CFO é de 71%. O ponto curioso é o TTM: com a receita estável, eu esperaria algum alívio de capital de giro, mas o CFO de R$ 6,1 bi ficou abaixo do de 2025 (R$ 6,5 bi).
Gancho. Retorno alto, crescimento crescimento atual baixo/estável e conversão em caixa de cerca de 70% do EBITDA. Falta agora olhar o balanço e a política de proventos.
Etapa 5 – Balanço e o que a empresa faz com o caixa
Prompt 5
Como está o balanço da WEGE3 e o que ela faz com o caixa? Mostre caixa, dívida bruta e dívida líquida, o payout dos últimos anos e os proventos dos últimos 12 meses evento a evento, com data de pagamento.
Retorno (resumido): caixa de R$ 6,34 bi, dívida bruta de R$ 3,75 bi e caixa líquido de R$ 2,59 bi (0,29 vez o EBITDA do TTM). Liquidez corrente de 1,54. Recompras de ações: zero no período.
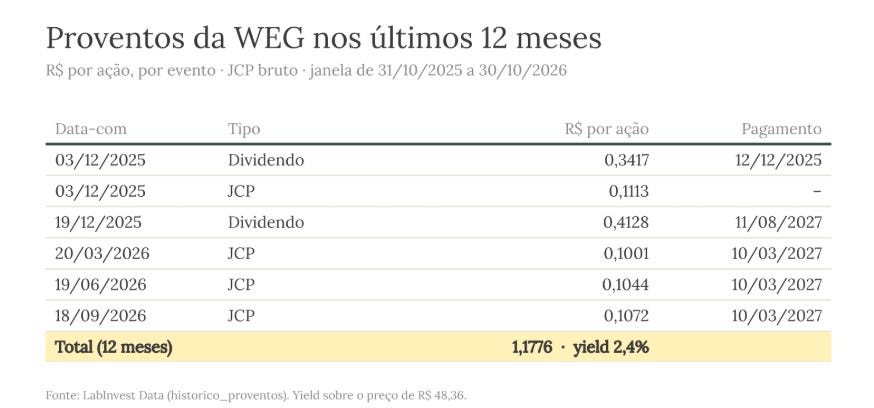
O total de R$ 1,1776 por ação bate com o dividendo por ação agregado do MCP e dá dividend yield de 2,4%. O payout foi de 44% em 2023, 50% em 2024, 101% em 2025 (possível antecipação visando evitar a nova tributação, vigente a partir de 2026) e 74% no TTM.
Interpretação: a WEG não tem dívida relevante e gera muito caixa. O histórico de proventos é consistente, mas esse ponto acaba chamando pouca atenção dos investidores por resultar em um dividend yield baixo (preço relativamente alto).
Gancho: retorno alto, crescimento atual baixo/estável, conversão em caixa razoável (acima da média do mercado) e balanço folgado. Dado esse quadro, o que o preço de hoje está assumindo?
Etapa 6 – O teste de coerência: o que o preço embute
Prompt 6
Com o NOPAT TTM, o caixa líquido e o valor de mercado da WEGE3, monte um reverse-DCF simples: NOPAT crescendo a g por 10 anos, reinvestimento igual a g dividido pelo ROIC marginal, perpetuidade com crescimento de 5% e retorno marginal de 20%, desconto de meio de período e WACC normalizado de 12,6%. Mostre (a) o crescimento que o preço exige para diferentes WACC e ROIC marginais, (b) o valor por ação em três cenários e (c) a TIR implícita. Mostre também a taxa de reinvestimento de cada resultado.
Nessa etapa o LabInvest Data entrega os insumos e a conta é feita pelo Claude usando um código Python. As fórmulas de referência:
NOPAT_t   = NOPAT_0 × (1 + g)^t                      t = 1…10
FCFF_t    = NOPAT_t × (1 − g / ROIC_marginal)
VT        = NOPAT_10 × (1 + g_p) × (1 − g_p / RONIC_p) / (WACC − g_p)
EV        = Σ FCFF_t / (1 + WACC)^(t − 0,5)  +  VT / (1 + WACC)^(10 − 0,5)
Valor/ação = (EV + caixa líquido) / nº de ações
Fixos: g_p = 5% a.a. nominal; RONIC_p = 20%; reinvestimento máximo = 90% do NOPAT
Insumos obtidos via LabInvest Data: NOPAT do TTM de R$ 6,54 bi, dos quais R$ 6,12 bi dos controladores (93,7%); valor de mercado de R$ 203,0 bi menos caixa líquido de R$ 2,6 bi = EV de R$ 200,4 bi. O preço paga 32,7 vezes o NOPAT, ou seja, um rendimento operacional de 3,1% ao ano antes de crescer. WACC normalizado de 12,6%: é a mediana da série 2016–2025.
6.1 Crescimento anual do NOPAT, por 10 anos, que iguala o EV ao preço de mercado
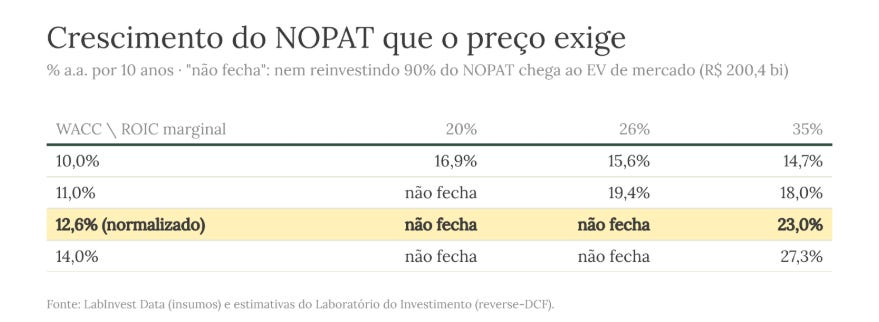
“Não fecha” significa que nenhum crescimento, mesmo reinvestindo 90% do NOPAT, chega ao EV de mercado. Para referência: receita cresceu 12,0% ao ano de 2023 a 2025, 14,7% de 2021 a 2025, e o LPA, 4,9% ao ano de 2023 ao TTM. Um NOPAT crescendo 15,6% ao ano por dez anos é 4,3 vezes o de hoje; a 23%, quase 8 vezes.
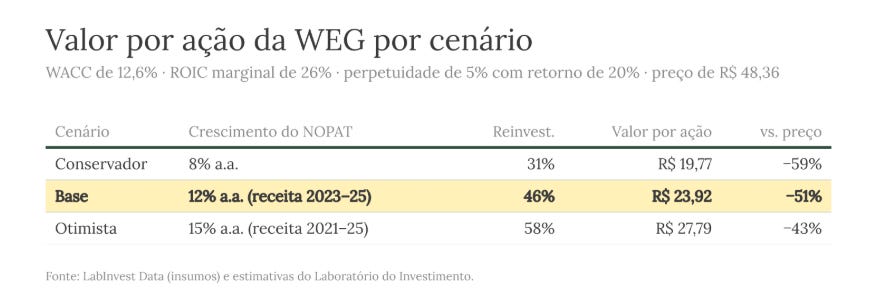
6.2 Valor por ação
(WACC de 12,6%, ROIC marginal de 26%), contra o preço de R$ 48,36:
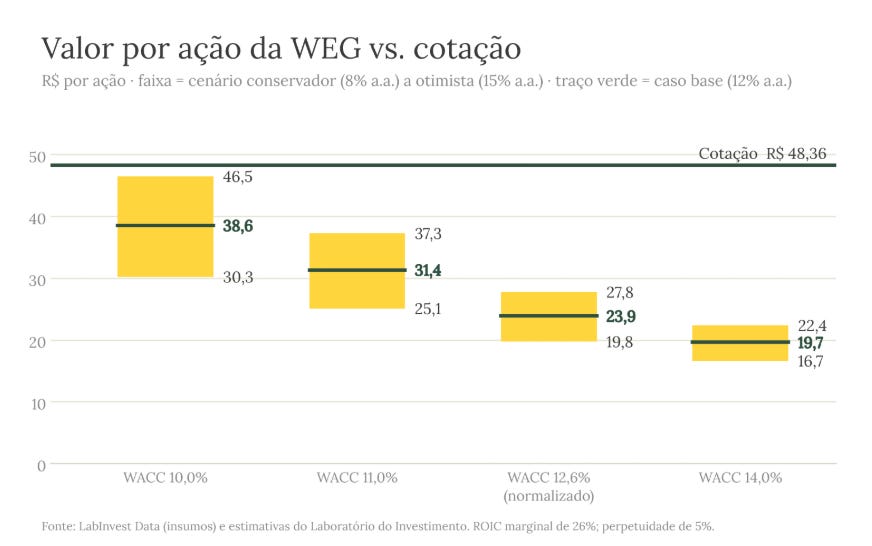
6.3 Sensibilidade ao WACC
(Valor por ação, ROIC marginal de 26%; conservador / base / otimista):
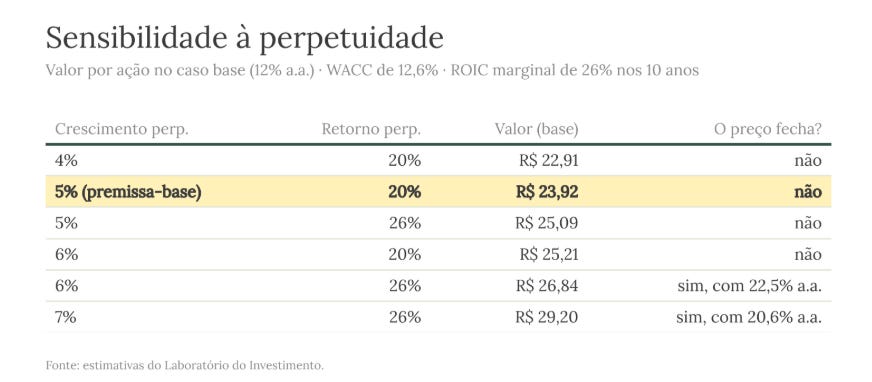
6.4 Sensibilidade da perpetuidade
WACC de 12,6%, ROIC marginal de 26%, caso base de 12% ao ano
6.5 TIR implícita
A taxa de desconto que iguala o valor ao preço de hoje é de 8,2% no cenário conservador, 9,1% no base e 9,8% no otimista, contra os 12,6% de custo de capital normalizado. Em outras palavras: se a WEG cumprir o caso base, quem compra a R$ 48,36 recebe cerca de 9% ao ano nominal em reais.
Interpretação: O resultado me diz três coisas:
Primeiro: com o custo de capital normalizado de 12,6% e ROIC marginal igual ao atual (26%), o preço não é alcançável por nenhuma trajetória de crescimento que reinvista menos de 90% do NOPAT. Só com um ROIC marginal de 35% (a variante mais alta do indicador) e 23% ao ano de crescimento do NOPAT por dez anos o preço fecha. Mexer na perpetuidade ajuda pouco: das seis combinações testadas, o valor base fica entre R$ 22,9 e R$ 29,2, e as duas únicas em que o preço fecha exigem entre 20,6% e 22,5% ao ano por dez anos.
Segundo: o preço só é coerente com o que a empresa entrega se você projetar um custo de capital perto de 10% e crescimento de 15,6% ao ano por uma década, acima do que a receita fez de 2021 a 2025 e três vezes o que o LPA fez nos últimos 2,75 anos.
Terceiro: o resultado depende mais do WACC do que do resultado operacional da WEG. Baixar o WACC de 12,6% para 11,0% eleva o valor base em 31%; subir para 14,0% o reduz em 18%. Se você acredita em um custo de capital estruturalmente menor, o preço se aproxima do valor.
Teste agora mesmo
Agora que você já teve uma amostra do potencial da ferramenta, escolha uma empresa que você acompanha e repita as etapas desse framework, usando o LabInvest Data diretamente no seu assistente de IA de preferência. -Você pode aproveitar a mesma sequência de prompts acima ou customizar do seu jeito.
Conclusão
A WEG é uma excelente empresa e no preço certo pode ser um excelente investimento.
O exercício acima foi apenas uma das infinitas possibilidades de aplicação prática de Conceitos de Finanças Corporativas + Tecnologia + Dados + IA em prol de uma análise profunda e rápida baseada em fundamentos.
Como sempre, não leve nada do que escrevo aqui como recomendação de compra ou venda. Além disso, esse é um exercício metodológico sujeito a erro. A intenção é documentar meu processo, compartilhar os racionais e destacar os pontos que considero relevantes para quem também gosta de analisar empresas com profundidade.
Não deixe de consultar o disclaimer completo.
Por hoje é só.
Forte abraço e até a próxima.
Black November LabInvest
Durante o mês de novembro, você assina o Laboratório do Investimento com até 30% de desconto. Restam apenas 27 dias!