

Faltam poucos dias até 31/08/2026, a data em que o acordo de capitalização do BRB via FGC perde efeito prático caso o impasse jurídico sobre as garantias entre os bancos participantes não seja destravado a tempo.
Foi nesse meio-tempo, na semana passada, que a Wiz Co publicou o resultado do último trimestre.
Agora, com o 2T26 em mãos e o prazo do FGC batendo mais perto, revisei meu modelo de avaliação da empresa: estendi a série histórica, revisei três premissas que estavam desatualizadas e parei de tratar o risco associado ao BRB como uma questão binária.
Atenção assinante:
Ao final do texto, você encontrará a planilha de valuation utilizada no estudo, para que você crie seu modelo com suas próprias premissas.
O que você verá nesta edição
Entenda a relação entre BRB, Master e Wiz
O impacto do BRB nos resultados da Wiz
Meus 5 cenários de avaliação do caso
Premissas revisadas e mantidas
Meu cenário base de valor justo
Planilha de Valuation
Conclusão
Conhece alguém que também pode se interessar?
Compartilhe este conteúdo com outros investidores que buscam análises aprofundadas, fundamentos e discussões de qualidade sobre investimento em ações.
Isso ajuda o Laboratório do Investimento a alcançar mais pessoas interessadas em conteúdo técnico, independente e aplicado.
Entenda a relação entre BRB, Master e Wiz
Vale contextualizar antes de me aprofundar, porque são três históricos que se cruzam.
Em 2025, o BRB tentou comprar o controle do Banco Master, negócio que o Banco Central acabou barrando, em setembro daquele ano.
O problema é que, antes disso, o BRB já vinha comprando carteiras de crédito do Master, das quais boa parte, segundo a Polícia Federal (Operação Compliance Zero), tinham indícios de fraude.
O Master foi liquidado pelo Banco Central, seu controlador, Daniel Vorcaro, foi preso, e o BRB ficou com o rombo, hoje provisionado, enquanto segue negociando R$6,6 bilhões do FGC para se recapitalizar até 31/08.
A BRB Seguros, a que interessa para este estudo, é outra pessoa jurídica: joint venture entre Wiz (50,1%) e BRB (49,9%), com contrato de exclusividade que vai até 2041.
Essa separação societária sustenta os cenários de Recapitalização deste estudo: a crise do controlador não necessariamente implicaria automaticamente em uma crise da joint venture em questão, mas logicamente haverá impactos, como discutirei adiante.
Dito isso, há uma crise de imagem em curso que não dá para ignorar. O BRB perdeu quase 800 mil clientes em nove meses, de 9,8 milhões (3T25) para 9,01 milhões (2T26), queda de 8,1% que começou logo depois do Banco Central barrar a compra do Master.
A Senacon (Secretaria Nacional do Consumidor) abriu processo administrativo contra o banco por débitos considerados abusivos em contas de clientes, e há relatos de correntistas com dificuldade de acesso ao aplicativo.
O ex-presidente do BRB, Paulo Henrique Costa, está preso desde abril, acusado de receber imóveis de luxo de Vorcaro em troca de facilitar as operações.
O banco convocou uma assembleia para 24 de agosto para autorizar ações contra cerca de 30 ex-administradores e funcionários.
Nada disso atingiu a BRB Seguros diretamente até agora, mas é o tipo de ruído que é impossível ignorar.
O impacto do BRB nos resultados da Wiz
A Receita Líquida ex-Comissões consolidada veio em R$235,3 milhões, 18,0% abaixo do 2T25.
O EBITDA Ajustado somou R$152,8 milhões (-19,2%) e o Lucro Líquido Ajustado, R$101,0 milhões (-13,5%).
Sob a visão da Controladora (Wiz como holding das participações), a que importa para o valuation, já que é ela que captura o fluxo de caixa que chega ao acionista, o Lucro Líquido foi de R$53,6 milhões, 8,4% acima do 2T25, puxado por um resultado financeiro bem melhor (queda de 62% nas despesas com juros e ajuste a valor presente, reflexo direto da desalavancagem).
E a desalavancagem é a métrica mais limpa do trimestre:
A dívida líquida caiu de R$333,1 milhões (2T25) para R$138,7 milhões, 0,3x EBITDA.
Por outro lado, o resultado por trás dessa foto consolidada está mais “desigual” do que em qualquer trimestre recente:
Inter Seguros e Omni1 batendo recorde atrás de recorde;
Wiz Corporate no vermelho por um motivo pontual (mudança na remuneração dos executivos comerciais, decidida no 4T25, mais reforço de equipe); e
Bmg e BRB encolhendo dois dígitos, só que por razões que não têm nada a ver entre si.
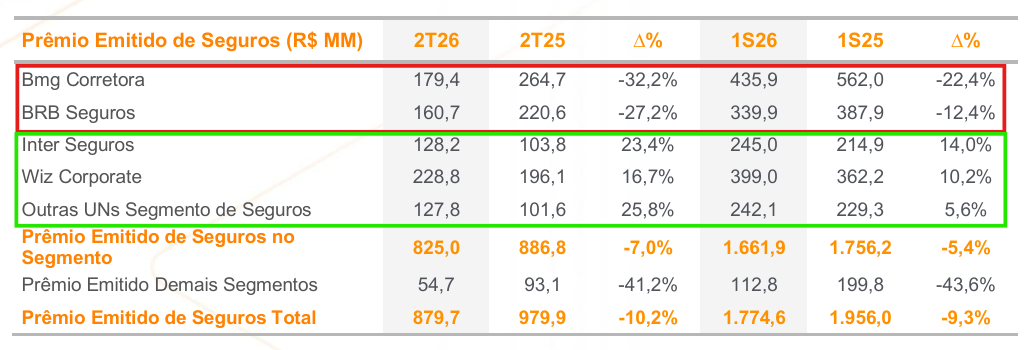
A queda no Bmg é regulatória. A empresa atribui o resultado à mudança nas regras do consignado, que já vinha pressionando, por exemplo, a Promotiva desde 2025.
Já a queda da BRB é outra história, e a própria Wiz já admite isso no release.
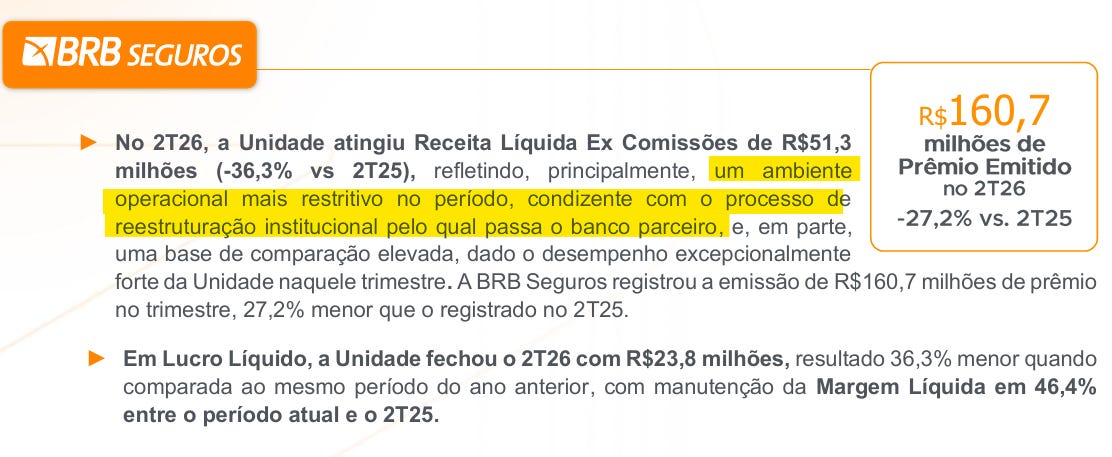
Ou seja, a crise do BRB já se reflete no resultado da Wiz, mesmo com a margem líquida da BRB Seguros ainda praticamente estável.
Meus 5 cenários de avaliação do caso
Nos meus últimos estudos, eu tinha basicamente dois cenários de avaliação com relação ao impacto do BRB Seguros nos resultados e na geração de caixa da Wiz: