

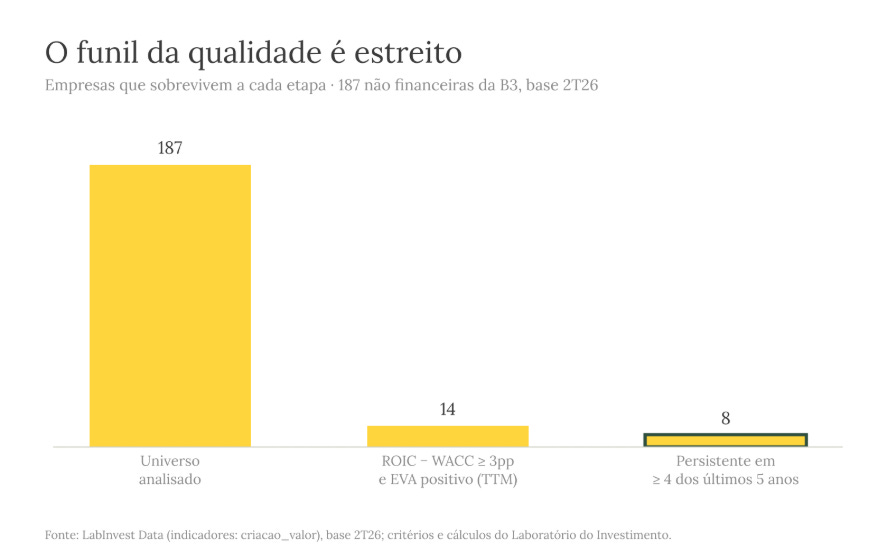
De 187 empresas avaliadas nesse exercício, 138 apresentaram um ROIC abaixo do custo de capital (WACC).
Das que passaram por esse primeiro filtro, só 14 apresentaram um spread superior a 3% de folga (spread EVA > 3%).
Por fim, quando exigi que esse comportamento se repetisse em pelo menos quatro dos últimos cinco anos (80% do período), sobraram apenas 8.
Nessa edição, compartilho o resultado desse exercício simples, mas interessante.
A lista final com 8 ações pode ser um bom ponto de partida para se aprofundar em análises e estudos dedicados sobre as empresas.o ite
O que você verá nesta edição
Os três filtros e a ordem de aplicação
Filtro 1: Qualidade
Filtro 2: Preço
Filtro 3: Retorno ao Acionista
Considerações importantes
Conclusão
Os três filtros e a ordem de aplicação
Pode se dizer que essa ideia parte de uma inspiração na famosa “fórmula mágica” popularizada por Joel Greenblatt, que preza por investir em empresas com alto retorno sobre o capital e preço baixo em relação ao lucro operacional.
Assim, mantive os dois pilares centrais (ROIC e EV/EBIT) e acrescentei uma terceira avaliação, sobre como a empresa retorna o “valor criado” para o acionista.
A ordem de aplicação dos filtros é a parte mais importante do racional:
Qualidade primeiro: buscar empresa que rentabilizem seu negócio a uma taxa superior ao seu custo do capital, com uma folga razoável (mín. 3%), capaz de cobrir oscilações naturais no custo de capital por aqui;
Preço depois: Entre as que criam valor com consistência, o múltiplo nos dirá quanto você está pagando por esse retorno.
Alocação de capital como bônus: O shareholder yield (dividendos + recompras) dirá o que a empresa tem feito com o retorno excedente que ela gera, e precisa ser lido junto com o ROIC (isso ficará mais claro adiante).
Observação:
Se eu invertesse a ordem e começasse pelo shareholder yield, o filtro deixaria passar muitas empresas que distribuem muito, mas geram pouco valor. Começando pela qualidade (ROIC > WACC), a lista já nasce enxuta e mais “saudável.”
Filtro 1: Qualidade
As regras que usei nesse primeiro filtro foram:
Spread de pelo menos 3 pontos percentuais: o WACC não é uma ciência exata e, na realidade brasileira, ele é no mínimo sinuoso. O mínimo de 3% busca amenizar essas oscilações.
Consistência: spread de EVA positivo em pelo menos 4 dos últimos 5 anos.
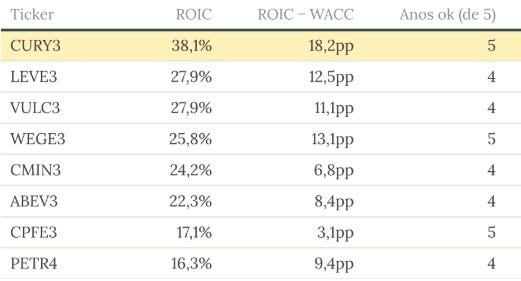
Das 14 empresas que passaram no critério de Spread, 6 não atendem à regra de consistência:

As 8 restantes desse filtro são:
Filtro 2: Preço
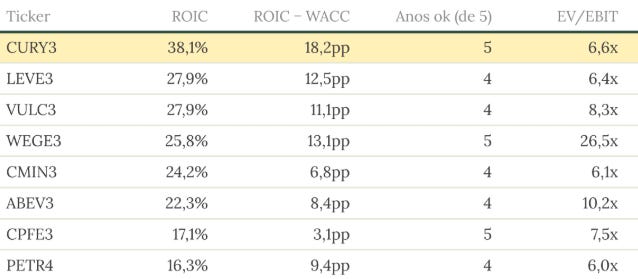
Aqui usei o EV/EBIT, calculado com o valor de mercado somado à dívida líquida do 2T26, sobre o EBIT dos últimos 12 meses.
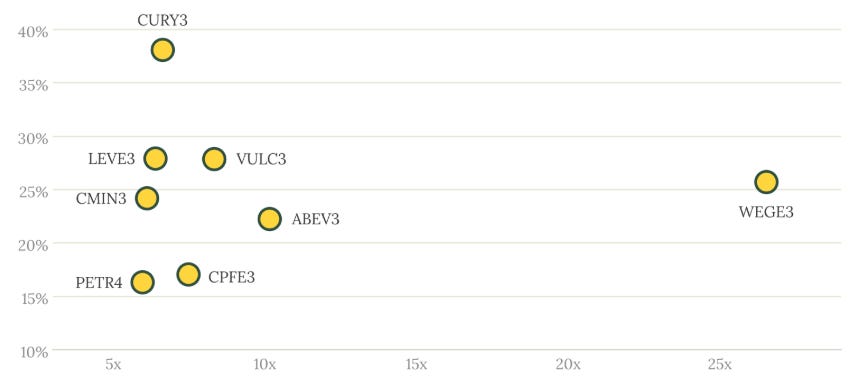
O gráfico abaixo consolida os resultados, com o ROIC no eixo Y e o EV/EBIT no eixo X:
ROIC alto e múltiplo baixo:
CURY3 e LEVE3 combinam ROIC elevado e EV/EBIT abaixo de 7x.
CURY3 é a única das oito com spread positivo nos cinco anos e acima de 4pp em todos eles.
Qualidade bem precificada WEGE3:
A Weg entrega spread positivo nos cinco anos, mas negocia a um múltiplo elevado.
Pagar esse múltiplo significa comprar um “earning yield operacional” de cerca de 3,8% ao ano (o inverso do EV/EBIT).
O caso CMIN3:
A CSN Mineração passa nos dois filtros, mas é um negócio altamente cíclico, exposto ao preço do minério, e com um controlador (CSN, CSNA3) passando por uma situação delicada. Aqui vale um cuidado redobrado.
Filtro 3: Retorno ao Acionista
O shareholder yield aqui é a soma dos proventos (dividendos e JCP) com as recompras líquidas dos últimos 12 meses, sobre o valor de mercado.
Além disso, cruzei o yield com o ROIC, para interpretar a situação conforme a tabela abaixo:

Reinveste (ROIC alto, yield baixo):
É a situação em que reter lucro é bom para o acionista, desde que o reinvestimento mantenha o ROIC acima do custo de capital.
WEGE3 é o exemplo disso, pois distribui “pouco” (percentualmente frente ao valor mercado), mas o mercado segue disposto a pagar um múltiplo alto justamente por acreditar que o capital retido será reinvestido a uma alta taxa de retorno.
Colhe (ROIC alto, yield alto):
A empresa gera retorno acima do custo de capital e devolve boa parte desse retorno.
Para o acionista, tende a ser o melhor dos dois mundos.
Observação: em virtude de mudança na tributação, algumas empresas optaram por antecipar proventos, anunciando-os no final de 2025. Isso acaba distorcendo a leitura da contribuição do dividend yield no cálculo do shareholder yield. É o caso, por exemplo, da Vulcabras (VULC3).
Atenção (ROIC marginal, yield alto):
CPFE3 é a mais próxima desse quadrante entre as oito, com um spread de 3,1pp (o menor da lista) e yield de 7,3%.
Não estou dizendo que é um caso problemático. O ROIC contábil de concessionárias de energia costuma ficar distorcido e o spread de CPFE3 foi positivo nos cinco anos. Mas merece atenção.
Considerações importantes:
ROIC contábil vs ROIC econômico: CURY3 (construção) e CPFE3 (concessão) têm particularidades em suas DF’s que distorcem o capital investido. Por isso, é sempre válido conferir e comparar o dado contábil, obtido via fontes oficiais, com o dado gerencial, disponível nos releases nos sites de RI das companhias.
Quase lá: empresas com spread de EVA (ROIC - WACC) entre 2,5pp e 3pp, como TGMA3 (2,99%) e TAEE11 (2,88%), ficaram a milímetros do corte.
Para construir esse estudo, usei dados obtidos através do LabInvest Data, o MCP de dados do Laboratório: cotações, demonstrações financeiras, estrutura de capital, WACC, posições de aluguel de ações da B3, fundos posicionados etc.
Conecte-se gratuitamente e comece a usá-lo diretamente no seu assistente de IA de preferência:
Conclusão
O método funciona como um bom filtro inicial quando o ROIC alto é persistente por razões estruturais da empresa (vantagem competitiva, escala, modelo asset light) e o preço ainda não embute isso.
Por outro lado, um WACC subestimado, um ciclo que mude o patamar de ROIC dos negócios mais cíclicos (como CMIN3 e PETR4) ou a perda de uma vantagem competitiva relevante podem comprometer a aplicação dos filtros.
Além disso, a aplicação mecânica desses filtros não significa necessariamente que as ações “sobreviventes” serão bons investimentos.
Há muitos outros critérios que precisam ser levados em consideração antes de chegar a um veredito como esse.
Por exemplo, ao montar/atualizar o Índice de Ações LabInvest, uma ação só entra na lista quando reúne os seguintes elementos (não necessariamente todos simultaneamente):
Bom potencial de geração de valor no longo prazo, com ROIC acima do custo de capital;
Tendência de melhora operacional e captura de valor que possa se refletir em reprecificação;
Vantagens competitivas estruturais e claras;
Estrutura de capital adequada para atravessar diferentes ciclos de mercado;
Gestão alinhada ao minoritário, sem problemas de governança latentes;
Avenidas de crescimento de longo prazo que sustentem a expansão do negócio;
Margem de segurança relevante entre o preço de mercado e o valor justo estimado.

Como sempre, não leve nada do que escrevo aqui como recomendação de compra ou venda.
Além disso, este é um exercício metodológico sujeito a erro.
A intenção é documentar meu processo, compartilhar os racionais e destacar os pontos que considero relevantes para quem também gosta de analisar empresas com profundidade.
Não deixe de consultar o disclaimer completo.
Por hoje é só.
Forte abraço e até a próxima.