

“A melhor coisa a fazer é comprar uma ação que você nunca queira vender”.
Warren Buffett
Minha primeira compra de ações dessa empresa foi há 4 anos, em 2022.
De lá para cá, comprei bastante enquanto o papel estava largado. Depois da alta recente, ela acabou se tornando atualmente minha 4ª maior posição (chegou a ser a 3ª).
Desde a entrada na minha carteira, o ativo acumula uma rentabilidade total (valorização + proventos) de ~115%, equivalente a um retorno anualizado de 21% a.a.
Assim como na frase de Buffett acima, essa seria uma das ações que eu nunca venderia. É, sem exagero, um dos melhores negócios da minha carteira atualmente.
Mas um fato recente mudou drasticamente o contexto da empresa. E chegou a hora de decidir o que fazer com essas ações.
Nesta edição, compartilho o racional por trás da minha decisão.
O que você verá nesta edição
A ação que eu não gostaria de vender
Os detalhes do fato
A reação do mercado antes e depois do fato
Valuation atualizado
A distribuição de probabilidades e a minha decisão
Explore nosso ecossistema:
A ação que eu não gostaria de vender
Estou falando de FIQE3, ticker das ações ordinárias da Unifique Telecomunicações.
A controladora do negócio comunicou ao mercado, no dia 02/10/2026, a intenção de lançar uma oferta pública de aquisição (OPA) para fechar o capital de FIQE3, pagando R$ 6,00 por ação.
Somando-se a posição dos controladores, de pessoas vinculadas, dos administradores e das ações em tesouraria, restam em circulação no mercado apenas 25% das ações emitidas:
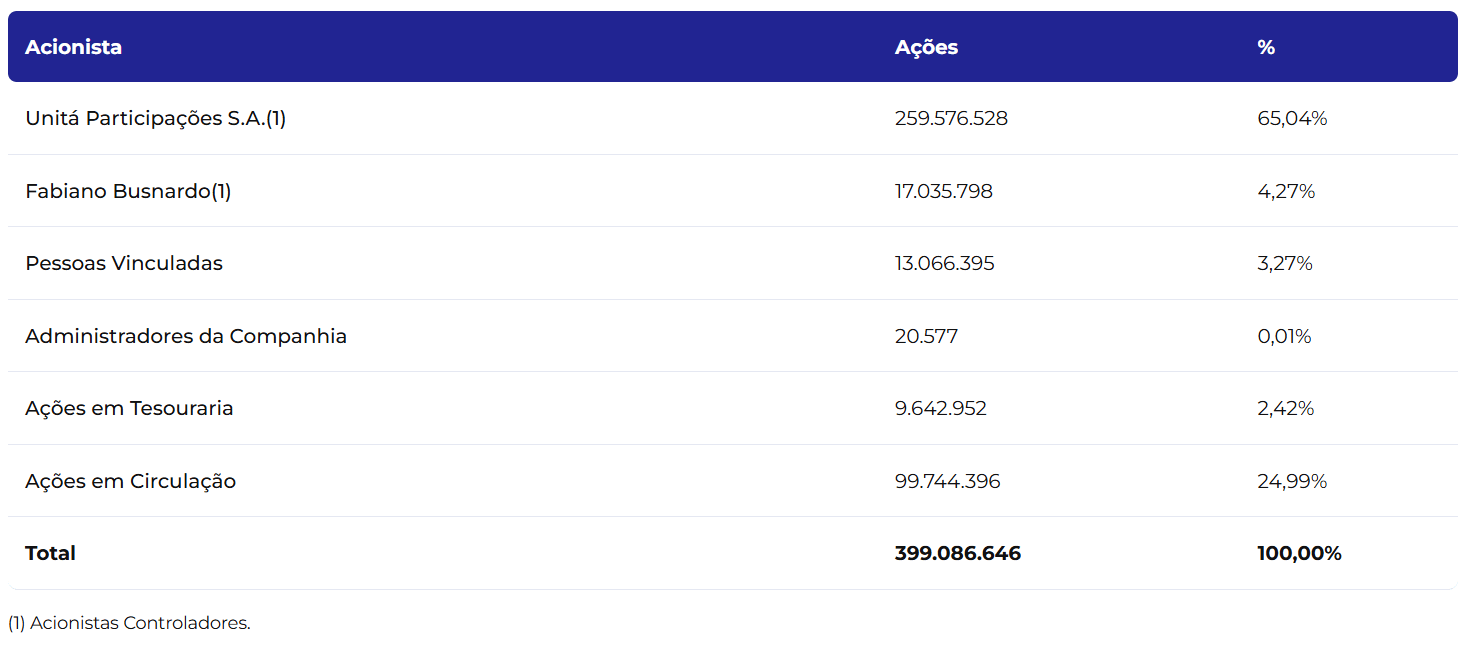
Na data em que escrevo essa edição, a ação já está sendo negociada próxima dos R$ 6,00, praticamente “travada”.
Isso reflete o mercado sinalizando que não vê motivo para apostar, neste momento, em um valor diferente do que o controlador está oferecendo, nem para cima, nem para baixo.
Os detalhes do fato
A oferta comunicada tem dois objetivos específicos: converter o registro da companhia de categoria A para B na CVM, e retirar a ação do Novo Mercado da B3.
Na prática, isso significar que, se a oferta for bem-sucedida, FIQE3 deixa de ser uma ação líquida e negociada em bolsa. Quem optar por permanecer com o papel após a OPA, passará a deter uma participação em uma empresa de capital fechado, sem liquidez.
O preço oferecido (R$ 6,00) veio sustentado por um laudo de avaliação encomendado pela própria ofertante (controladores), que apontou um valor justo de R$ 5,42 por ação. A oferta está, portanto, cerca de 10% acima do que o laudo calculou.
Os acionistas minoritários (detentores dos ~25% de ações em circulação) têm 15 dias, a partir da comunicação (ou seja, até dia 17/10/2026), para requerer uma assembleia especial e pedir uma nova avaliação.
Acesse o Fato Relevante na íntegra neste link.
A reação do mercado antes e depois do fato
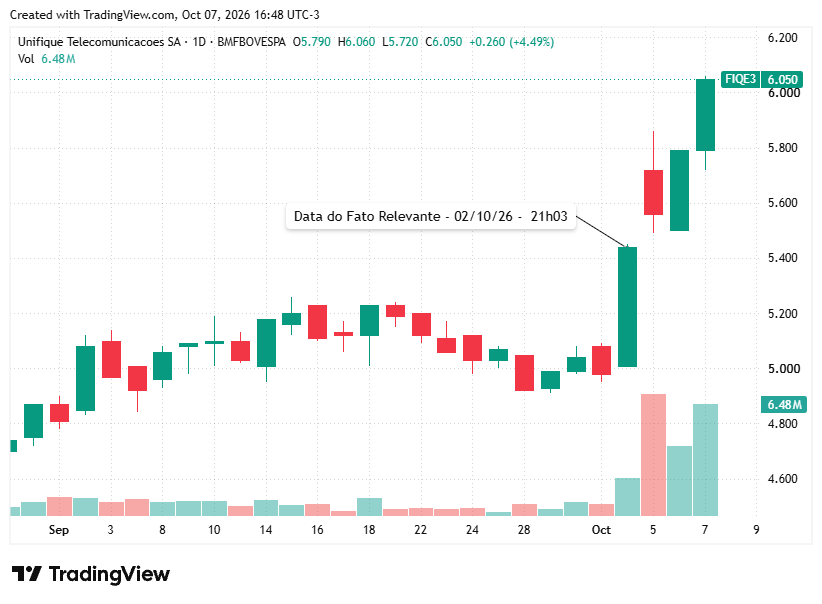
Nas semanas anteriores, FIQE3 negociava na faixa de R$ 5,00.
Curiosamente, no pregão da sexta-feira (02/10/26), o papel fechou a R$ 5,44, subindo +9% (versus +2,6% do IBOV) em relação ao fechamento anterior e chegando bem próximo do valor justo apontado no laudo mencionado no fato relevante.
O comunicado da OPA com a referência ao valor justo do laudo, porém, só foi publicado oficialmente no portal da CVM às 21:03 do dia 02/10/2026:

Deixo, portanto, um ponto para reflexão:
Pode ter ocorrido algum vazamento de informação que tenha motivado a reprecificação do papel pelo mercado, antes mesmo do fato se tornar oficialmente público.
Já nos pregões entre os dias 05/10 e 07/10, o “gap se fechou” e o preço subiu em direção ao valor ofertado (R$ 6,00).
Isso é um padrão comum em processos de fechamento de capital.
O mercado tende a convergir para o preço da oferta à medida que a probabilidade de sucesso da operação aumenta, formando o que se chama de spread de arbitragem.
Quando esse spread fica muito pequeno, é porque o mercado já embute alta confiança de que o negócio vai sair no preço anunciado.
Valuation atualizado
Para obter um contexto mais amplo sobre a companhia, recomendo que acesse o estudo de valor intrínseco compartilhado anteriormente por aqui:

Diante do contexto, antes de decidir o que fazer (vender minha posição a mercado ou esperar novos acontecimentos), optei por refazer o modelo de fluxo de caixa descontado que eu vinha utilizando para acompanhar FIQE3.
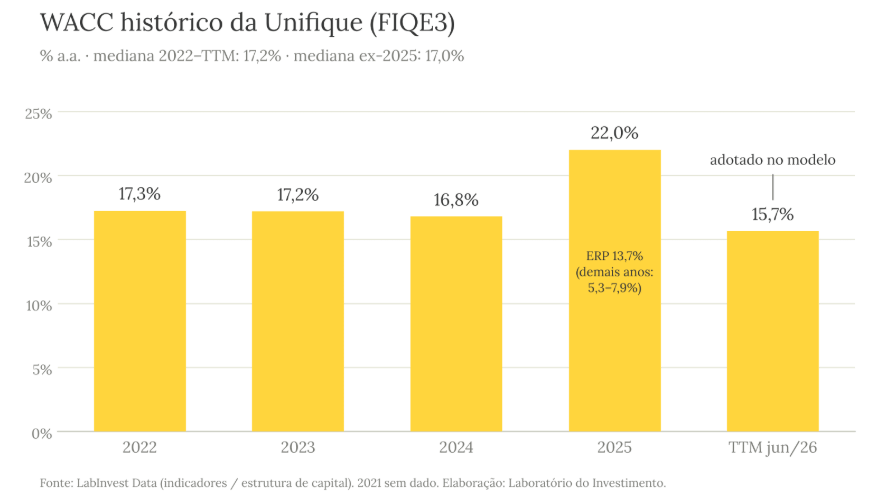
A primeira revisão foi no custo médio ponderado de capital (WACC) adotado. Ajustei o valor para 15,66%, valor mais recente obtido utilizando a base do LabInvest Data MCP:
A segunda mudança foi ajustar a queda no CAPEX projetado para os anos finais da projeção explícita. No meu modelo anterior, havia um “degrau” entre o período explícito e o início da perpetuidade.
Passei, portanto, a tratar a base da perpetuidade de um jeito mais conservador, assumindo que, em “modo manutenção”, o investimento em capital se iguala à depreciação.
Por fim, considerei uma taxa de crescimento na perpetuidade (g) de 4%. Testei esse número contra o crescimento histórico de receita de operadoras de telecom já maduras (Vivo e Tim), e 4% se mostrou até mesmo conservador.
Com essas revisões, o resultado do valuation revisado foi o seguinte:

A grande questão é que qualquer redução no custo de capital elevaria razoavelmente o valor justo. E essa redução é esperada, dada a trajetória atual de queda na taxa básica de juros e também na curva de juros futuros:

Para ter acesso à planilha do fluxo de caixa descontado utilizado nesse estudo e a vários outros modelos de valuations compartilhados por aqui, considere migrar para uma assinatura paga:
A distribuição de probabilidades e a minha decisão
O ponto central deste texto não é o resultado do valuation acima.
Mesmo que um cenário mais otimista apontasse um valor justo acima dos R$ 6,00 da OPA (como, por exemplo, assumir um WACC normalizado inferior aos 15,66% considerados acima), a decisão não se resolveria aí.
O que importa, de forma cética e fria, é quanto cada desfecho possível paga frente aos R$ 6,00 que a ação negocia hoje.
Hoje, tenho basicamente três opções:
Segurar e vender no leilão da OPA a R$ 6,00. Retorno de 0% até lá, porque o preço de mercado hoje já está no preço da oferta.
Segurar e apostar que a OPA não será concluída a R$ 6,00. O retorno depende de qual desfecho vier.
Vender a mercado e realocar o capital (outro ativo ou caixa).
Como a OPA poderia não sair a R$ 6,00?
Para isso, há três caminhos:
CVM e B3. A OPA ainda não foi lançada. Ela depende do registro na CVM e da autorização do leilão pela B3. Exigências podem atrasar o cronograma ou alterar as condições.
Contestação dos minoritários. Acionistas que somem ao menos 10% das ações em circulação podem, em até 15 dias, pedir assembleia especial para deliberar sobre nova avaliação. Isso equivale a ~10 milhões de ações, cerca de R$ 60 milhões, valor relativamente baixo.
Quórum no leilão. Para cancelar o registro, a oferta precisa ser aceita por uma fração mínima das ações elegíveis. Se uma parcela grande do float recusar, a operação não se completa.
A contestação merece uma observação: ela não cancela a OPA. Ela abre a discussão sobre um novo laudo. Se o novo valor vier acima do atual, aumenta a pressão para o controlador melhorar a oferta. Se vier igual ou inferior, a OPA segue e quem pediu a nova avaliação arca com os custos.
Nenhum dos três caminhos é impossível de acontecer.
O free float é pulverizado (mais de 47 mil pessoas físicas) e as maiores posições de fundos somam pouco mais de 1% do capital cada. Coordenar um bloco relevante é trabalhoso.
Os possíveis desfechos
Montei o quadro de possíveis desfechos abaixo. As probabilidades são um julgamento pessoal, não dado ou fato:

Com essas probabilidades, o valor esperado de segurar é R$ 6,13, cerca de 2% acima do preço da oferta. Para ele cair abaixo de R$ 6,00, a chance de a ação voltar a R$ 5,00 teria de passar de ~23%, mais que o dobro do que assumo.
O que pesa a favor de segurar
O mercado de provedores regionais de internet segue em consolidação, e transações estratégicas saem a múltiplos bem acima do implícito nesta oferta. O gráfico abaixo, de um relatório recente da XP, mostra isso:
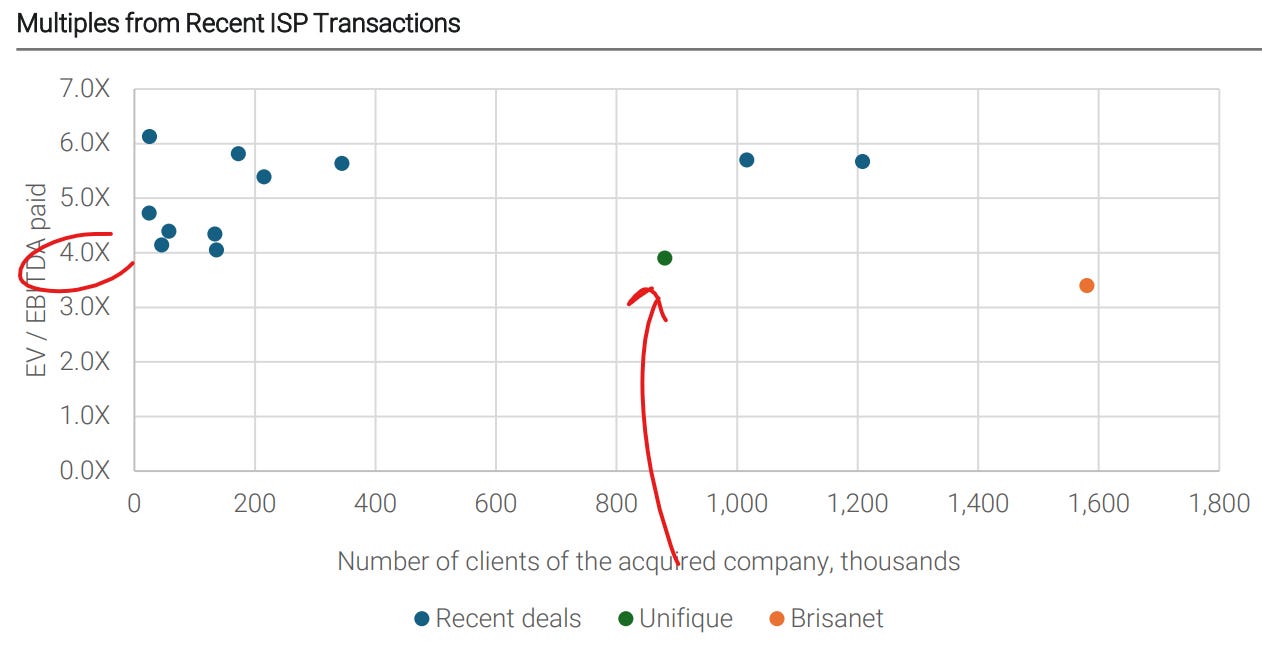
Em março de 2026, a Claro comprou o controle da Desktop (DESK3) a um EV/EBITDA implícito de 6,2x sobre o EBITDA de 2025.
A OPA da Unifique implica ~3,9x sobre o EBITDA dos últimos 12 meses. Os 6,2x pagos na Desktop pela Claro ficam ~58% acima.
Aplicando à Unifique um múltiplo mais moderado, de 5x, o valor por ação ficaria próximo de R$ 7,56:
EV/EBITDA de referência = 5x
EBITDALTM da Unifique = R$ 665,9 milhões
EV = 665,9 × 5 = R$ 3,33 bilhões
Dívida líquida = R$ 387,3 milhões
Valor do equity = R$ 2,94 bilhões
Ações emitidas (ex-tesouraria) = 389,4 milhões
Valor por ação = R$ 7,56 (+26% sobre R$ 6,00)
Uma ressalva sobre esse racional: a Desktop foi uma compra de controle, com sinergias para um comprador operacional. A OPA da Unifique é de natureza diferente.
A controladora e partes relacionadas detêm ~75% do capital, então nenhum comprador estratégico chega sem passar por elas.
A opcionalidade existe, mas só se materializa se a controladora mudar de ideia ou vender depois. Nesse caso, o ganho do re-rating fica com ela, não com quem aceitou a OPA.