

Mesmo não sendo fumante, não pude resistir.
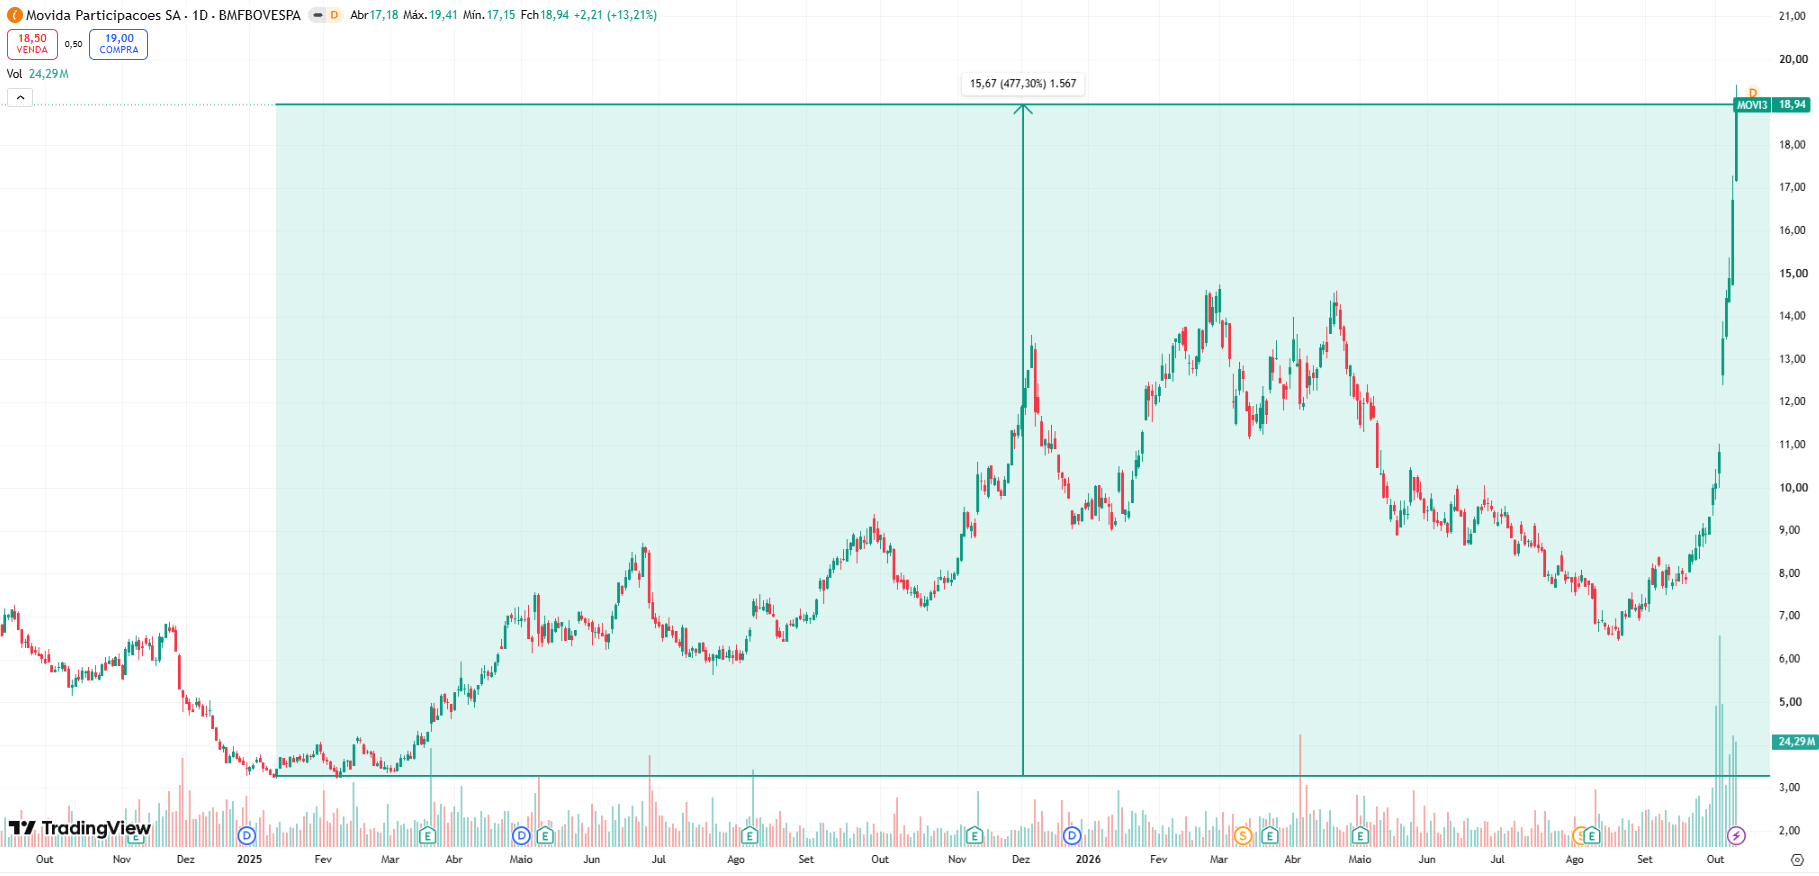
O preço das ações da Movida (MOVI3) se multiplicou por quase 6x desde o início de 2025, saindo de ~R$ 3 para ~R$ 19:
Sou cliente da empresa desde 2020. Durante um período, cheguei a alugar carros com eles de duas a três vezes por mês, passando por essa experiência em diferentes estados do país.
Lá atrás, os preços das diárias eram bem mais baratos que os da Localiza, claramente uma tentativa de ganhar espaço. Hoje, são praticamente equivalentes.
Vi também o atendimento melhorar bastante, inclusive em lojas onde retirar um carro era um verdadeiro pesadelo (vide loja da Av. Antônio Carlos, em BH).
Já como investidor, a minha relação com ela se iniciou ao final de 2022, quando comecei a comprar as ações da empresa, e segui comprando desde então.
Acompanhei o crescimento da frota, a expansão dos contratos corporativos e, em paralelo, vi o mercado amassar o papel.
Às vezes, o que você vê no dia a dia da empresa não bate com o que o mercado está precificando. E quando a narrativa e os números divergem, as oportunidades costumam aparecer.
Após a máxima em 2021, quando a ação chegou a ser cotada a ~R$ 22, ela atingiu ~R$ 3 no início de 2025. Isso era menos da metade do seu valor patrimonial divulgado no balanço de 2024.
Por outro lado, o ROIC havia voltado a subir consideravelmente em 2024 e o spread em relação ao custo da dívida tinha voltado a ser positivo. E desde então, o ROIC não caiu mais.
Quem me acompanha no LinkedIn, certamente se cansou de tanto ver posts meus sobre a companhia. E por aqui não foi diferente. Há no mínimo 4 edições dedicadas à Movida disponíveis no portal do Laboratório.
Nos últimos anos estudei o negócio profundamente e enxergarva com certa clareza a virada operacional nos números, e ver MOVI3 cotada a R$ 3 era uma assimetria tão absurda e uma oportunidade tão óbvia que eu precisava compartilhar. E compartilhei quando MOVI3 negociava nos R$ 3, nos R$ 6, nos R$ 7…
Mas não é surpresa que somente agora as pessoas se interessem por ela, depois que o papel já se multiplicou por 6x em menos de 2 anos.
Para mim, ver MOVI3 a R$ 3 era um exemplo da lógica das bitucas de cigarro da primeira fase de Buffett como investidor:
“Se você comprar uma ponta de charuto por um centavo e ainda conseguir dar uma tragada, foi uma pechincha.”
A Movida não é, nem de longe, a empresa mais incrível do mundo. Mas a R$ 3, era como encontrar uma dessas bitucas esquecidas, com uma última tragada que ainda valia muito a pena.
Enfim, mesmo não sendo fumante, não resisti e, desde então, tenho fumado essa bituca.
Agora, o Sr. Mercado está disposto a me pagar quase R$ 20 pelas bitucas que comprei a R$ 3. Mas será que já é hora de me desfazer delas?
Caro(a) leitor(a),
Essa edição contempla um conteúdo bastante denso. Portanto, se você não tiver tempo para ler tudo agora, sugiro favoritar esse e-mail ou abrir a página dessa edição direto no Substack (botão abaixo) e salvá-la nos seus favoritos.
Assim você garante que conseguirá ler e absorver tudo com calma, no seu tempo.
Boa leitura.
O que você verá nesta edição
MOVI3: dos R$ 3 aos R$ 19
Revisitando o valuation
Juros futuros vs MOVI3
MOVI3 pode ir a R$ 38?
Lucros e múltiplos implícitos
Short squeeze: ainda há combustível
Valor vs fluxo
Como replicar esse estudo para outras empresas
Como tudo isso define a minha decisão?
Disclaimer: MOVI3 é uma das ações do Índice de Ações Labinvest e está presente, desde 2022, na minha carteira pessoal. Portanto, este é um texto enviesado por natureza. Reforço que este é um exercício metodológico, onde compartilho minhas decisões pessoais tomadas na gestão da minha carteira de ações. Nada aqui constitui uma recomendação. Por isso, é fundamental que você consulte o Disclaimer completo disponível neste link.
Como comentei acima, há outras 4 edições dedicadas à Movida e já publicadas por aqui. Por isso, não contextualizarei novamente o modelo de negócio, drivers de valor e afins, para não soar repetitivo. Assim, caso deseje se aprofundar antes de evoluir para as seções seguintes, recomendo que acesse esse histórico no portal do Laboratório.
MOVI3: dos R$ 3 aos R$ 19
Primeiro, um breve histórico.
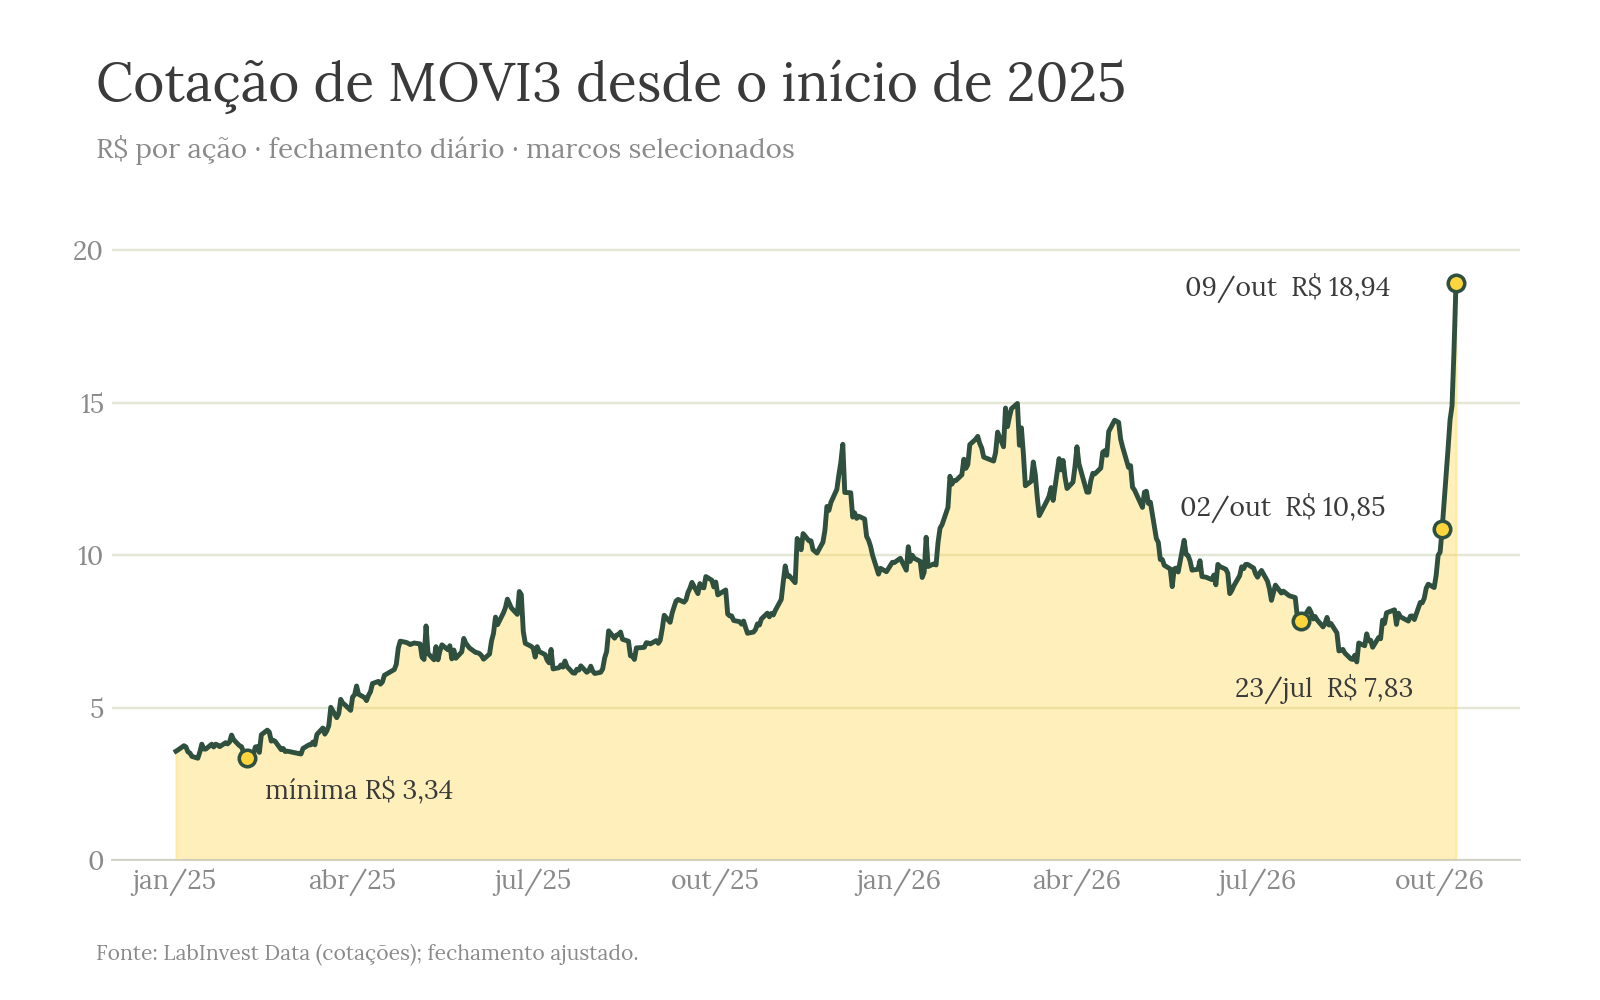
A ação saiu de R$ 3,34 no início de 2025 para R$ 7,83 em 23/07/2026, R$ 10,85 em 02/10 e R$ 18,94 em 09/10.
Só nos últimos 30 dias, a alta é de quase 140%.
Duas perguntas surgem ao avaliar essa trajetória.
Primeira:
Qual valor justo o fluxo de caixa da empresa sustenta?
Segunda:
Nessa recente performance “explosiva”, o que foi só reflexo de um movimento de curto prazo?
Começo buscando responder à primeira.
Revisitando o valuation
Para construir esse estudo, usei dados obtidos através do LabInvest Data, o MCP de dados do Laboratório: cotações, demonstrações financeiras, estrutura de capital, WACC, posições de aluguel de ações da B3, fundos posicionados etc.
Conecte-se gratuitamente e comece a usá-lo diretamente no seu assistente de IA de preferência:
Refiz o valuation por fluxo de caixa descontado da Movida, considerando cinco anos de projeção + perpetuidade, partindo dos números do 2T26.
Prncipais dados de entrada:
frota de 285,7 mil carros ao fim de junho (139,8 mil no RAC e 145,9 mil no GTF);
EBITDA dos últimos 12 meses de R$ 6,22 bi;
EBIT de R$ 3,64 bi;
despesa financeira líquida de R$ 3,16 bi;
dívida líquida de R$ 17,2 bi;
425,1 milhões de ações já considerando a subscrição de setembro.
As premissas que assumi vão em linha com os racionais anteriores de avaliação da empresa já compartilhados por aqui anteriormente, mas os consolidei na tabela abaixo, com algumas atualizações/revisões:
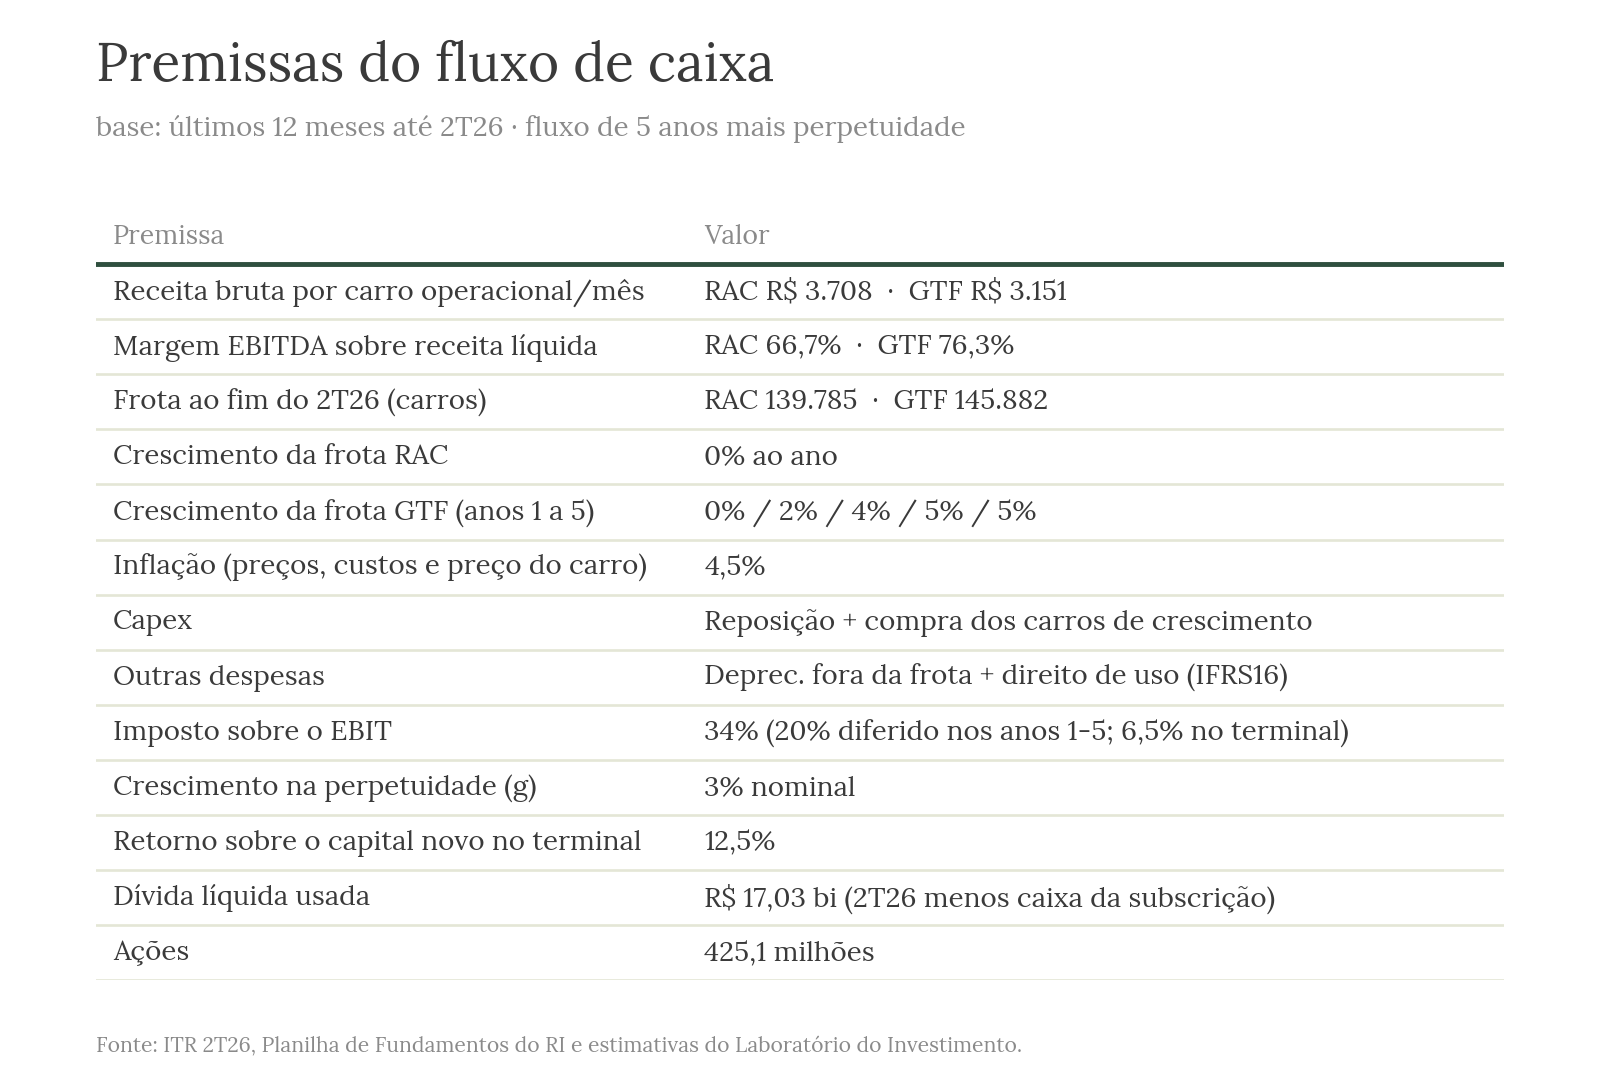
O resultado, considerando inicialmente um WACC de 13,5%, aponta para um valor justo (VJ) por ação de R$ 12,49.
Reduzindo o WACC para 12,5%, o VJ vai a R$ 17,79. Subindo WACC para 14,5%, ele desce a R$ 8,10.
O valor terminal responde por cerca de 59% do valor da firma, o que sinaliza que quase todo o “debate” está na taxa de desconto, não no fluxo de caixa.
O preço de R$ 18,94, fechamento do dia 09/10/26, embute, com base no meu modelo, um WACC implícito de 12,3%, bem perto do piso da faixa que eu considero razoável para o momento (~12,5%).
O gráfico abaixo compara os cenários citados acima:
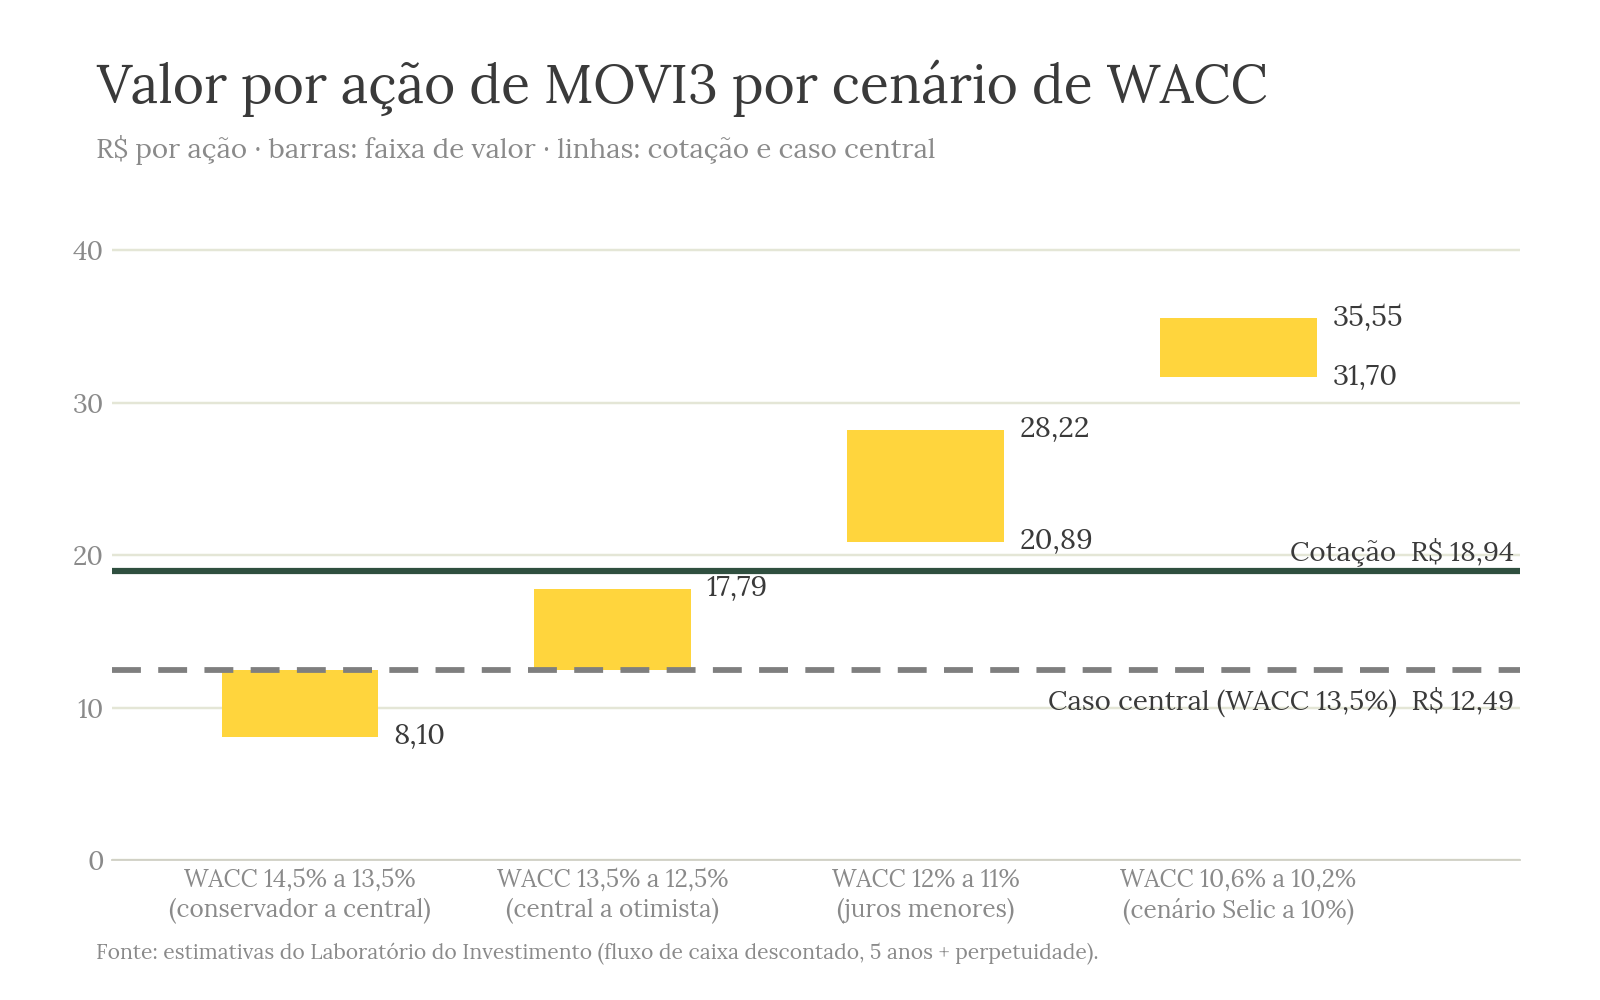
Se o valor terminal é quase 60% do total, o WACC é o principal direcionador de valor do modelo (e o mais errático/sensível).
A tabela abaixo é a que eu mais olho nessa tese:
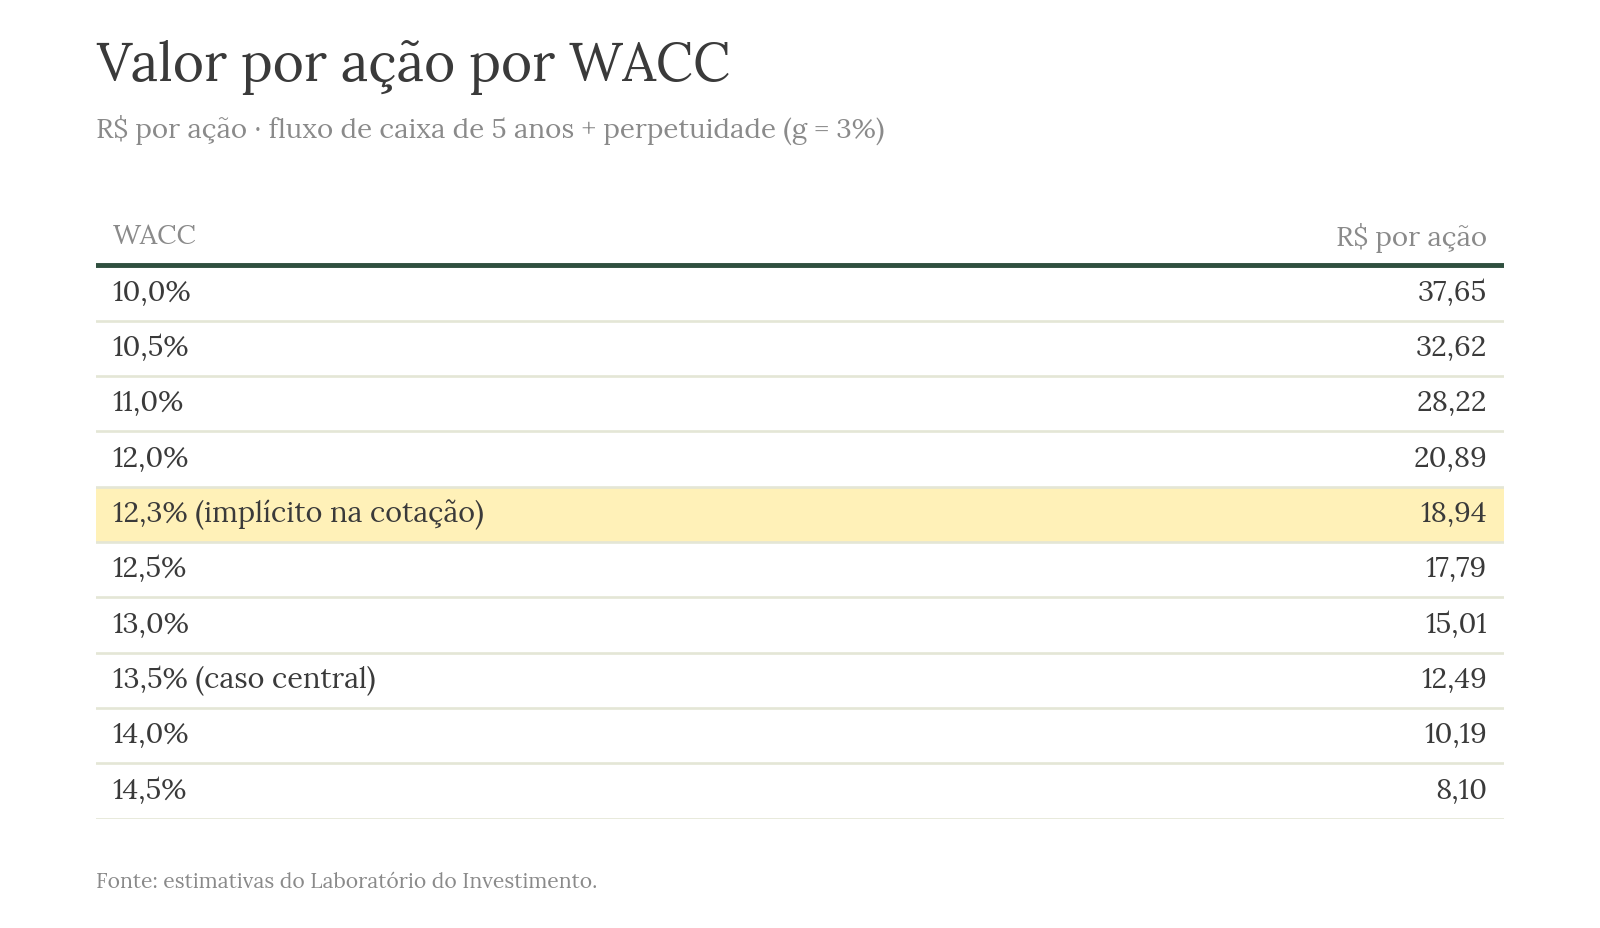
Note que cada ponto percentual de WACC mexe R$ 4 a R$ 5 no valor por ação.
É isso que explica uma ação que dobra e desdobra numa velocidade absurda como essa.
Mas é necessário reconhecer que o WACC é tudo menos uma ciência exata.
Por isso, para ancorá-lo em algo que não seja um “palpite meu”, usei o histórico calculado pelo LabInvest Data (metodologia: Ke por CAPM com risco-país e prêmio de tamanho, Kd da própria empresa, pesos de mercado).
Em junho de 2026 ele estava em 13,66%. A R$ 18,94, com mais equity na estrutura de capital, ele sobe para cerca de 13,9%. Ou seja, a alta do preço não derruba o WACC pelo método, ela o empurra levemente para cima, porque equity é mais caro que dívida, ainda mais com um beta alto como o da Movida.
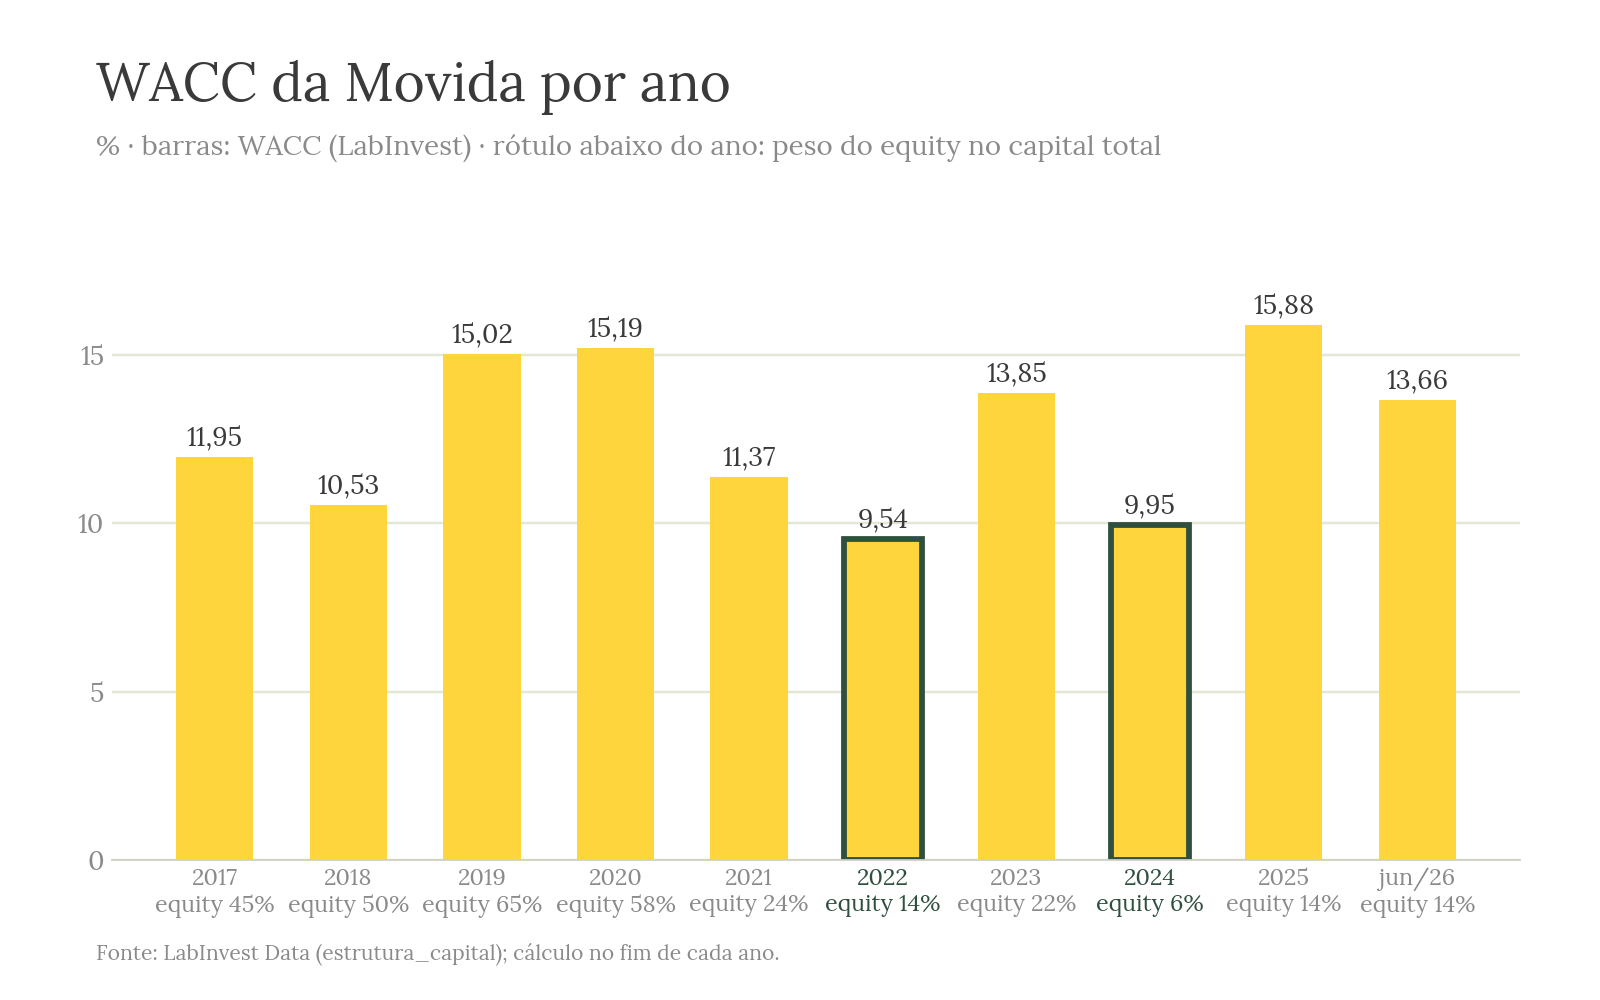
Note que a série do gráfico acima mostra dois anos com WACC perto de 10%: 9,54% em 2022 e 9,95% em 2024.
Dá vontade de dizer: “então a Movida já teve custo de capital de 10%, então ele pode voltar para este patamar”. Mas não é isso que os números me dizem nesse momento.
Nos dois casos o WACC esteve baixo porque o equity pesava pouco (14% do capital em 2022 e 6% em 2024, com a ação no fundo do poço). É, portanto, um reflexo da estrutura de capital em um momento de estresse, não de um WACC estruturalmente menor.
Hoje, com a ação a R$ 18,94, o equity pesa cerca de 25% na estrutura. Para o WACC chegar a 10% nessas condições, o custo da dívida teria de cair para algo como 8,6%.
Juros futuros vs MOVI3
A hipótese lógica para explicar boa parte dessa alta acelerada é a queda do juro longo.
A Movida tem cerca de 75% do capital em dívida atrelada à CDI e uma perpetuidade que pesa 59% do valor. É um ativo de duração longa e muito alavancado.
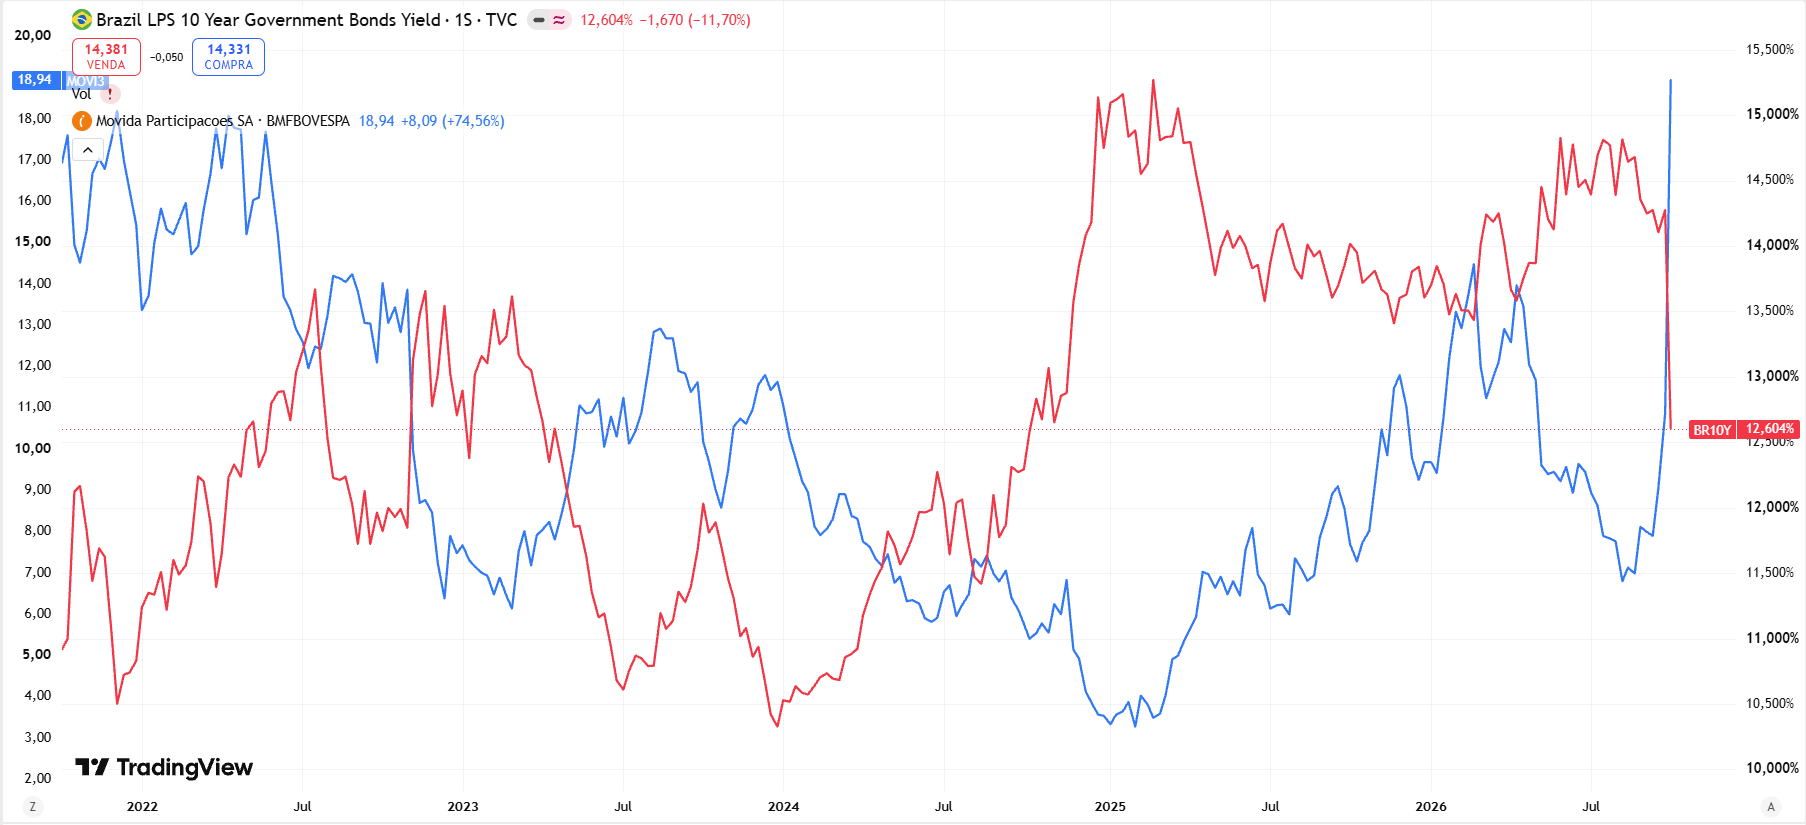
O gráfico acima mostra uma correlação negativa forte, e ela faz sentido.
Em 2025, o juros de 10 anos superou 15% e a ação tocou o fundo, perto dos R$ 3.
Na última semana, o juros de 10 anos despencou e a ação disparou.
MOVI3 pode ir a R$ 38?
No meu modelo revisado, para chegar aos R$ 38 por ação, o fluxo de caixa da Movida precisaria ser descontado a um WACC próximo de 10%.
E qual cenário nos levaria até esse patamar, dentro da razoabilidade?
Pelo método que utilizo, um WACC entre 10,2% e 10,6% exigiria mexer em cinco parâmetros ao mesmo tempo:
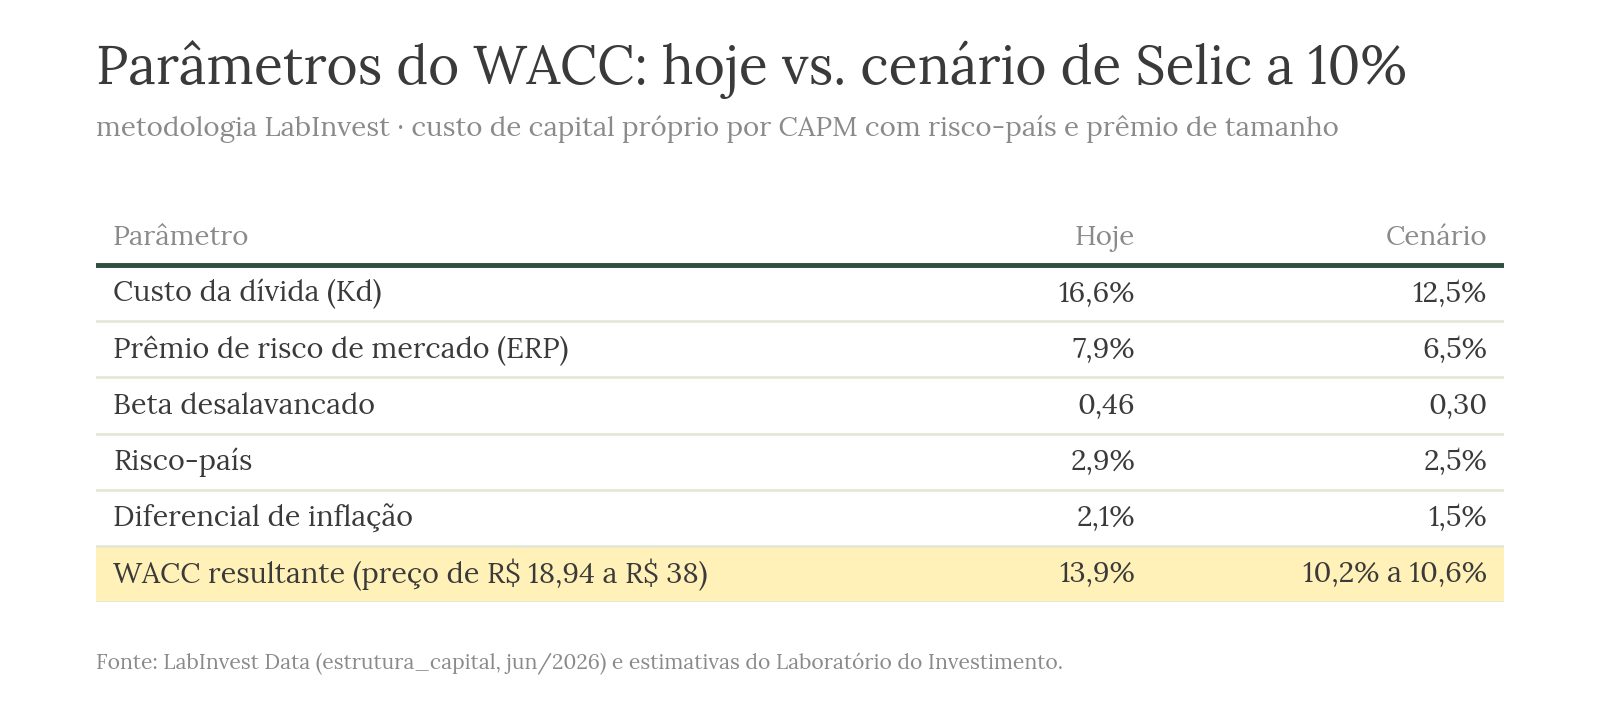
Isso equivale a uma Selic em torno de 10%, com o DI longo acompanhando, a Movida pagando o mesmo spread de hoje (CDI + 2,4%) e o mercado voltando a medir risco como em 2022-2024.
Nesse cenário, o valor por ação se aproxima dos R$ 38 (veja que coincide com o valor de R$ 37,65, que aparece primeira linha da tabela “Valor por ação por WACC” na seção de valuation acima).
Entenda a diferença de Beta Alavancado x Beta Desalavancado nessa edição:

Lucros e múltiplos implícitos
Fluxo de caixa descontado e múltiplos se conectam. Então, cabe avaliá-los em conjunto.
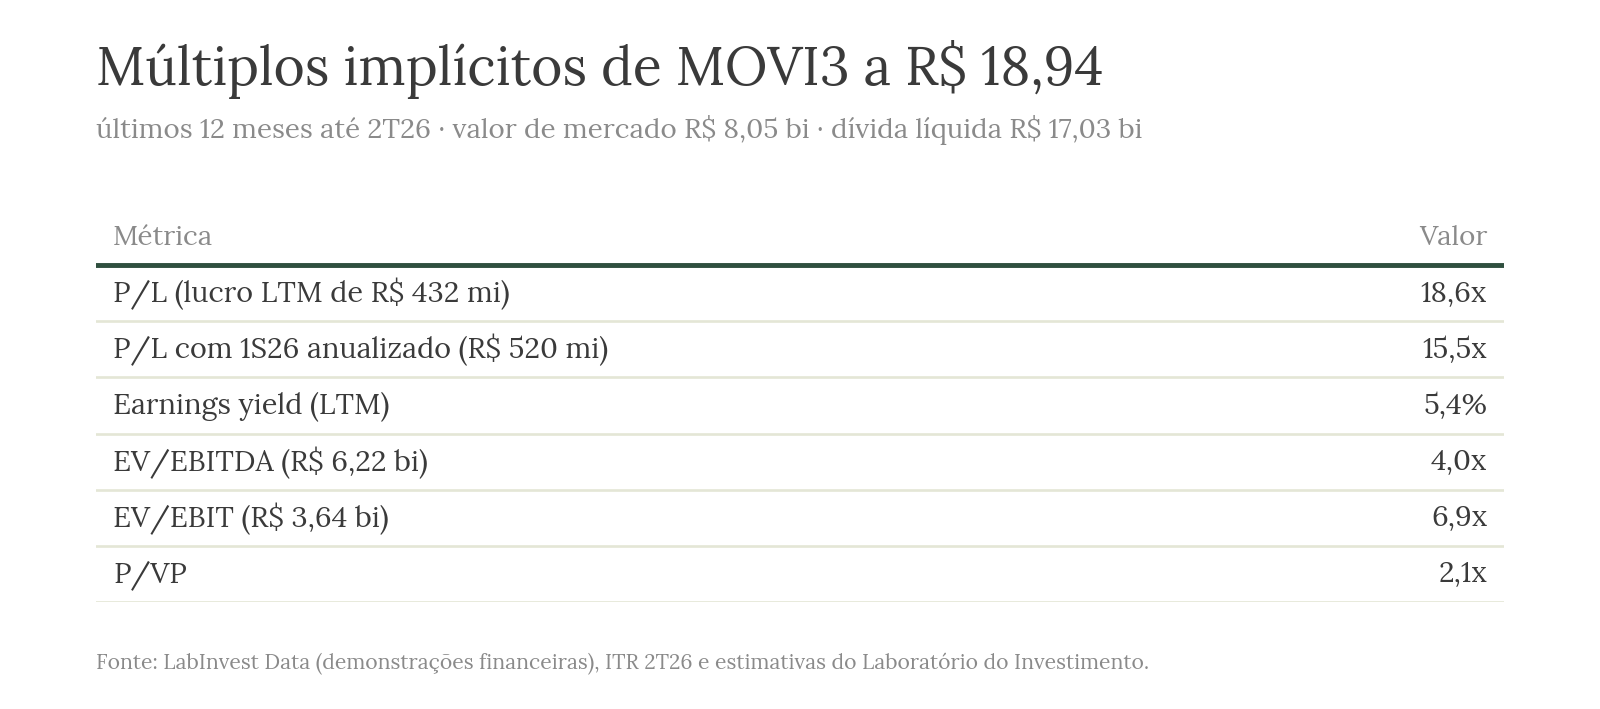
O earnings yield de 5,4% é comparável com um DI longo de ~12,4%.
O mercado não está pagando pelo lucro de hoje, e sim por um lucro que ainda pode existir. Isso porque o de hoje está muito espremido pela despesa financeira: R$ 3,16 bi de juros contra um EBIT de R$ 3,64 bi.
Além disso, a alavancagem do lucro ao juro é enorme.
Cada ponto percentual de queda no custo da dívida vale, nos meus cálculos, cerca de R$ 170 milhões antes de imposto, ou 36% do lucro antes de impostos dos últimos 12 meses.
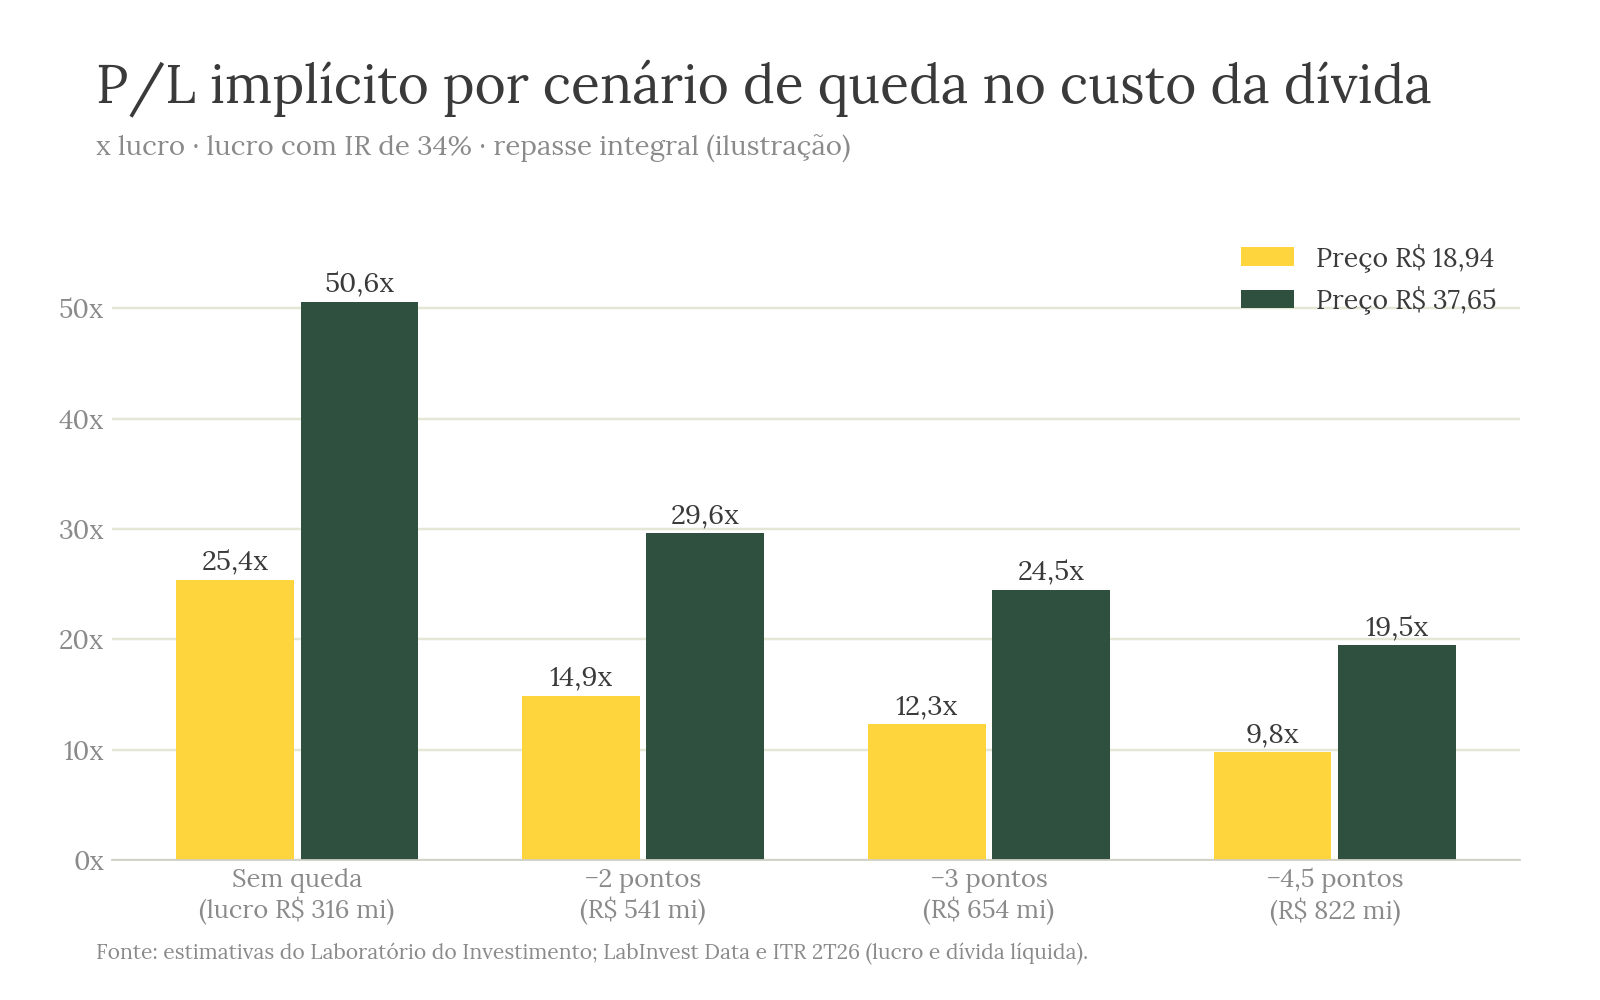
Ou seja, a R$ 38, MOVI3 estaria negociando a algo como 19 a 20 vezes um lucro normalizado em um cenário de juros baixos.
Faz sentido como múltiplo para o segmento e para o crescimento do lucro esperado. Mas depende de os juros caírem, e não da empresa.
Short squeeze: ainda há combustível
Eu tinha uma hipótese para a alta “explosiva” vista recentemente de que quem estava vendido teve de comprar de volta rapidamente, o que poderia ter contribuído com o fluxo comprador.
O LabInvest Data tem a série de aluguel de ações da B3. Ela mostra o saldo de ações alugadas, o preço médio das posições abertas e a taxa de aluguel:
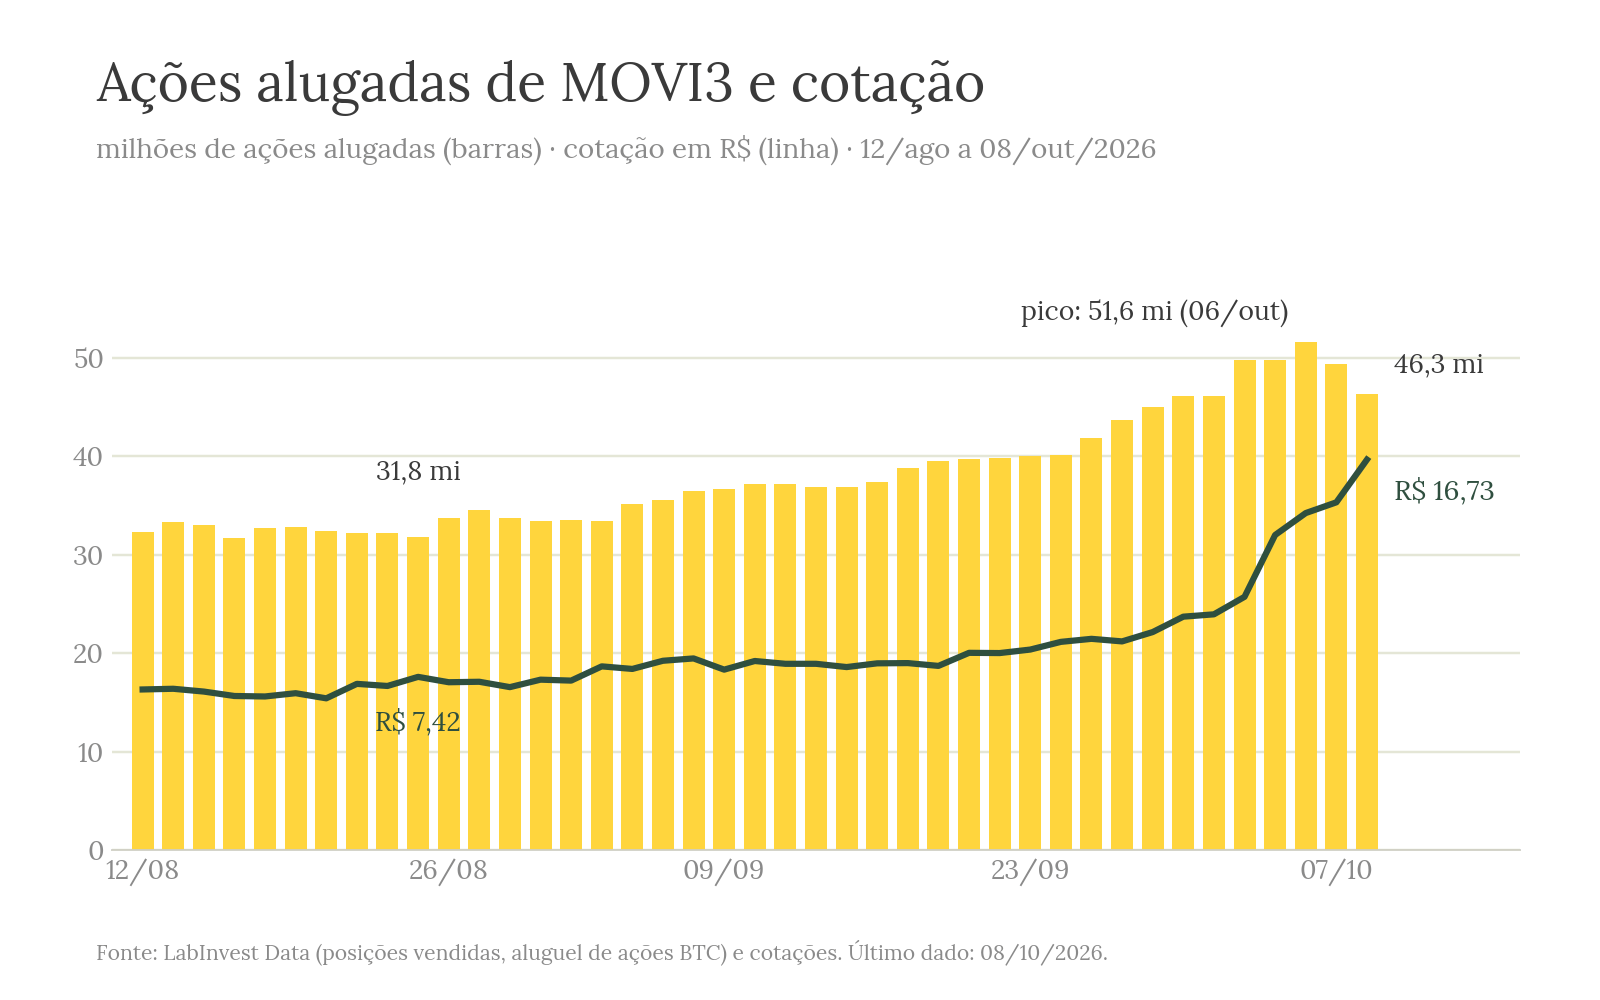
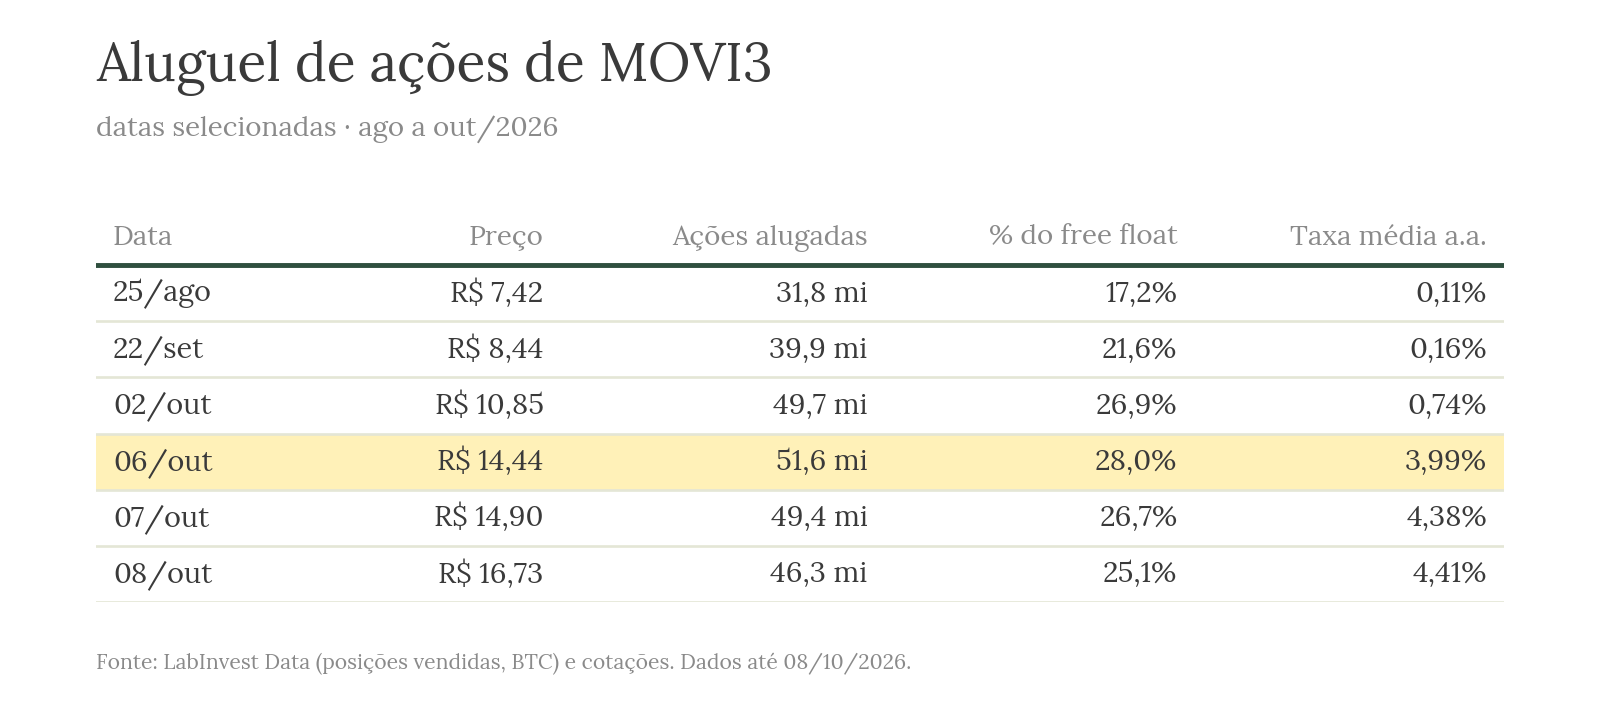
O que esses dados mostram: entre 25/ago e 06/out, o preço subiu 95% e as ações alugadas subiram 62%. Ou seja, até 6/out não houve redução em massa de vendidos.
Entre 6 e 8/out, o saldo caiu 5,3 milhões de ações (-10%), o equivalente a cerca de 11% do volume negociado nesses dois dias.
O preço médio das posições em aberto é de R$ 10,56, contra R$ 18,94 hoje, ou seja, quem está vendido está no prejuízo.
O fechamento de vendidos até 8/out parece ter ajudado nos últimos dois pregões, mas não explica a alta até ali.
E ainda há combustível: as 46 milhões de ações alugadas equivalem a pouco menos de 2 dias do volume de 09/10 (24 milhões), e a 7 a 8 dias do volume normal de agosto e setembro.
Na data em que escrevo essa edição, o dado das posições vendidas de 09/10/26 ainda não estava disponível. MOVI3 subiu +13% neste pregão.
Valor vs fluxo
Juntando as peças desse quebra cabeça:
Valor: o fluxo de caixa (com WACC atual) resulta em R$ 12,49 no cenário base e R$ 17,79 no WACC mais baixo da faixa (12,5%). Um cenário de Selic em torno de 10% levaria o papel para algo entre R$ 32 a R$ 36, com um múltiplo implícito alto (15 a 20x lucros), mas razoável para o segmento e crescimento.
Fluxo: uma parte relevante da alta é movimento de juro e de posicionamento que, por definição, pode devolver tão rápido quanto veio. Como eu disse anteriormente, MOVI3 “dobra e desdobra rápido demais”.
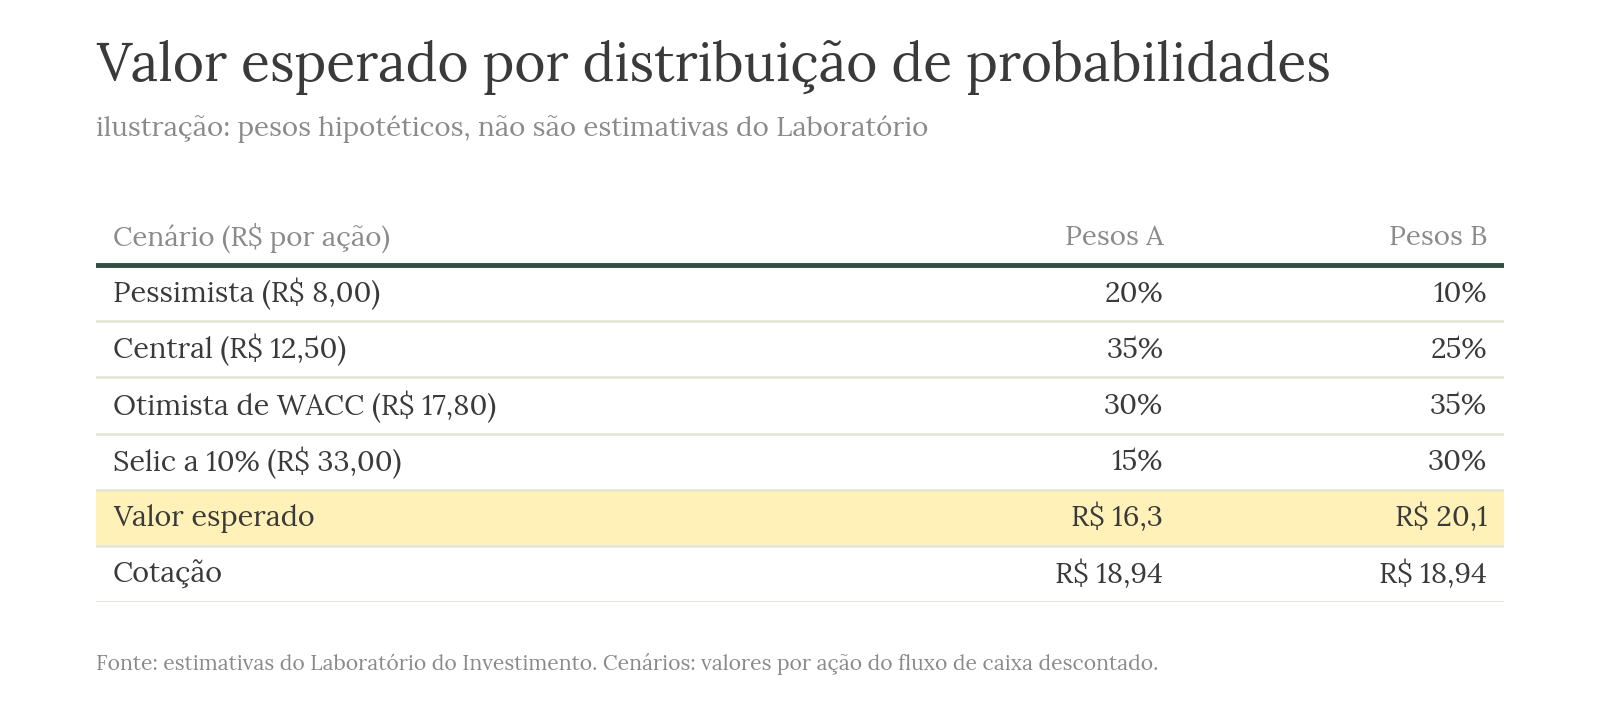
Se eu distribuo as probabilidades entre quatro cenários (R$ 8, R$ 12,5, R$ 17,8 e R$ 33), o valor esperado fica em R$ 16,3 com pesos de 20/35/30/15, e em R$ 20,0 com 10/25/35/30.
Ou seja, o preço atual fica justo somente com pesos mais otimistas (os pesos são apenas um exemplo).
Assim, mantenho três possíveis gatilhos possíveis para a continuidade na alta:
Fundamentos, margens e ROIC, que podem ser melhores que os assumidos.
Custo de capital caindo, se fiscal e juros ajudarem.
O fluxo técnico do fechamento de vendidos (eventual short squeeze).
Como replicar esse estudo para outras empresas
Todos os dados, tabelas e gráficos desse estudo foram obtidos através do LabInvest Data, o MCP de dados do Laboratório.
Com ele você acessa, diretamente no chat do seu assistente de IA de preferência, dados das empresas da bolsa, como cotações, demonstrações financeiras, indicadores, estrutura de capital, WACC, posições de aluguel de ações (short), eventos societários, dividendos, fundos comprados, carteiras de fundos/gestoras e muito mais.
Você pode rodar as mesmas consultas que rodei nesse estudo, usando seu Claude ou outro assistente de IA preferido, seja para a Movida ou para qualquer outra ação da bolsa.
Basta se conectar gratuitamente e começar a usar agora mesmo. Para saber mais, clique no botão abaixo:
Como tudo isso define a minha decisão?
“Vender ações ganhadoras e manter as ações perdedoras é como cortar as flores do jardim e regar as ervas daninhas.”
Peter Lynch
Como disse anteriormente, minha primeira compra de ações da Movida foi há 4 anos, ao final de 2022. Mas boa parte da posição atual foi montada no final de 2024 e início de 2025.
Assim, depois de se multiplicar por quase 6x, o papel passou a ocupar um peso muito alto na minha carteira pessoal de ações, atingindo quase 12%, patamar que fica acima do que considero razoável para a classificação de risco e qualidade que atribuo atualmente à empresa.
Por outro lado, como nos lembra Peter Lynch, não deveríamos “cortar as flores do jardim e regar as ervas daninhas”.
O racional descrito nas seções acima aponta alguns pontos favoráveis à manutenção em carteira e alguns outros indicando que uma redução ou até saída de MOVI3 também seria razoável.
Dito isso, minha conclusão é: