Ações beneficiadas pelo envelhecimento populacional | Tendências #01
No longo prazo, esses setores e companhias tendem a capturar valor na transição demográfica
“Com muita frequência recebo a pergunta:
'O que vai mudar nos próximos 10 anos?'.
Eu quase nunca recebo a pergunta:
'O que não vai mudar nos próximos 10 anos?
Jeff Bezos - Fundador da Amazon
Das poucas certezas que temos na vida, uma delas é que o tempo irá passar.
Dito isso, a frase de Jeff Bezos que abre essa edição traz uma provocação que me fez questionar completamente a minha visão sobre o investimento de longo prazo.
O mercado está o tempo inteiro tentando adivinhar a próxima tendência para se posicionar e se beneficiar dela. Isso vale tanto para as tendências com aspecto positivo, como um setor em franco crescimento, quanto para as negativas, como os conflitos, as bolhas e o declínio de determinados modelos de negócio.
Dito isso, ao investir, é natural que nossa mentalidade se volte quase automaticamente para tentar adivinhar qual a próxima ação e/ou setor de sucesso/crescimento e como poderíamos ganhar dinheiro com isso.
A frase de Bezos, porém, me fez olhar isso por outro lado:
E se, ao invés de buscarmos adivinhar aquilo que vai surgir, crescer e ter sucesso nos próximos anos, olhássemos para aquilo que inevitavelmente vai acontecer?
Diante dessa reflexão, decidi compartilhar por aqui, em uma sériede edições especiais, tudo o que tenho pensado, pesquisado e estudado a respeito das tendências estruturais de longo prazo com baixa probabilidade de reversão, como foco em analisar como o investidor de ações com horizonte de longo prazo poderia se beneficiar dessas tendências.
Assim, nessa primeira edição, a tendência analisada será o envelhecimento populacional brasileiro.
O que você verá nesta edição
A acelerada transição demográfica brasileira
Por que isso é uma questão econômica, não só social
O impacto sobre o crescimento
Os três mecanismos que capturam os impactos do envelhecimento populacional
Setores e ações beneficiadas
Varejo Farmacêutico
Saúde Suplementar e Diagnóstico
Seguridade e Previdência Privada
Riscos e contrapontos
Conclusão
Se quiser montar uma estratégia e uma carteira de ações vencedora no longo prazo, me chama no WhatsApp:
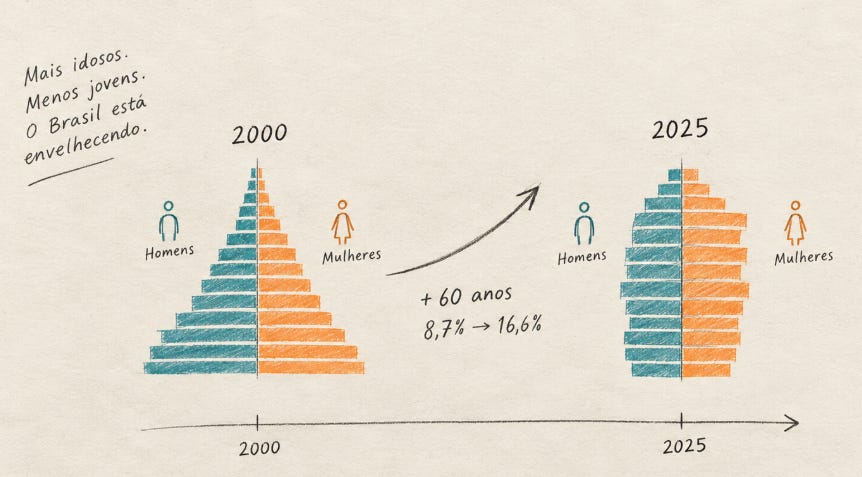
A fatia da população brasileira com 60 anos ou mais saiu de 8,7% em 2000 para 16,6% em 2025, segundo IBGE.
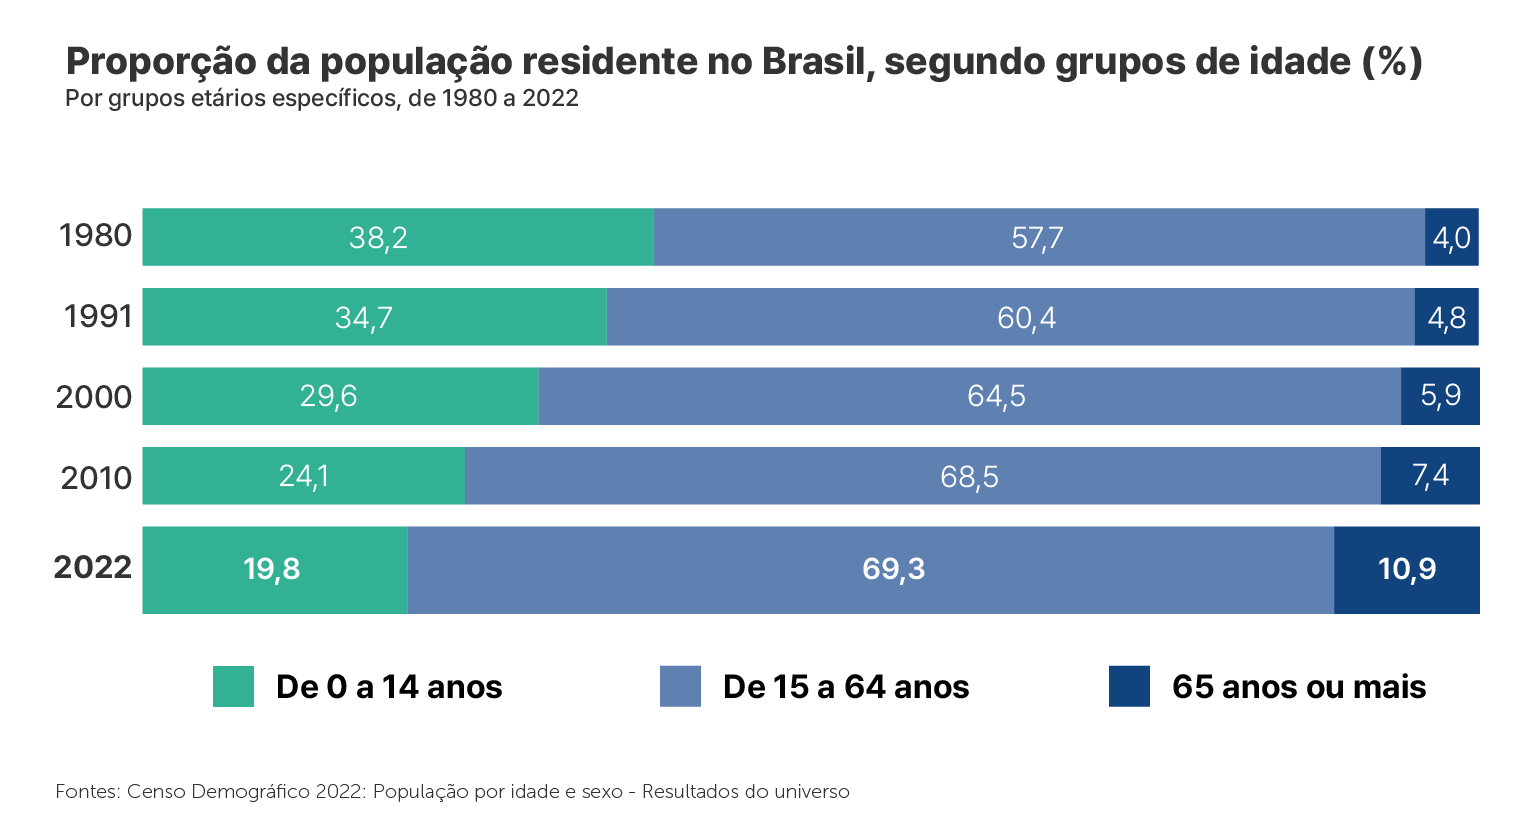
Quando avaliamos os dados do último Censo Demográfico (2022), a mudança nessa composição fica visualmente nítida:
IBGE
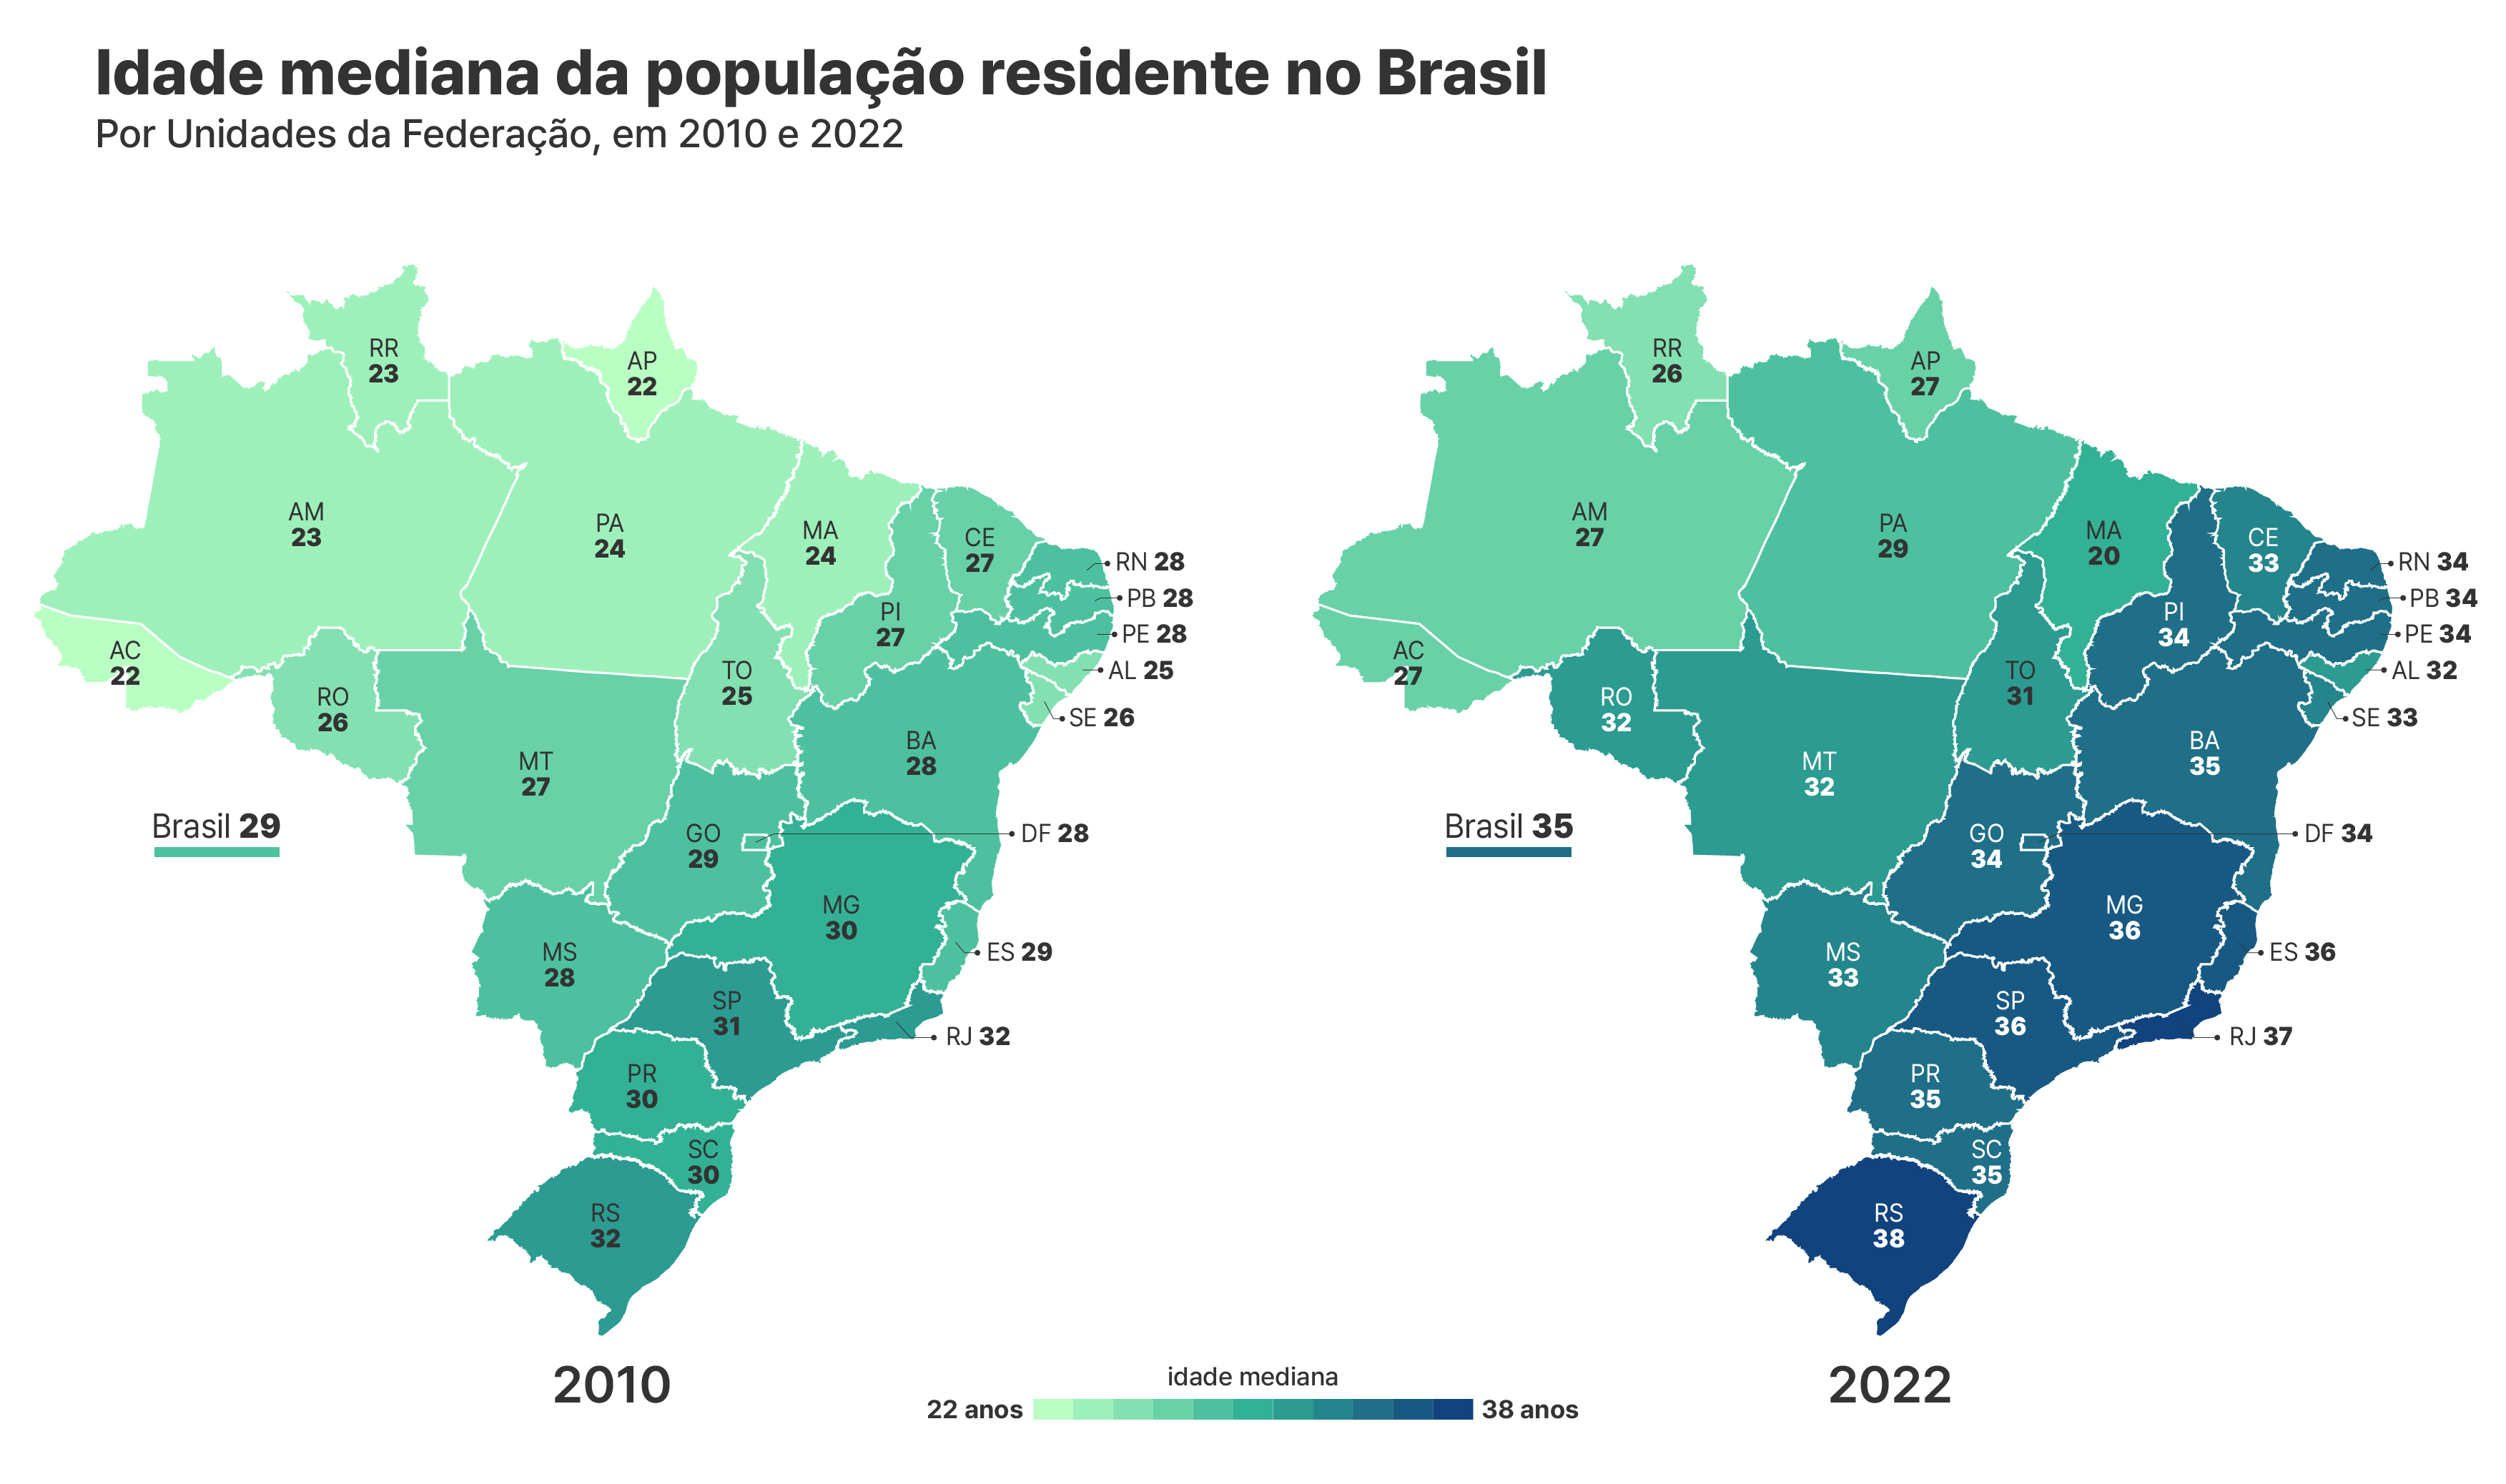
Refletindo o envelhecimento da população, entre 2010 e 2022, a idade mediana do brasileiro aumentou de 29 para 35 anos (+20%).
Esse aumento foi apurado em todos os cantos do país: Norte (de 24 para 29 anos), Nordeste (de 27 para 33 anos), Sudeste (de 31 para 37 anos), Sul (de 31 para 36 anos) e Centro-Oeste (de 28 para 33 anos):
IBGE
A projeção do IBGE aponta ainda que a idade mediana em 2070 deverá alcançar 51 anos, ou seja, metade da população terá mais que 51 anos.
Isso reflete um aumento na fatia da população brasileira com 60 anos ou mais para 30% em 2050 e 37,8% em 2070.
Portanto, não estamos falando de uma tendência marginal.
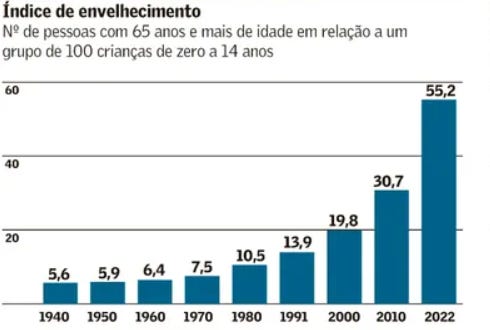
O índice de envelhecimento (número de pessoas com 65 anos ou mais para cada criança de 0 a 14 anos) saiu de 19,8 em 2000 para 55,2 em 2022, e deve chegar a 316,2 em 2070.
Isso significa que atingiríamos uma proporção de três idosos para cada criança.
Valor Econômico
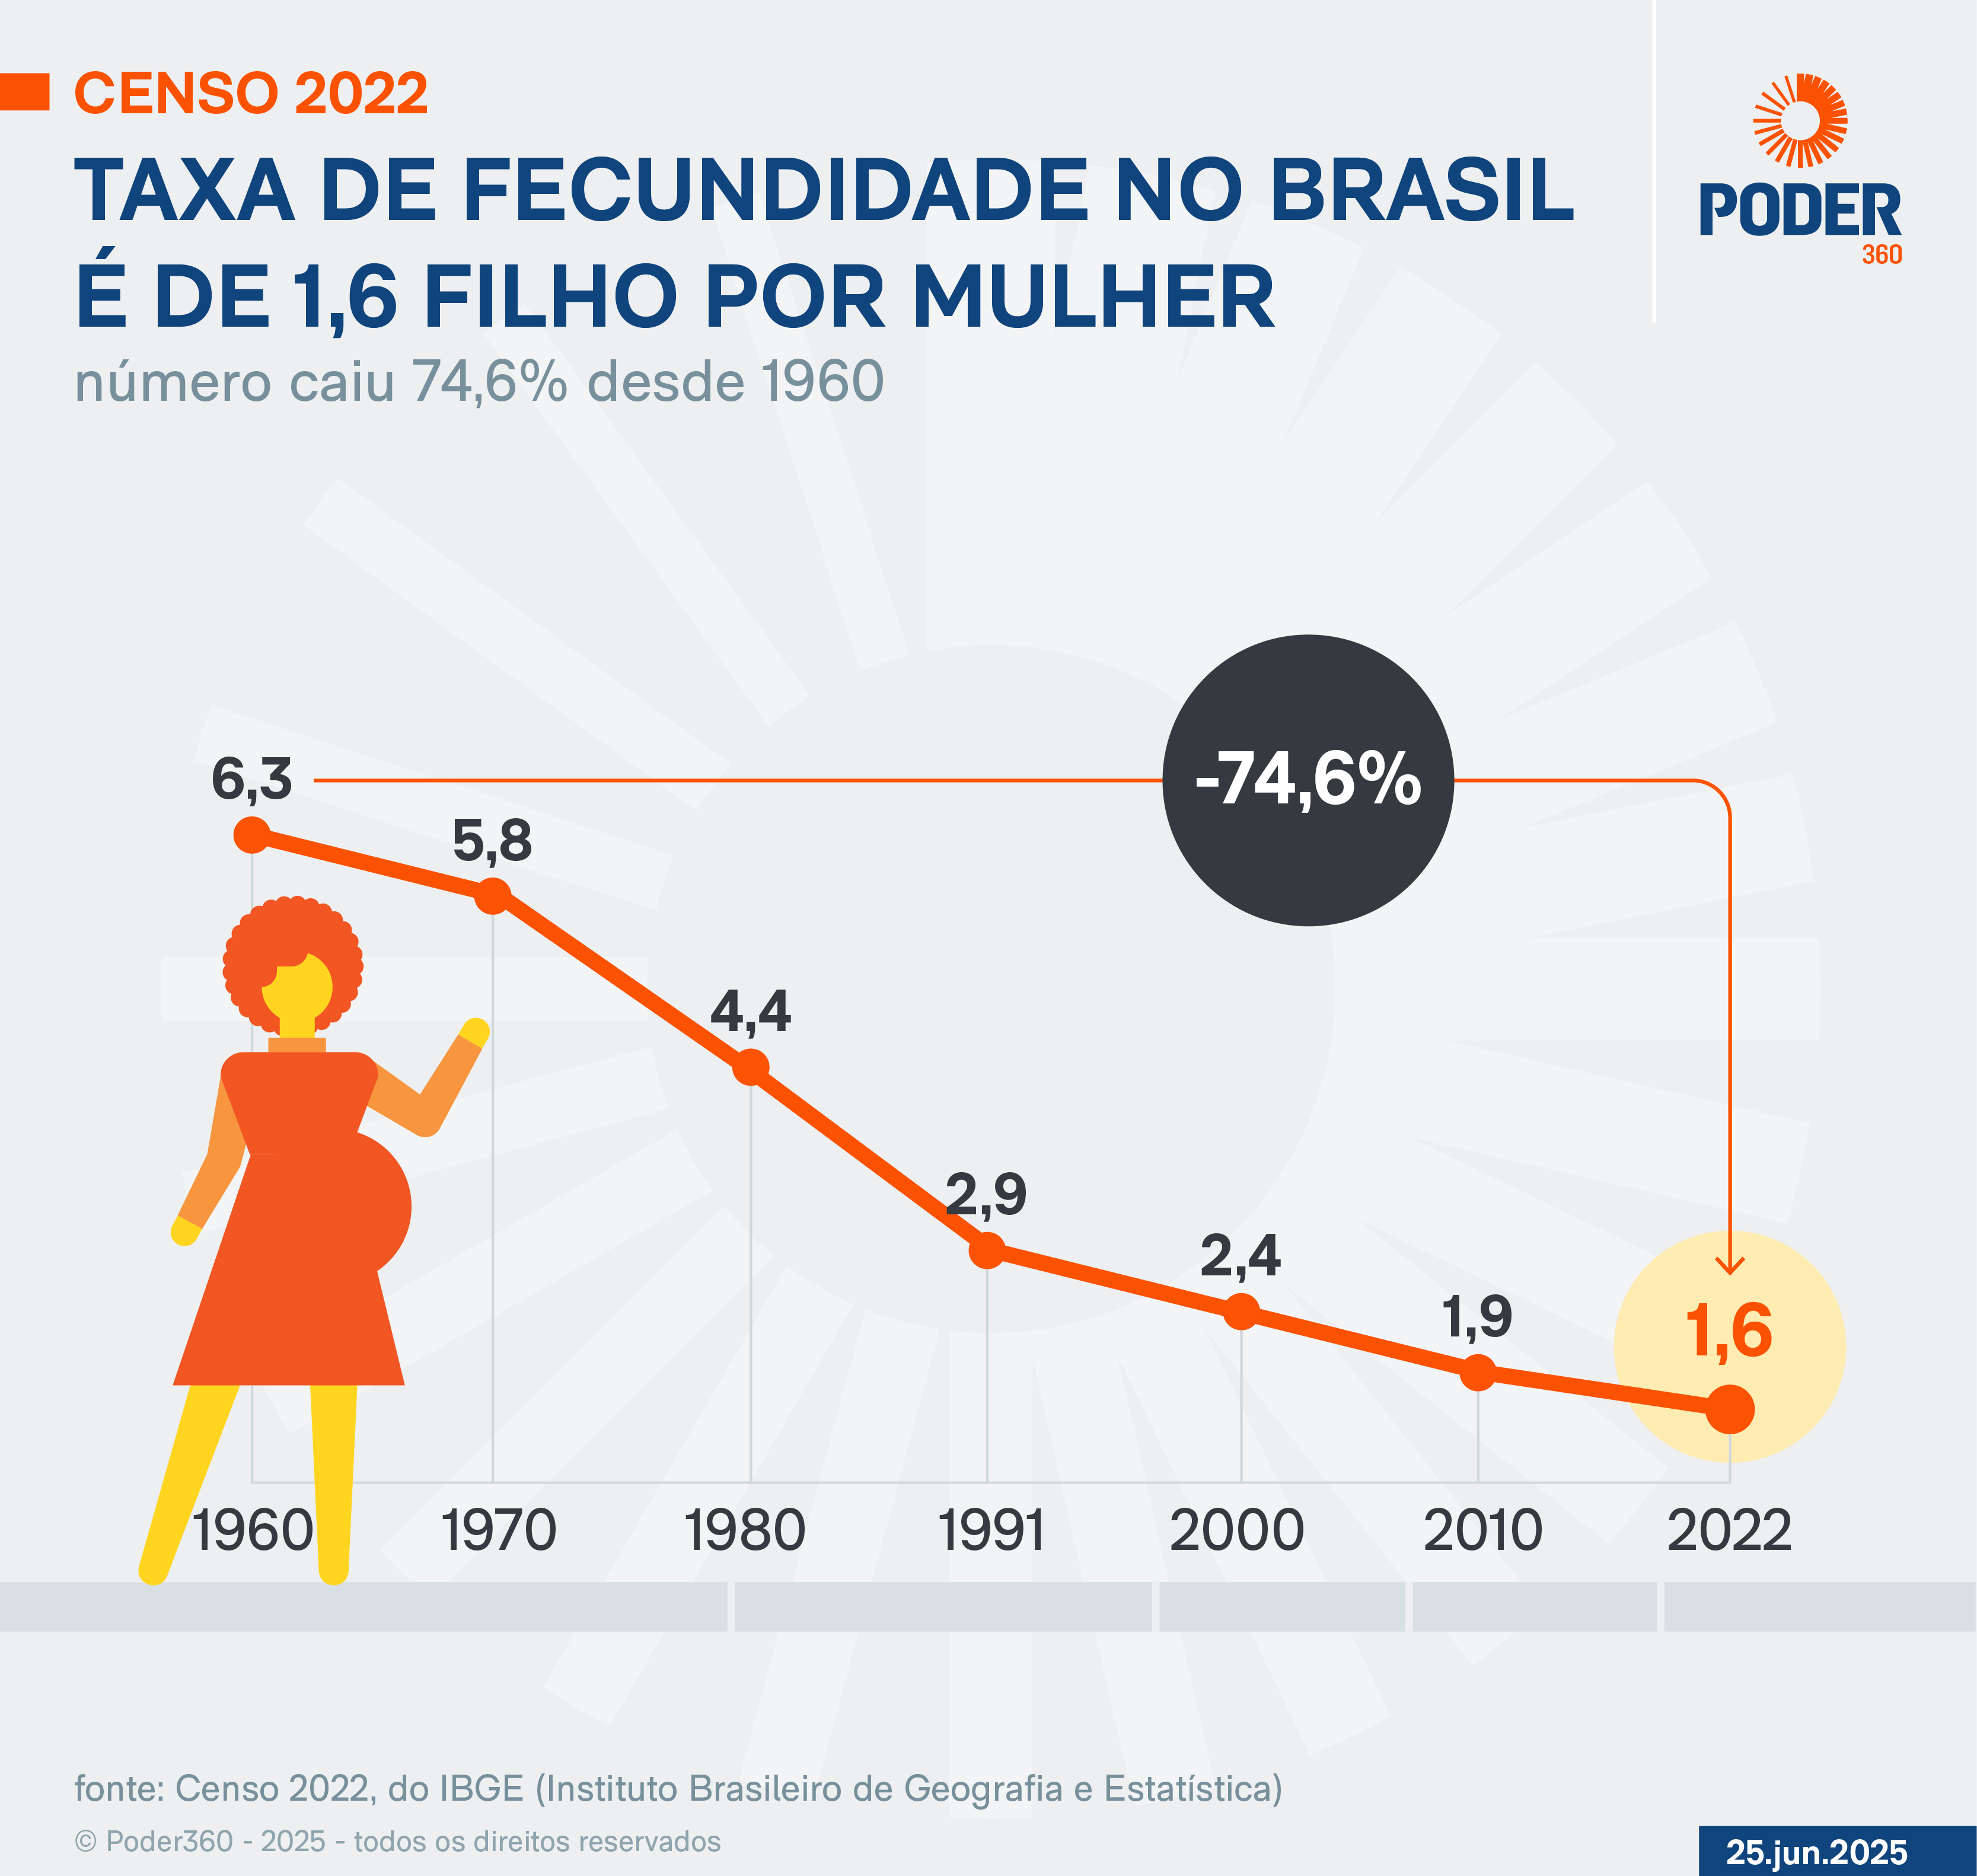
Olhando agora pela ótica do nascimento, a taxa de fecundidade, que era de 6,3 filhos por mulher em 1960, caiu para 1,6 no Censo de 2022:
Poder360
A projeção oficial atual é de um novo recuo até cerca de 1,44 por volta de 2040, com leve recuperação depois, mas sem se aproximar da taxa de reposição convencional adotada em estudos (2,1 filhos por mulher) até 2070.
Segundo estudo recente publicado pelo FGV, a fecundidade mundial provavelmente já ficou abaixo da reposição em 2026. Caso as tendências atuais persistam, a população global poderia atingir o pico perto de 9 bilhões em meados da década de 2050.
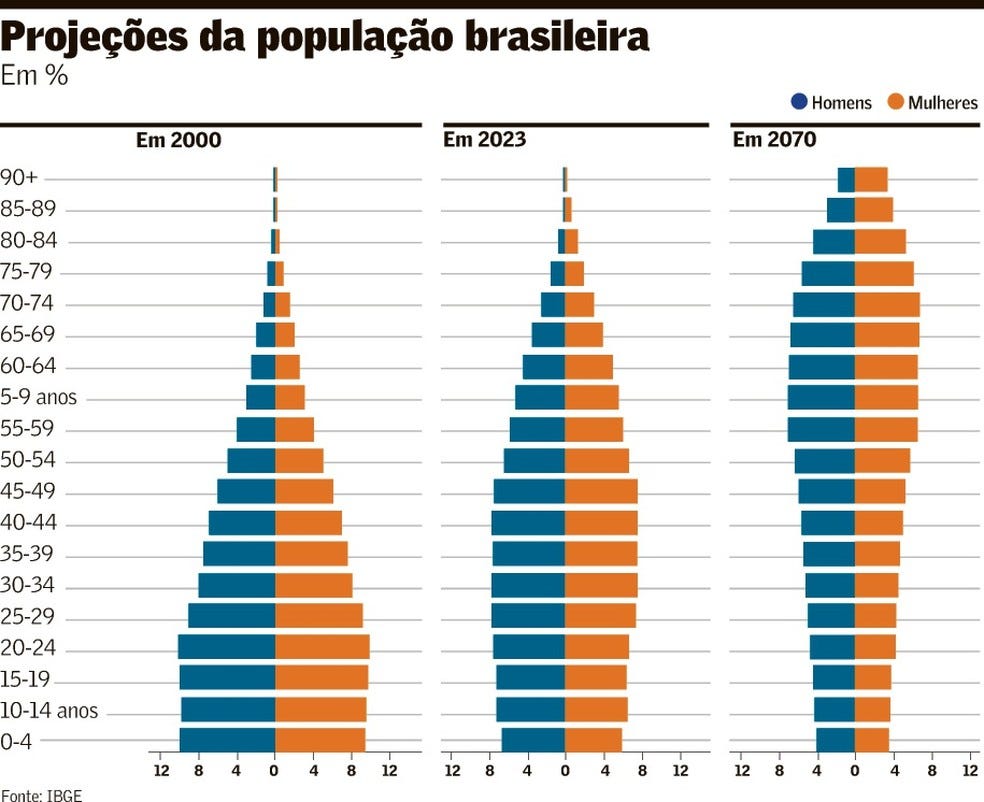
Todos esses dados, apontados de forma resumida nos parágrafos acima, descrevem umatrajetória com pouquíssima margem para uma reversão “natural” dessa tendência, e tem se refletido na mudança do formato da pirâmide etária brasileira ao longo dos anos.
Valor Econômico
Por que isso é uma questão econômica, não só social
Segundo o supracitado estudo da FGV, a população ocupada no Brasil atingiria um pico de cerca de 105,6 milhões de pessoas em 2037.
Depois disso, passaria a cair. Em 2060, estaria em torno de 93,7 milhões, uma redução de mais de 11% frente ao pico.
O mesmo exercício estima que o PIB por habitante em 2060 seria cerca de 7,7% menor na trajetória demográfica atual do que seria se o perfil etário da população brasileira permanecesse parado no nível de hoje.
Isso não reflete a projeção de um cenário de crise. É o efeito isolado de menos gente em idade produtiva, com tudo o mais constante.
A razão de dependência (pessoas com 65 anos ou mais para cada 100 pessoas entre 15 e 64 anos) deve subir de 16,8 em 2025 para 46,1 em 2060. Um salto de quase 30 pontos.
Isso não define sozinho o tamanho do gasto público, mas altera de forma direta a relação entre quem contribui e quem recebe benefícios de previdência e saúde.
O desdobramento natural disso é que essa pressão fiscal estrutural tende a manter o custo de capital do país mais alto do que em economias com perfil demográfico mais favorável.
Este fenômeno não é particular do Brasil
Em relatório de 2025, o Banco Central Europeu (BCE) afirmou que o envelhecimento da população já havia começado a prejudicar o crescimento econômico de alguns paíeses e que, na Europa emergente (países da Europa Central, Oriental e do Sudest, como Polônia, Hungria, Romênia, Croácia), a queda na proporção de pessoas em idade ativa deverá reduzir a expansão anual do PIB per capita em uma média de quase 0,4 ponto percentual por ano até 2050.
Vale notar que o estudo do FGV supracitado prevê uma queda de 7,7% no PIB per capita até 2060, ou seja, uma queda anual média de 0,23%, taxa inferior aos 0,4% projetados pelo BCE.
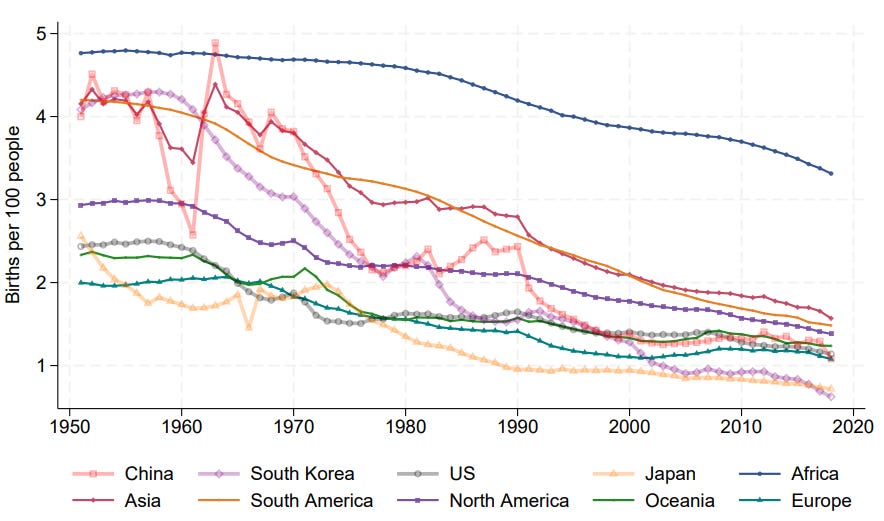
Taxas de natalidade por continentes e países selecionados, 1950–2020 - NBER
O impacto sobre o crescimento
Ao pesquisar sobre o tema, percebi que existe um debate acadêmico a respeito do envelhecimento implicar ou não em um crescimento mais lento da economia.
A leitura tradicional aponta que coortes* menores produzem menos pesquisadores e empreendedores, e populações mais velhas adotam tecnologia e realocam capital mais devagar.
Na prática, o consenso aponta para a conclusão de que uma população envelhecida desacelera a inovação e o avanço tecnológico.
*Em demografia, coorte é um conjunto de indivíduos que compartilham um mesmo evento demográfico ocorrido no mesmo período de tempo, sendo frequentemente associada ao ano de nascimento (coorte de nascimento)
Por outro lado, um estudo recente do NBER (National Bureau of Economic Research, ou Departamento Nacional de Pesquisas Econômicas, organização americana privada) oferece um contraponto.
Usando dados regionais dos Estados Unidos, os autores concluíram que regiões com menor natalidade no passado tiveram, depois, maior crescimento do PIB por adulto em idade ativa, puxado por mais automação.
A leitura desse cenário foi que a escassez de trabalhadores jovens induziu a substituição de processos manuais/operacionais pelo uso mais intensivo de tecnologia.
Porém, o foco dessa análise está na realidade brasileira, e a amostra histórica desse contraponto otimista apresentado pelo NBER não cobre níveis de fecundidade tão baixos quanto os que o Brasil (e o mundo) caminham para atingir nas próximas décadas.
Na verdade, não há muito precedente histórico de economias operando com fecundidade ultrabaixa por várias décadas seguidas.
Portanto, pelo menos por enquanto, penso que tratar essa compensação via produtividade como garantida seria embutir demasiado nível de expectativa sobre o cenário.
Os três mecanismos que capturam os impactos do envelhecimento populacional
Até aqui, tratei o envelhecimento populacional como fato demográfico e como problema macroeconômico: menos gente em idade produtiva, mais pressão fiscal, crescimento potencial mais baixo.
Mas nenhuma dessas conclusões alcançadas até aqui diz como o investidor de ações captura esse movimento.
Portanto, a pergunta que buscarei responder a partir daqui é:
Quais os negócios têm o resultado estruturalmente puxado para cimapelo simples fato de a população brasileira envelhecer, independentemente de qualquer coisa que aconteça no ciclo de curto prazo?
A resposta está no mecanismo específico de cada segmento, ou seja, o que, exatamente, no efeito demográfico se converte em mais receita ou mais margem para aquele tipo de negócio.
Por isso, mapeei três mecanismos de captura direta e, para cada um, listei os setores e empresas listadas que podem ser beneficiadas:
O crescimento do consumo per capita de medicamentos de uso contínuo
A convexidade do consumo de serviços de saúde suplementar e diagnóstico
A risco de longevidade financeira
Setores e ações beneficiadas
Varejo farmacêutico
O mecanismo aqui é simples e mensurável: o consumo per capita de medicamentos de uso contínuo cresce de forma expressiva com a idade.
Hipertensão, diabetes e problemas cardiovasculares se acumulam ao longo da vida, e o tratamento desses quadros não é discricionário.
Isso transforma parte do gasto do idoso em despesa recorrente, com baixa elasticidade ao ciclo econômico: a quantidade comprada muda pouco quando a renda ou o preço variam.
Esse mecanismo por si só não garante nada a uma empresa específica.
O que converte a demanda inelástica em vantagem competitiva é a capilaridade e a escala de distribuição, porque é isso que barateia o custo de servir um cliente que compra pouco por vez, mas compra sempre.
A rede de farmácia também funciona como porta de entrada para o sistema de saúde do idoso: vacinação, aferição de pressão e exames rápidos aumentam a recorrência de caixa e elevam o custo de troca do cliente, que passa a tratar a farmácia como ponto de relacionamento contínuo.
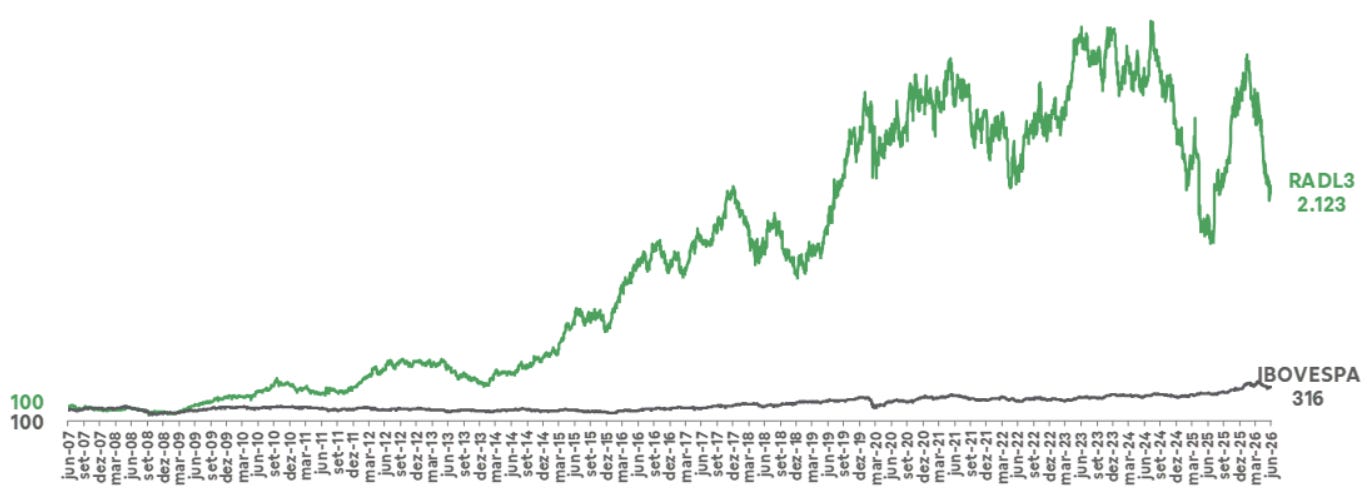
A RD Saúde (RADL3) é o nome que melhor evidencia esse mecanismo capturado ao longo do tempo.
RI RD Saúde
O ROIC da companhia saiu de cerca de 2% em 2011 para mais de 17% nos últimos 12 meses, justamente no período em que a fatia de idosos na população brasileira mais do que dobrou.
Desde o IPO da Drogasil, em 2007, a ação acumula valorização de cerca de 2.023%, contra 216% do Ibovespa, e um retorno total ao acionista de 18,3% ao ano ao longo de 19 anos:
RI RD Saúde
O caso também serve de alerta sobre os limites do mecanismo.
Na data em que revisei esta edição, as ações das principais redes de farmácia (RD, Pague Menos e Panvel) caíram até 8% após o Mercado Livre anunciar a expansão para medicamentos controlados, incluindo canetas emagrecedoras, com meta de integrar 20 redes farmacêuticas parceiras até o fim do ano.
A demanda inelástica do idoso continua existindo, mas quem vai capturá-la deixou de ser óbvio.
A capilaridade física deixa de ser barreira de entrada suficiente quando o concorrente entrega remédio controlado em poucas horas pelo aplicativo.
Saúde suplementar e diagnóstico
O mecanismo aqui é a convexidade do consumo de saúde com a idade: cada década adicional de idade médica aumenta o consumo de exames, procedimentos e acompanhamento especializado mais do que proporcionalmente, não de forma linear.
Isso cria dois pontos distintos de captura, e vale separá-los porque eles respondem a incentivos diferentes.
O primeiro é o de operadoras de plano de saúde e redes hospitalares, que capturam o aumento da sinistralidade e a busca crescente do consumidor por previsibilidade de custo médico.
Aqui, o mecanismo só vira vantagem competitiva quando a empresa consegue controlar o próprio custo assistencial, porque sinistralidade crescente é, ao mesmo tempo, a fonte de receita e o maior risco do negócio.
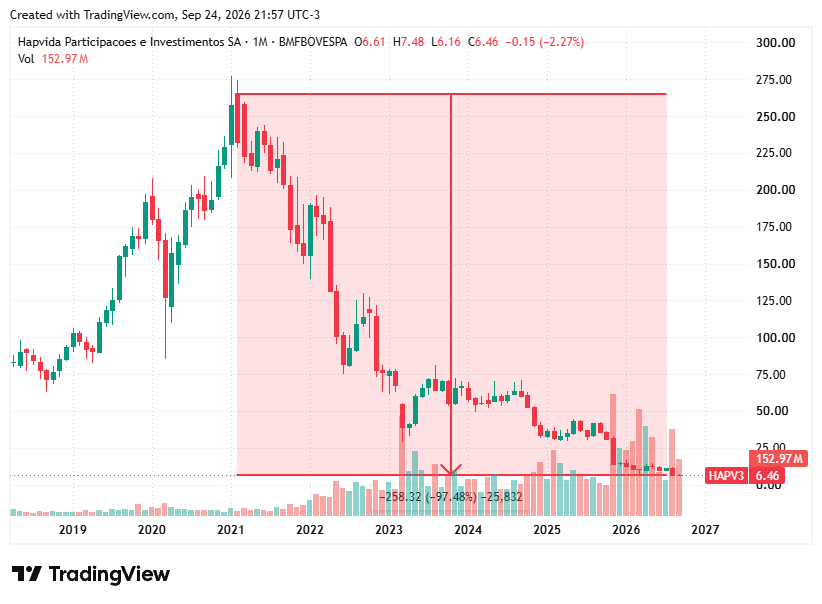
A Hapvida (HAPV3) ilustra bem o lado ruim disso: mesmo operando dentro do setor “certo”, perdeu mais de 97% de valor de mercado desde 2021, pressionada pelo encarecimento de procedimentos, pelo volume de ações judiciais por negativa de cobertura e por uma integração mal executada com a NotreDame Intermédica.
O mecanismo demográfico estava a favor da empresa o tempo todo; a execução não foi capaz de convertê-lo em resultado.
TradingView
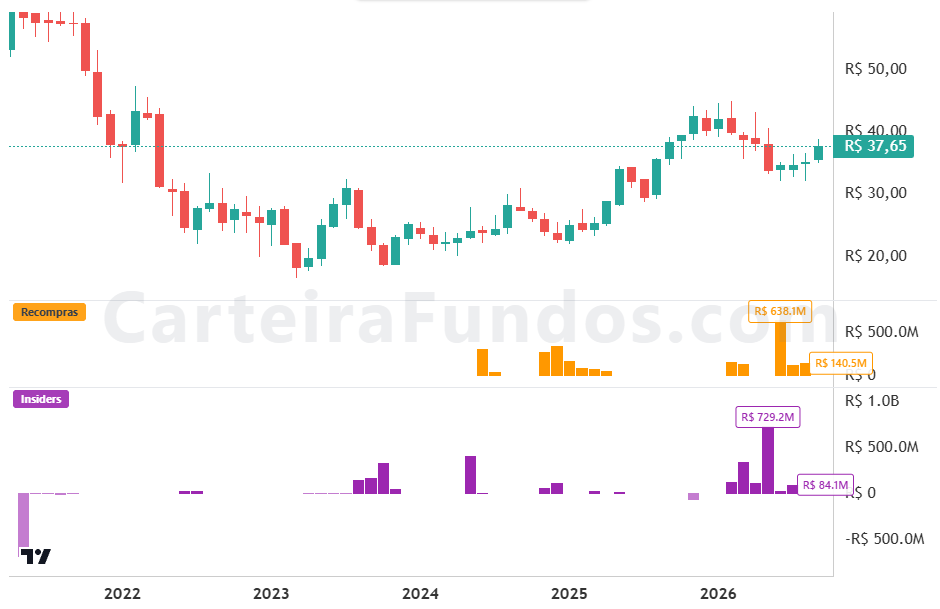
A Rede D’Or (RDOR3), por outro lado, mostra o mecanismo funcionando quando a estrutura de negócio é desenhada para ele: ao integrar rede hospitalar própria com a operação de planos de saúde (herdada da incorporação da SulAmérica, antigamente listada como SULA11), a empresa captura tanto a ponta assistencial quanto a securitária do mesmo gasto crescente do paciente que envelhece, o que dilui o risco cíclico que cada braço teria isoladamente.
Compras líquidas recorrentes de insiders e recompras frequentes de ações em RDOR3 são um sinal, ainda que indireto, de que quem está por dentro do negócio lê esse mecanismo como sustentável:
Carteira Fundos
O segundo ponto de captura é o diagnóstico preventivo e recorrente, que cresce porque o monitoramento de doenças crônicas exige exames periódicos.
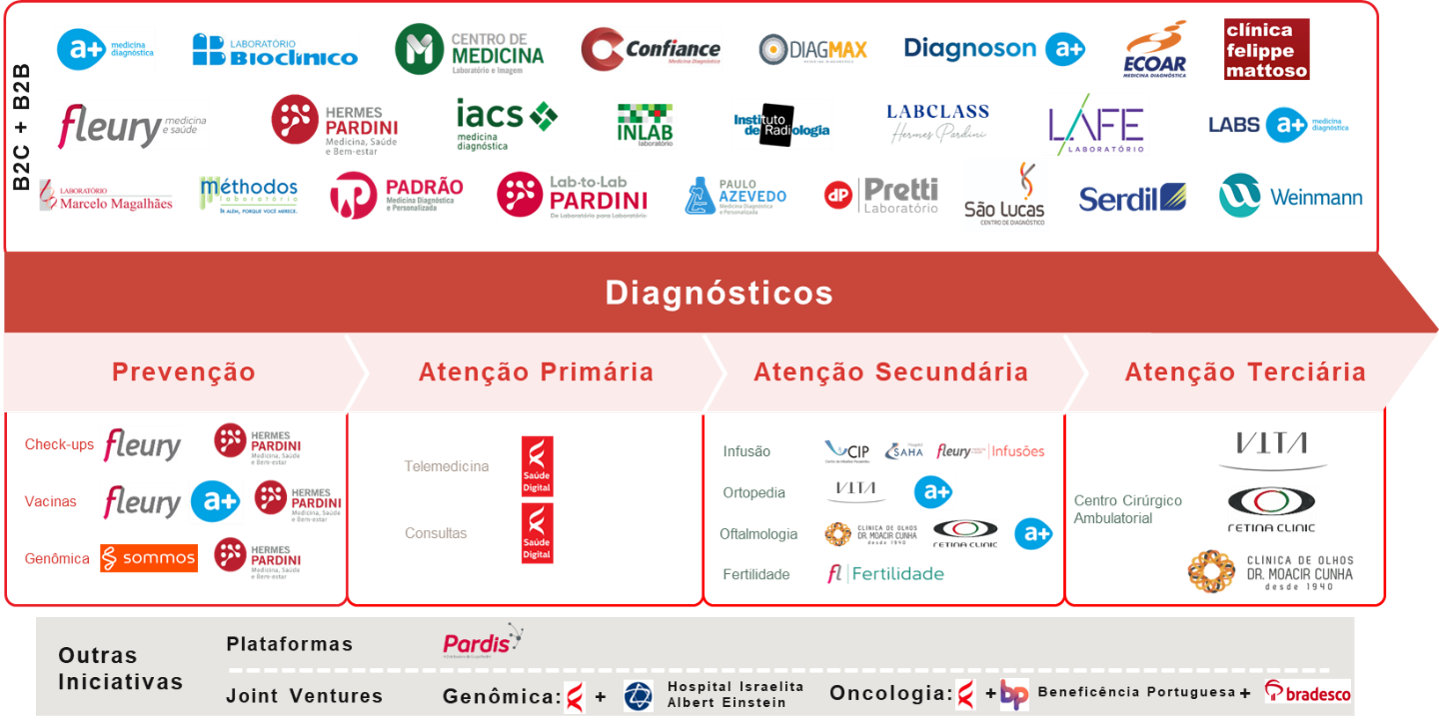
A Fleury (FLRY3) evidencia esse mecanismo ao operar em modelo multimarca (Labs D’Or, A+, Femme, Hermes Pardini), o que permite capturar o mesmo paciente que envelhece em diferentes faixas de renda, sem depender de uma única marca para reter toda a base.
RI Fleury
Já a recém listada Bradsaúde (SAUD3) captura o mecanismo por outra porta: a liderança em planos de saúde corporativos (PJ) garante uma base de beneficiários que também envelhece dentro da própria carteira, com a vantagem de que o cliente PJ tem maior previsibilidade e menor rotatividade do que o cliente de plano individual.
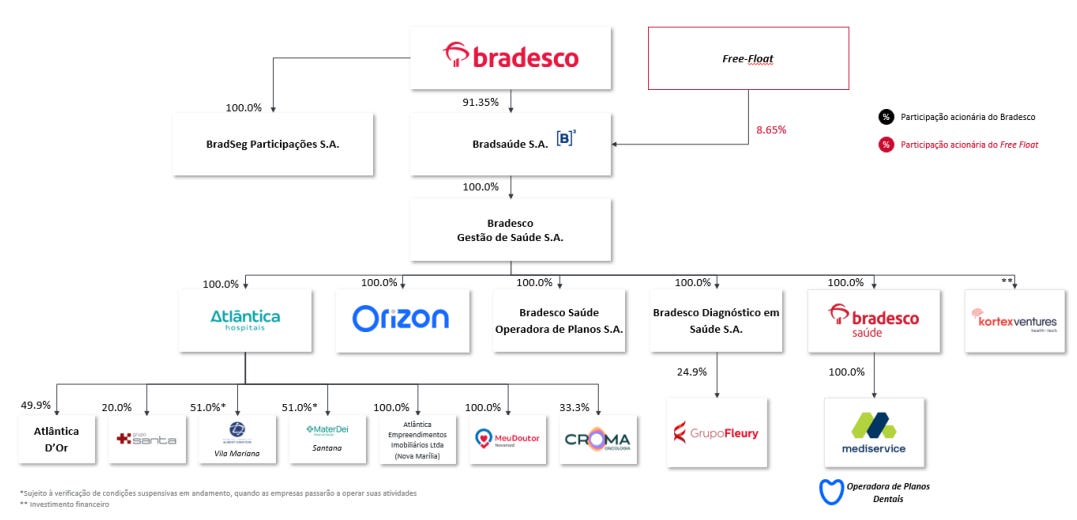
Uma forma de se expor a esse mesmo mecanismo, que inclui tanto a participação na Fleury quanto uma parceria com a Rede D’Or na Atlântica Hospitais, é indiretamente via Bradesco (BBDC3/BBDC4), que é controlador e detém 91,35% da Bradsaúde:
RI Bradesco
Seguridade e previdência privada
O mecanismo aqui é o risco de longevidade financeira: quanto mais a expectativa de vida sobe, maior a chance de a pessoa viver além do que sua reserva financeira sustenta, e maior a demanda racional por produtos de acumulação de capital de longo prazo.
É um mecanismo que se retroalimenta com a própria tese demográfica das seções anteriores, porque a razão de dependência crescente é exatamente o que torna a aposentadoria pública, sozinha, uma fonte de renda menos confiável.
Nem toda seguradora listada tem exposição relevante a esse mecanismo específico. O filtro que usei foi participação de mercado no segmento de vida e previdência complementar (que inclui VGBL).
No ranking desse segmento, a Brasilprev (joint venture da BB Seguridade, BBSE3) lidera com cerca de 12,8% de participação.
O modelo é asset light, ou seja, a BB Seguridade não carrega o risco atuarial no próprio balanço, apenas participa do resultado da joint venture, e isso se reflete num ROE de cerca de 84%, um dos mais altos da bolsa brasileira.
A vantagem que sustenta essa captura é a distribuição via rede do Banco do Brasil, presente em praticamente todo município do país, o que reduz o custo de vender um produto de acumulação de longo prazo a um cliente que, de outra forma, um distribuidor independente teria dificuldade de alcançar.
A Bradesco Vida e Previdência tem 11,9% de participação, praticamente empatada com a Brasilprev, mas a exposição do investidor aqui é indireta, via Bradesco (BBDC3/BBDC4).
O mesmo mecanismo de distribuição bancária se aplica: a base de correntistas reduz o custo de aquisição de cliente para previdência, e diversifica o resultado do banco para além do spread de crédito.
O Itaú (ITUB3/ITUB4) captura o mesmo mecanismo por um ângulo levemente diferente: ~R$ 276 bilhões em patrimônio sob gestão em previdência, o terceiro maior do país, à frente da Caixa.
A base de clientes de alta renda do Itaúfavorece produtos de previdência de ticket médio mais alto, o que é coerente com o próprio mecanismo: quem tem mais patrimônio a proteger da longevidade financeira paga mais por esse tipo de produto.
Vale ressaltar que para os dois últimos casos vale o mesmo contraponto: comprar BBDC3/BBDC4 ou ITUB3/ITUB4 pela tese de previdência significa também carregar toda a exposição a crédito, inadimplência e ciclo de juros do banco, que não tem nenhuma relação com demografia.
Se quiser montar uma estratégia e uma carteira de ações vencedora no longo prazo, me chama no WhatsApp:
No nível estrutural da tese, o principal risco é o de horizonte.
Oenvelhecimento populacional é uma tendência de décadas, não de trimestres, e o mercado tem dificuldade natural de precificar corretamente algo que se move devagar demais.
Isso pode significar que o mecanismo demográfico já esteja parcialmente embutido no preço de nomes como os mencionados, e nesse caso, entrar tarde na tese não significa necessariamente estar errado, mas significa que o retorno futuro depende mais da capacidade de execução da empresa do que do vento demográfico em si, que já é conhecido.
Há também um risco associado às políticas públicas de resposta ao envelhecimento (reforma da previdência, incentivo à natalidade etc.), que poderiam, em tese, alterar a trajetória projetada e descrita nas primeiras seções dessa edição.
Carrego atualmente em carteira uma exposição relevante a uma tese que, na minha visão particular (não é uma recomendação), é uma das melhores opções de captura dessa tendência de envelhecimento populacional.
Comecei esta edição com a provocação de Jeff Bezos: em vez de tentar adivinhar o que vai mudar, olhar para o que não vai.
O envelhecimento populacional brasileiro passa nesse “teste”.
As pessoas que vão compor a população idosa das próximas décadas já nasceram.
A fecundidade está abaixo da reposição há mais de vinte anos. Nenhuma política pública, no Brasil ou em qualquer lugar do mundo, conseguiu reverter esse tipo de trajetória.
A tese de envelhecimento já não é só uma projeção e o mecanismo demográfico associado não é uma hipótese, ele já está operando.
Continue a leitura acessando outras edições relacionadas:
Como sempre, não leve nada do que escrevo aqui como recomendação de compra ou venda.
Além disso, este é um exercício metodológico sujeito a erro.
A intenção é documentar meu processo, compartilhar os racionais e destacar os pontos que considero relevantes para quem também gosta de analisar empresas com profundidade.