

Nessa edição irei compartilhar a atualização da minha tese pessoal e avaliação de valor justo para a Klabin ($KLBN11/$KLBN4/$KLBN3).
No setor, a empresa se destaca pela altíssima produtividade florestal e pela diversificação de receitas. Hoje, menos de 30% da receita vem de celulose. A maior parte está ligada a papéis, embalagens e containerboard.
Isso torna o resultado da Klabin menos sensível ao ciclo da celulose do que o da Suzano (SUZB3), por exemplo.
Não significa que a empresa esteja imune ao ciclo, mas a composição de receitas ajuda a suavizar parte da volatilidade.
Além disso, a Klabin concluiu recentemente um grande ciclo de investimentos, especialmente com o Puma II, e entrou em uma fase de CAPEX mais “leve” (se é que podemos dizer que um CAPEX recorrente de R$ 2,5 bilhões é leve).
Assim, tudo indica que a tese parece estar guinando em direção a uma nova fase, com foco em maior geração de caixa livre, desalavancagem e possibilidade de melhora na remuneração ao acionista.
Diante desse contexto, vale a pena comprar as ações da Klabin nos preços atuais?
Atenção assinante:
Ao final do texto, você encontrará a planilha de valuation utilizada no estudo, para que você crie seu modelo com suas próprias premissas.
O que você verá nesta edição
O ponto de virada: a importância da queda no CAPEX
O motor da tese (e também o seu maior risco)
Para onde vai o caixa que sobra
Por que o custo de capital da Klabin é estruturalmente baixo
Meus três cenários de valuation
Premissas com data de validade
Planilha de Valuation
Conclusão
Conhece alguém que também pode se interessar?
Compartilhe este conteúdo com outros investidores que buscam análises aprofundadas, fundamentos e discussões de qualidade sobre investimento em ações.
Isso ajuda o Laboratório do Investimento a alcançar mais pessoas interessadas em conteúdo técnico, independente e aplicado.
O ponto de virada: a importância da queda no CAPEX
Em 2023, a Klabin investiu R$ 4,3 bilhões em capex. Em 2024, mais R$ 3,3 bilhões e, no meio desse mesmo ano, um desembolso à parte: R$ 6,37 bilhões pagos no 3T24 pela aquisição das terras do Projeto Caetê, 150 mil hectares de floresta comprados para reduzir a dependência de madeira de terceiros.
Somando os dois últimos, a companhia desembolsou mais de R$ 9,6 bilhões em investimentos nos doze meses terminados no 1T25, um ano de capex pesado mesmo para os padrões de uma empresa que sempre cresceu via projetos de grandes proporções (Puma, Puma II, Figueira, Caetê).
Entretanto, o guidance oficial mais recente nos mostra outra direção.
No Fato Relevante divulgado em 9 de dezembro de 2025, a Klabin projetou:
R$ 3,3 bilhões para 2026
R$ 2,8 bilhões em 2027
R$ 2,5 bilhões em 2028
E um patamar de longo prazo entre R$2,0 e R$2,5 bilhões.
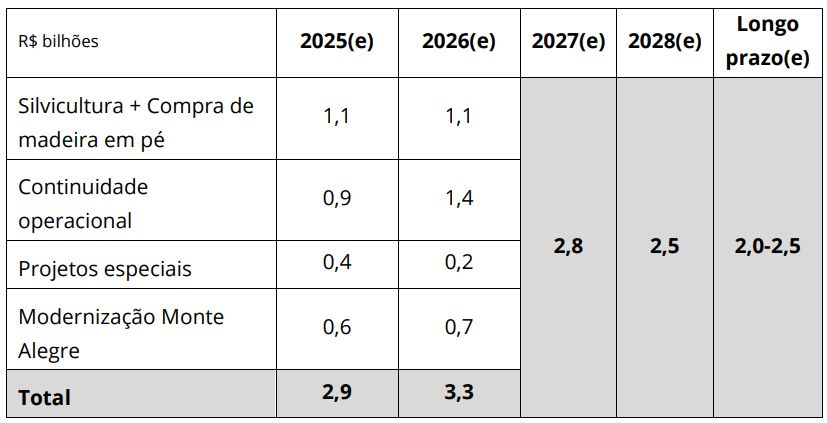
Em 2026, até o momento, a Klabin já investiu cerca de 45% (1496/3300) do total projetado para o ano:

Ou seja, a Klabin passou a última década comprando escala:
Puma I dobrou a produção de celulose;
Puma II acrescentou quase 40% à capacidade de papel;
Caetê verticalizou o abastecimento de madeira.
Esse ciclo está, pelas próprias palavras da companhia, encerrado (pelo menos por enquanto).
O que resta pela frente é manutenção e continuidade operacional, não mais expansão de capacidade.
Enquanto isso, o EBITDA dos últimos doze meses (2T26) está em R$7,58 bilhões, patamar que vem se sustentando (estagnado) desde o início 2025, mesmo com o ciclo ruim da celulose:
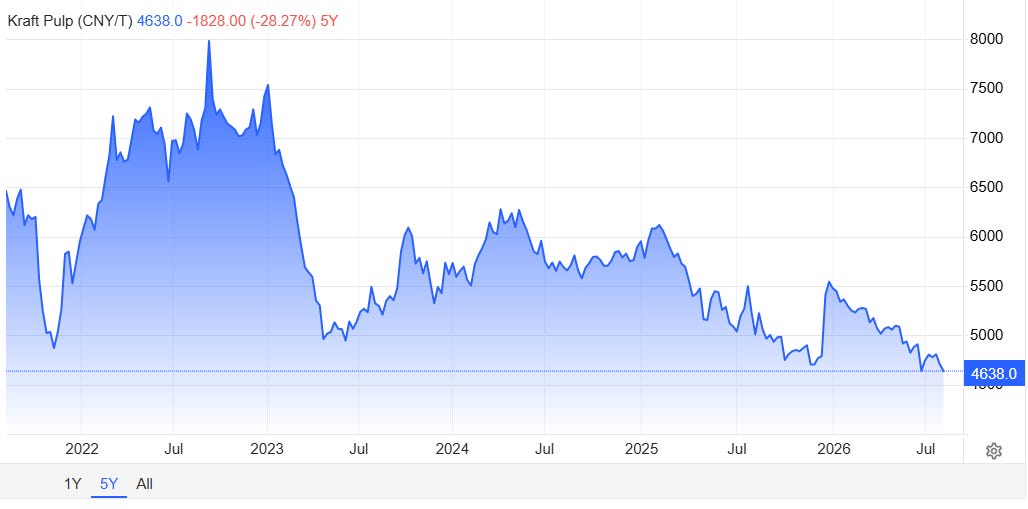
Mas a combinação de EBITDA relativamente estável e capex caindo (e se estabilizando) abre espaço para um potencial de geração de caixa relevante.
Lembre-se: EBITDA não é caixa.
Leia este artigo ao terminar esta edição:

O motor da tese (e também o seu maior risco)
Aqui quero comentar sobre um ponto que, na minha leitura, importa bastante neste valuation.
Nos últimos doze meses (3T25 a 2T26), a Klabin registrou R$2,36 bilhões em depreciação e amortização de imobilizado e R$2,53 bilhões em exaustão de ativos biológicos (o consumo contábil da floresta própria conforme ela é colhida).
Somados, R$4,89 bilhões, quase o dobro do capex de longo prazo que a própria empresa está guiando (R$2,0 a R$2,5 bilhões).
Isso é normal quando uma empresa acabou de sair de um ciclo de expansão grande: os ativos que ela construiu durante o Puma II e o Caetê continuam depreciando e sendo exauridos no ritmo de sempre, mesmo que o capex necessário para mantê-los daqui para frente seja bem menor do que o capex que foi necessário para construí-los.
Depreciação reflete o passado; capex projetado reflete a expectativa de futuro.
Quando os dois divergem tanto, o fluxo de caixa livre para a firma (FCFF) fica estruturalmente mais alto do que seria numa leitura ingênua/simplificada de “capex deveria ser igual a D&A”.
É exatamente esse spread que faz o FCFF do meu cenário base saltar sem que eu esteja assumindo nenhum crescimento real de capacidade produtiva, apenas a normalização do capex e um crescimento de receita moderado.
O risco espelhado é óbvio: se esse spread se mostrar insustentável, ou seja, se a base de ativos (florestas, principalmente) precisar de reposição mais rápida do que o guidance atual prevê, o capex real vai subir de volta em direção ao D&A, e o FCFF encolhe com ele.
Não temos como verificar nem garantir hoje que isso vai acontecer. Este é um dos pontos que mais vale acompanhar de perto nos releases futuros.
Para onde vai o caixa que sobra
Um capex caindo pela metade e um EBITDA relativamente estável liberam caixa. A pergunta, portanto, é como esse caixa chega ao acionista.
Há três canais possíveis, e não são excludentes.
O primeiro é dividendo
A política da Klabin mira 10% a 20% do EBITDA ajustado em proventos; nos últimos doze meses até o 2T26, isso já rendeu um dividend yield de 5,3%.
Se o FCFF de fato migrar do patamar e a companhia decidir elevar o payout à medida que a desalavancagem se completa (algo que a própria administração já sinalizou como possível), esse yield tem espaço para subir de forma relevante sem qualquer reprecificação da ação.
O segundo é recompra
Em junho de 2026, a Klabin aprovou um programa de recompra de até 31.250.000 units, a ser executado em até 18 meses, com cancelamento das ações recompradas.
Em julho de 2026, ela já recomprou 4.188.000 dessas ações (13,4% do total previsto) a um preço médio de R$ 17,25:
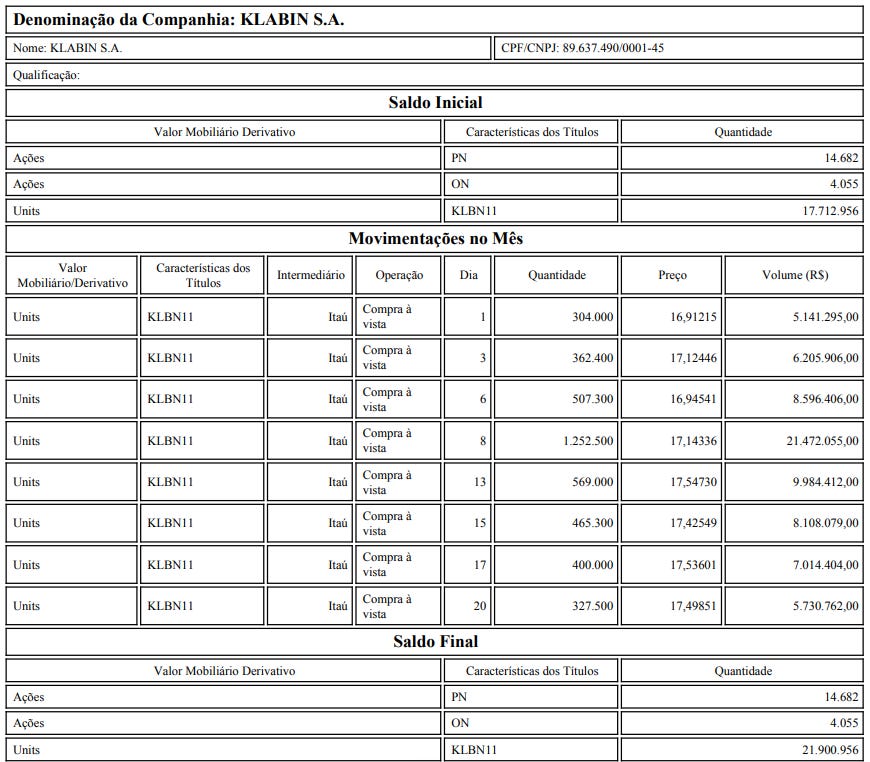
Isso reduz a base de ações e, tudo mais constante, aumenta o valor de lucro por unit remanescente, um meio de aumentar o retorno ao acionista que não depende de o mercado “concordar” com a tese para funcionar.
O terceiro é a reprecificação
Se o mercado continuar negociando a Klabin no mesmo múltiplo implícito de hoje, um FCFF crescendo de R$3 bilhões para mais de R$4,5 bilhões exigiria, aritmeticamente, que o valor de mercado subisse na mesma proporção para manter esse múltiplo constante, ou seja, a própria cotação precisaria subir.
Nenhum desses três canais depende dos outros. Por isso a lógica central: se o capex realmente convergir para o guidance e o EBITDA se sustentar (ou até mesmo crescer conforme esperado pelo mercado), o retorno ao acionista tende a aparecer de um jeito ou de outro:
via yield mais alto;
via redução de ações em circulação; ou
via valorização do papel.
Por que o custo de capital da Klabin é estruturalmente baixo
O WACC usado neste estudo é de 9,5% (extraído a partir da mediana histórica calculada pela Apolo), um número baixo para uma produtora de commodity alavancada, e vale explicar por quê.
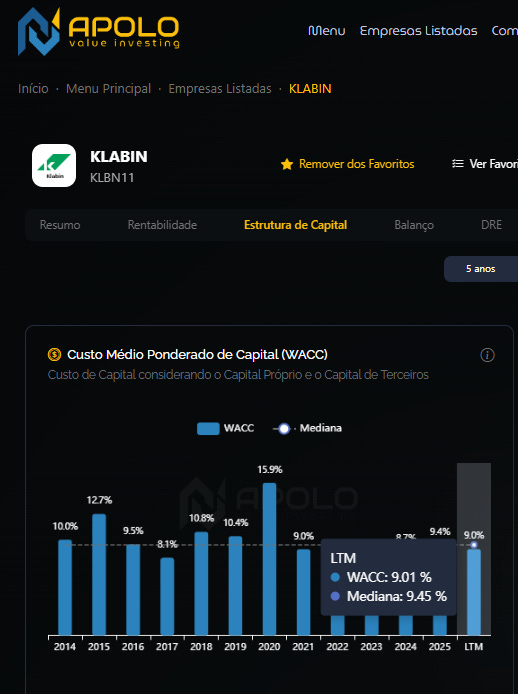
O custo de capital próprio (Ke) da Klabin, pelas premissas usadas neste estudo, gira perto de 17-18%, nada baixo, é o retorno que um acionista exigiria considerando o risco do negócio isoladamente.
O que puxa o WACC para baixo é o custo de capital de terceiros.
A dívida em dólar da Klabin (atualmente 83% do endividamento bruto reportado no 2T26) custa 5,1% ao ano. A dívida em reais custa 12,1%.
Como a maior parte da dívida está na parcela mais barata, o custo do capital de terceiros fica muito abaixo do que se esperaria de uma empresa brasileira alavancada.
Isso tem uma implicação direta para a leitura de criação de valor: o ROIC da Klabin nos últimos doze meses foi de 9,0% (2T26), bem abaixo dos patamares que a empresa já entregou em momentos melhores do ciclo de celulose.
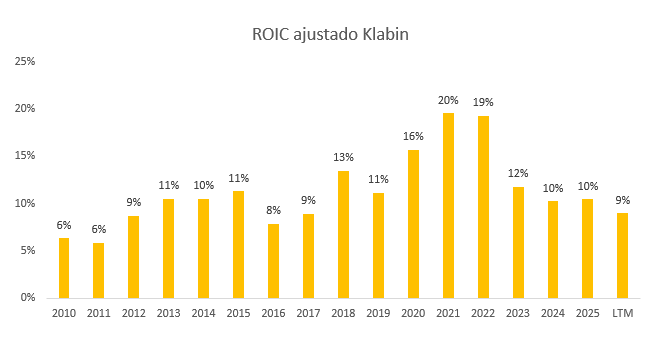
Isso soa mais preocupante do que realmente é, porque o spread relevante é ROIC contra o custo de capital efetivo da empresa, que, dado o mix de dívida barata em dólar, fica bem perto desse WACC de 9,5%.
Ou seja, a Klabin não precisa de um ROIC de 15% ou 20% para criar valor. Hoje, ela precisaria de um ROIC acima de ~9,5%, e mesmo num momento fraco do ciclo de celulose ela está encostada nesse número, não muito abaixo dele.
Em síntese, isso evidencia uma vantagem competitiva relevante: a estrutura de capital saudável permite que haja geração de valor mesmo com um ROIC relativamente baixo nos piores momentos do ciclo.
Se você ainda não é assinante, assine para acessar a parte mais valiosa desse estudo:
Meus três cenários de valuation
Premissas com data de validade
Planilha de Valuation
Conclusão sobre a tese