

O Inter, como um típico “dono da bola”, decidiu que era hora do jogo acabar.
O Inter (INBR34) parece ter se arrependido de ter vendido a participação da Inter Seguros para a Wiz (WIZC3) a preço de banana em 2019, daí foi lá e comprou de volta agora (também a preço de banana).
Com a informação que foi divulgada até agora, me parece ter sido um péssimo negócio para o acionista minoritário de Wiz.
Apesar da possibilidade de uma eventual distribuição de proventos extraordinária, o valor desse ativo naturalmente precisa ser "descontado" do valor de mercado da holding.
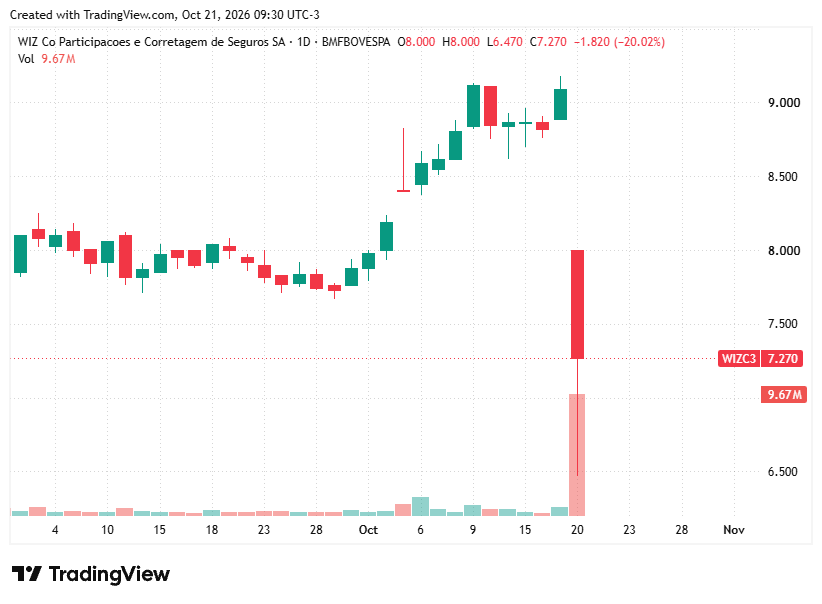
Não por acaso, WIZC3 despencou mais de 20% no pregão do dia seguinte após o anúncio da transação.
Sinceramente, eu ainda não entendi todo o contexto e a lógica por trás dessa transação. Mas ouso dizer que esse era o melhor negócio dentro do portfólio atual da Wiz.
Em 2021, perderam o balcão da Caixa.
Desde o final de 2025, o balcão associado ao BRB tem “respirado por aparelhos”.
Agora, se desfazem do Inter Seguros.
Qual será o próximo capítulo dessa novela?
O que você verá nesta edição
A queda na cotação explicada com números
Transparência: sobre minha posição em Wiz
O que o acionista de WIZC3 pode esperar daqui para frente?
Ingresse na comunidade do Laboratório do Investimento no Whatsapp e participe dos grupos de discussão sobre mercado, finanças e investimentos:
A queda na cotação explicada com números
Achei necessário escrever sobre esse caso porque vi muitos investidores desesperados, sem saber se a queda expressiva nas cotações era, na verdade, uma grande oportunidade de compra.
E já adianto: para mim, não é (isso não é uma recomendação de investimento).
É bonito e muito legal vermos a mentalidade do investidor pessoa físcia orientada para “foco no longo prazo”, “queda na cotação não altera o valor do negócio” etc.
Mas é extremamente necessário saber reconhecer e diferenciar uma queda na cotação não justificada de uma queda completamente justificável.
E, na minha opinião, a reprecificação negativa vista recentemente nas ações de WIZC3 tem fundamento, e pode ser facilmente explicada com algumas contas simples.
Começando pelo preço da participação vendida.
A Wiz comunicou que o preço acordado na venda foi de R$ 409,5 milhões, pelos seus 39,75% da Inter Seguros:

Ou seja, isso implica uma avaliação implícita de ~R$ 1 bilhão para a Inter Seguros inteira. Mas o que importa, neste caso, são os R$ 409,5 milhões.
Atenção:
Os dados e tabelas exibidos abaixo foram retirados da planilha apresentada no estudo compartilhado por aqui no dia 13/08/2026 (acesse-o neste link). Na ocasião, o foco foi avaliar o risco de descontinuidade no balcão do BRB Seguros, em vista da crise vivenciada pelo Banco BRB envolvendo o Banco Master.
Seguindo, na última avaliação da Wiz que compartilhei por aqui, o valor implícito atribuído a unidade de negócio do Inter Seguros foi de ~R$ 598,6 milhões no período explícito (2026 a 2036) e R$ 489,4 milhões, estendendo o contrato até a perpetuidade.
Somandos os valores em questão, cheguei a R$ 1,09 bilhões para o valor da participação da Wiz no negócio:

Assumindo um cenário de descontinuidade da contribuição do BRB Seguros na soma das partes dos negócios da Wiz, cheguei, à época, a um valor justo de R$ 9,16 para as ações da Wiz, conforme tabela abaixo:

Até aqui, a conclusão foi: excluindo 100% do BRB da soma das partes, a WIz ainda deveria valer algo como R$ 1,46 bilhões, o que implicaria em um valor justo por ação de ~R$ 9,16.
Porém, esse cenário assume a participação no Inter Seguros sendo avaliada em R$ 1,09 bilhões, conforme racional apresentado anteriormente, valor que ainda julgo conservador.
A título de curiosidade, grandes casas de análise do mercado atribuiam algo como ~R$ 1,6 bilhões a essa participação.
Continuando: ao substituir no meu modelo o valor calculado (R$ 1,09 bilhões) pelo preço de venda na transação (R$ 409,5 milhões), e considerando a entrada desse valor da venda no caixa da holding, o novo valor justo calculado para a Wiz seria próximo de R$ 7,48 por ação:

Coincidência ou não, WIZC3, que negociava a ~R$ 9 antes do comunicado, fechou o pregão do dia 20/10/2026 a R$ 7,27:
Veja bem, a intenção aqui não é “prever o passado”. Até porque, falar olhando pelo retrovisor é muito mais fácil do que olhando para o parabrisa.
A questão é: a queda no preço, neste caso, teve fundamento.
Não caia no conto do vigário. Faça conta. Entenda o valor do negócio e se desapegue do preço.
Transparência: sobre a minha posição em Wiz
Não faço quaisquer tipos de recomendações nas edições dessa newsletter. O disclaimer completo está disponível neste link.
A título de transparência, como algumas edições compartilhadas por aqui são restritas a assinantes, acho importante abrir o jogo e comentar a respeito sobre o histórico da minha posição em WIZC3.
Quero explicar por que meu “acerto”, ao vender antes da queda, foi um “mero acaso” em relação à situação do Inter, visto que a venda foi justificada pelo fator BRB.
Montei uma posição grande em WIZC3 ao final de 2024 e início de 2025. Realizei a maior parte dessa posição em mar/26 e vendi o resto em ago/26. Considerando os proventos recebidos, encerrei a posição com DY de 16% e valorização das ações de 77%. Essas movimentações foram compartilhadas abertamente aos assinantes por aqui, nas edições destacadas ao final dessa seção.
Mas o motivo da minha saída de WIZC3 não teve nada a ver com o caso Inter Seguros.
Conforme já comentei anteriormente, a incerteza que rondava o futuro do balcão do BRB Seguros já era suficiente para reduzir consideravelmente a margem de segurança frente à cotação na época da venda (entre ~R$ 9 e R$ 10).
Cabe lembrar que a “bomba” do BRB, envolvendo o caso Master, começou a ser veiculada ainda no final de 2025. Então, não era novidade. Quem se antecipou e fez conta, excluindo o BRB Seguros da conta, já tinha clareza suficiente para analisar o contexto. Que, por “sorte”, foi o meu caso.
Faço questão de deixar isso claro, porque eu não passei nem perto de fazer qualquer tipo de previsão sobre a venda na participação do Inter Seguros, e muito menos que seria vendida a preço de banana.
Mas parafraseando o que me disse um assinante:
“Atirei no que eu vi (BRB reduzindo a margem de segurança) e acertei no que não vi (venda da Inter Seguros)”.
Um pouco de sorte às vezes ajuda. Estudo também, afinal, não dá para depender só dela.
Disclaimer feito, segue o jogo.
Deixo abaixo, em ordem cronológica, os links para quem quiser acessar todas as edições anteriores sobre a Wiz já compartilhadas por aqui:


Bônus:
Na mesma edição em que comuniquei aos assinantes a minha venda de WIZC3, comentei também que estava realocando o capital da venda em outra ação.
De lá para cá, a performance desses papeis foi a exibida no gráfico abaixo:
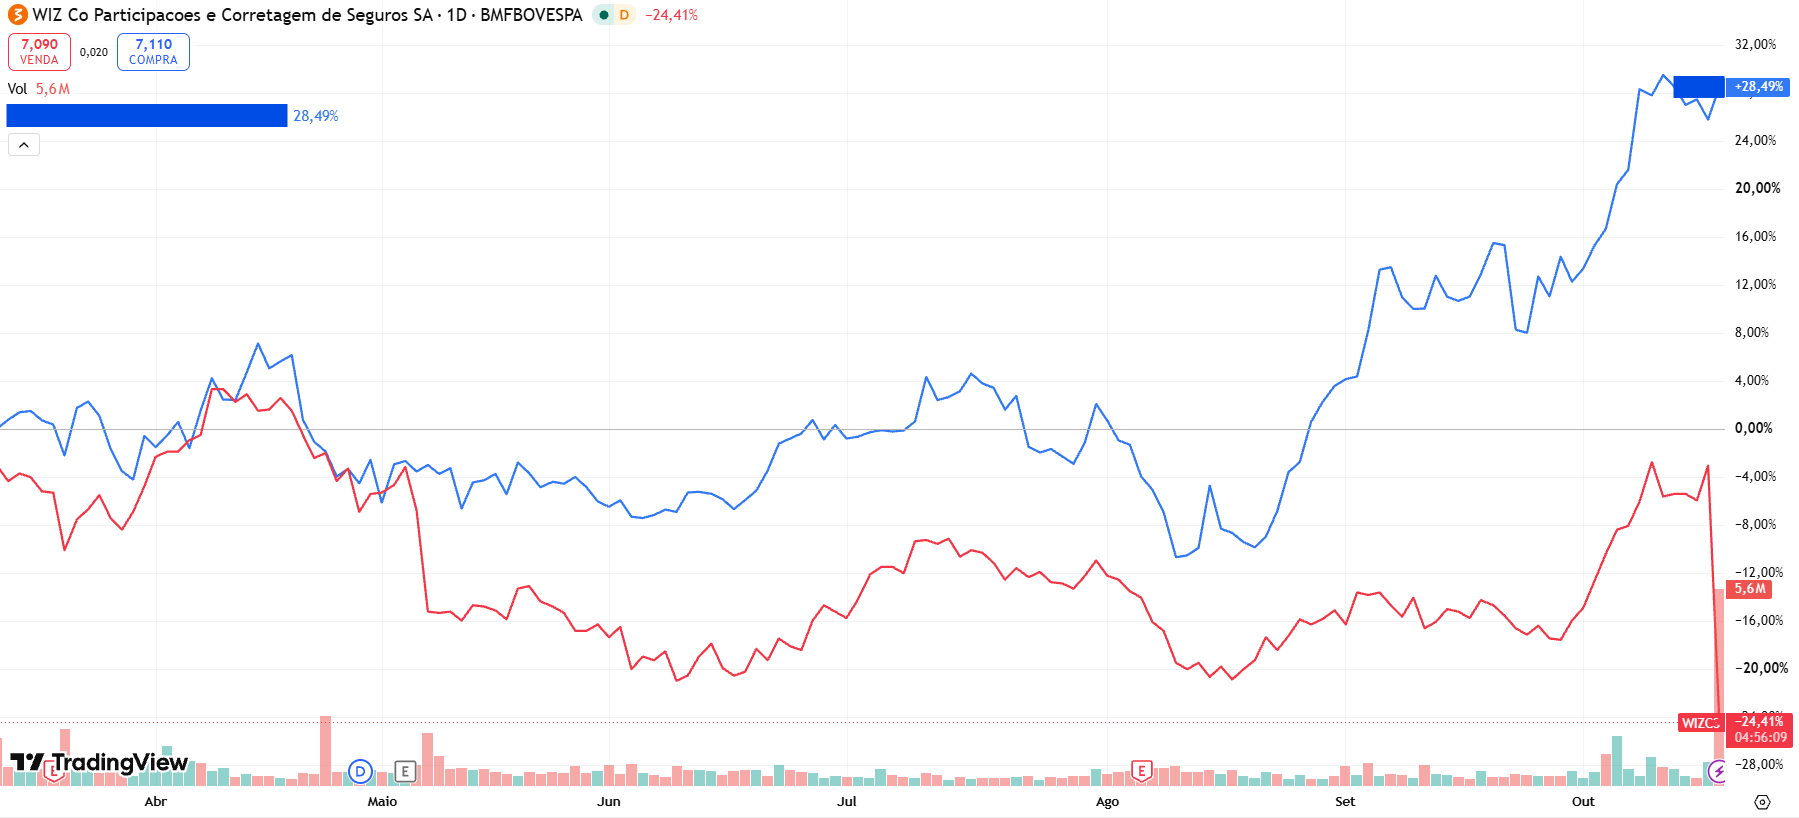
Enquanto WIZC3 caiu mais de 20%, a ação “substituta” subiu quase 30%, gerando um “spread” superior a 50% nessa troca. Detalhe: essa nova ação ainda segue bem distante do valor que considero justo para ela.
Saiba qual ação entrou no lugar de WIZC3, acessando minha carteira pessoal de ações:

O que o acionista de WIZC3 pode esperar daqui para frente?
Como eu disse no começo desse texto, eu ainda não entendi todo o contexto e a lógica por trás dessa transação.
Dada a condição confortável de endividamento atual da companhia, com a entrada do dinheiro da transação no caixa, a Wiz teria condições de fazer uma distribuição extraordinária de proventos considerável, mas não sei se essa é a primeira opção da administração.
É importante lembrar que, conforme estatuto social vigente, a distribuição mínima obrigatória segue sendo apenas 25% do lucro líquido apurado no exercício:

Reforço que, na minha opinião, o balcão do Inter Seguros era o melhor negócio dentro do portfólio atual da Wiz.
E me incomoda bastante essa constante necessidade de se “reinventar”:
Em 2021, perderam o balcão da Caixa, que praticamente sustentava o negócio inteiro e forçou a Wiz a se reinventar;
O balcão associado ao BRB tem “respirado por aparelhos” há quase 1 ano;
Agora, se desfazem do Inter Seguros a preço de banana.
Há quem diga que a administração teria uma carta na manga para destinar o capital levantado na venda, quiçá comprar uma nova participação para “tampar a ferida” deixada pela venda recente.
Mas, pessoalmente, acho difícil encontrarem, pelo mesmo preço, algo com tanta qualidade e que cresça tanto quanto o balcão do Inter Seguros.
Torço para que eu esteja errado.
Como sempre, não leve nada do que escrevo aqui como recomendação de compra ou venda.
Além disso, este é um exercício metodológico sujeito a erro.
A intenção é documentar meu processo, compartilhar os racionais e destacar os pontos que considero relevantes para quem também gosta de analisar empresas com profundidade.
Não deixe de consultar o disclaimer completo.
Por hoje é só.
Forte abraço e até a próxima.
🧪💸Indique o LabInvest e ganhe prêmios
Nos ajude a continuar crescendo. Indique o LabInvest pros amigos e ganhe prêmios por isso.
Queremos chegar na caixa de entrada de cada vez mais pessoas, levando sempre um conteúdo de qualidade e profundidade sobre o investimentos em ações.
E você pode nos ajudar a conseguir isso com uma simples indicação.
As recompensas são cumulativas, ou seja, são somadas a cada marco:
10 indicações: 01 mês grátis de LabInvest Data MCP
25 indicações: 01 ano de assinatura paga no Substack/Newsletter
50 indicações: 01 caneca personalizada do Laboratório do Investimento
Use o seu link de indicação abaixo e receba 1 crédito por cada um(a) que se inscrever por ele.
Aproveita para mandar agora mesmo para seus amigos, colegas e familiares:
Obs.: se você tem sua própria comunidade sobre investimentos (canal, newsletter, grupo etc.) e quiser ser nosso parceiro(a), mande-nos uma mensagem, será um prazer conversarmos.